

A primeira semana de novembro trouxe um alívio parcial à bolsa brasileira. Depois de seis pregões seguidos de queda desde a reeleição de Lula, o Ibovespa encerrou a semana, encurtada pelo feriado de Finados, com leve alta de 0,34%, aos 168.498 pontos. Ainda assim, o índice acumula perda de quase 18% desde a véspera do segundo turno.
Melhores Corretores de Forex Online
Nesse ambiente, três ações se destacaram com folga sobre o índice: Sabesp (SBSP3), B3 (B3SA3) e Itaú Unibanco (ITUB4). Em comum, todas foram duramente penalizadas em 26 de outubro, quando o Ibovespa caiu 13,88% e acionou o circuit breaker pela primeira vez desde março de 2020. O que as diferencia é a qualidade daquilo que sustenta a recuperação.
Ativo | Fech. 30/10 | Fech. 06/11 | Variação |
Sabesp (SBSP3) | R$ 24,70 | R$ 26,78 | +8,42% |
B3 (B3SA3) | R$ 13,43 | R$ 14,39 | +7,15% |
Itaú (ITUB4) | R$ 38,69 | R$ 40,53 | +4,76% |
Ibovespa | 167.922 pts | 168.498 pts | +0,34% |
Variação da cotação de fechamento, sem reinvestimento de proventos.
Sabesp (SBSP3): Eficiência Acima do Lucro
O que moveu a ação
O catalisador foi o balanço do 3T26, divulgado na noite de 5 de novembro. No dia seguinte, a ação subiu 6,99%, a R$ 26,78, com um dos maiores volumes do pregão. À primeira vista, o movimento parece contraditório: o lucro líquido ajustado caiu 13,8%, para R$ 1,107 bilhão, e o lucro contábil recuou 35,7%, para R$ 1,39 bilhão.
O mercado, porém, olhou para a operação. O EBITDA ajustado cresceu 13,8%, para R$ 3,648 bilhões, e a margem subiu de 58,6% para 61,2%. A receita ajustada avançou 9%, para R$ 5,958 bilhões, enquanto custos e despesas ajustados subiram apenas 2,4%, com economia relevante em pessoal. A queda do lucro veio do resultado financeiro: as despesas com juros aumentaram 74%, para R$ 1,31 bilhão, e a base de 2025 incluía ganho não recorrente de R$ 1,5 bilhão com precatórios.
Junto com o balanço, a companhia aprovou R$ 2,64 bilhões em JCP, cerca de R$ 0,75 por ação, com data-com em 10 de novembro.
Riscos
Execução do capex: a empresa investiu R$ 11,99 bilhões até setembro e, para cumprir a meta de R$ 18 a 20 bilhões em 2026, precisa aplicar R$ 6 a 8 bilhões no 4T26, acima do seu maior trimestre já reportado.
Alavancagem: a relação dívida líquida/EBITDA subiu para 2,7 vezes, em um cenário de juros elevados.
Custos pontuais: a despesa com energia elétrica subiu 37% em um ano.
O BTG Pactual mantém recomendação de compra, com preço-alvo de R$ 35.
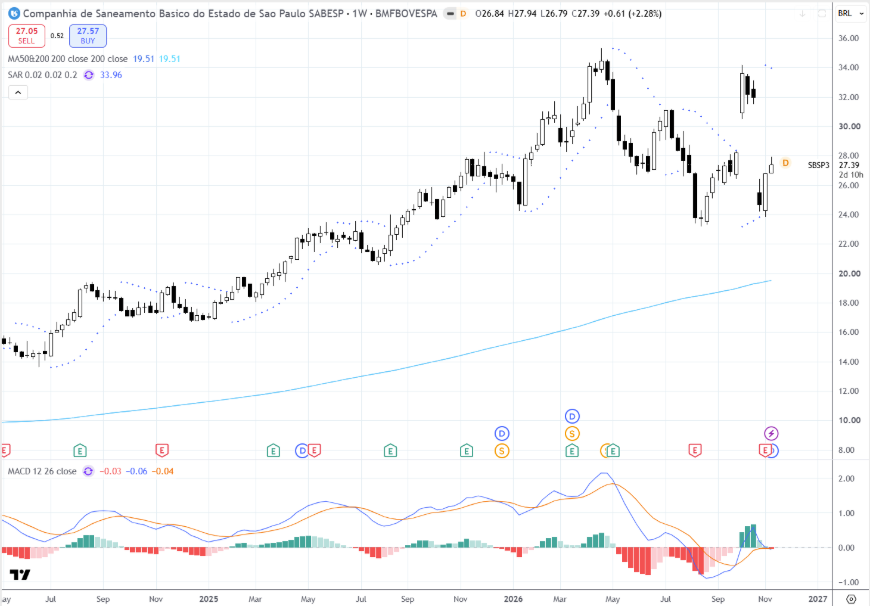
SBSP3 - gráfico semanal (fonte: TradingView, fornecido pelo autor)
Análise Técnica
No gráfico semanal, a ação negocia a R$ 27,39, muito acima da média móvel de 200 períodos (R$ 19,51), o que preserva a tendência de longo prazo. O MACD está praticamente zerado (-0,06 contra -0,04 da linha de sinal), sem confirmação de nova perna de alta, e o SAR parabólico segue acima do preço (R$ 33,96). O gap aberto na eleição, entre R$ 30,50 e R$ 32, permanece em aberto.
Sinal: neutro com viés de alta. A confirmação viria com fechamento semanal acima de R$ 28, com primeiro alvo em R$ 30,50. A leitura perde validade abaixo de R$ 24. Atenção: a partir de 11 de novembro a ação negocia ex-JCP, o que reduz mecanicamente a cotação em cerca de R$ 0,75, sem significado técnico.
B3 (B3SA3): Repique sem Catalisador Próprio
O que moveu a ação
A B3 foi uma das maiores vítimas do choque eleitoral: em 26 de outubro caiu 36,28%, de R$ 23,65 para R$ 15,07, e seguiu recuando até R$ 13,43 em 30 de outubro. A alta da semana, concentrada no avanço de 5,07% em 4 de novembro, não teve um fato corporativo identificável. O balanço do 3T26 só será divulgado em 12 de novembro. Trata-se, portanto, de uma recuperação após um excesso de venda, e não de uma reação a notícias da empresa.
Fundamentos
A referência disponível é o 2T26: receita de cerca de R$ 3,1 bilhões (+12%), EBITDA recorrente de R$ 1,9 bilhão (+13%), com margem de 70%, e lucro recorrente de R$ 1,4 bilhão (+8%). O lucro contábil cresceu 28%, mas impulsionado por benefício fiscal de JCP extraordinário. O volume médio diário no mercado à vista subiu 20%, para R$ 31,3 bilhões. No fechamento de 6 de novembro, a ação negociava a cerca de 13,6 vezes o lucro, com dividend yield de 6,3% em 12 meses.
Riscos
Tributação: a alíquota estatutária subiu de 34% para 37% em abril de 2026 e deve chegar a 40% em 2028.
Juros e volumes: com o DI jan/29 acima de 15%, a migração de recursos para a renda fixa pode pressionar os volumes de ações.
Resiliência operacional: a falha que atrasou a abertura do mercado em 31 de julho segue no radar.
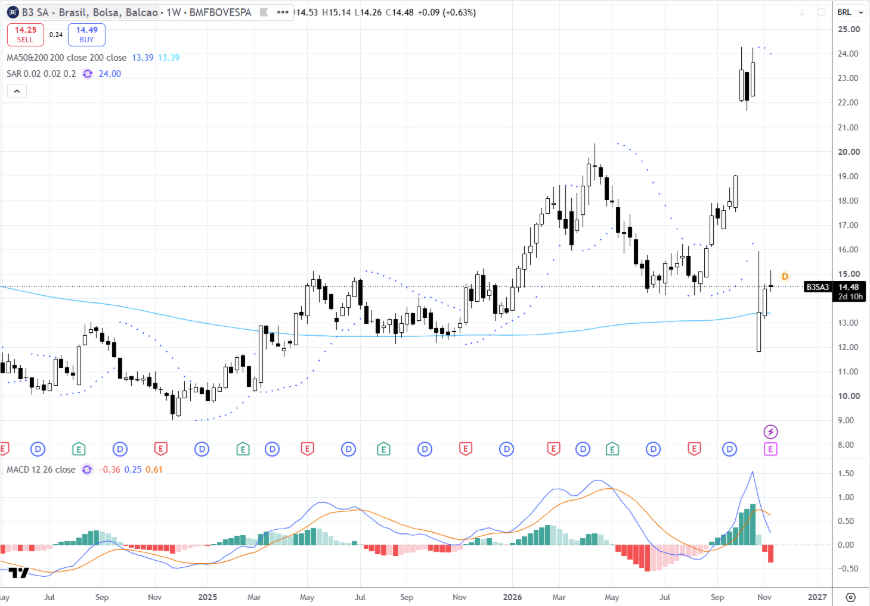
B3SA3 - gráfico semanal (fonte: TradingView, fornecido pelo autor)
Análise técnica
A ação, a R$ 14,48, está apenas ligeiramente acima da média de 200 semanas (R$ 13,39). O longo pavio inferior da semana do choque (mínima de R$ 11,83) mostra forte demanda nos preços baixos, mas os demais indicadores pedem cautela: o MACD cruzou abaixo da linha de sinal, com histograma negativo e crescente (-0,36), e o SAR está distante, em R$ 24. As resistências estão em R$ 15,15 e R$ 15,95.
Sinal: neutro, aguardar o balanço. Um fechamento semanal acima de R$ 15,20 abriria espaço para R$ 16; uma perda da média de 200 semanas (R$ 13,39) invalida a recuperação. A relação risco/retorno antes de 12 de novembro não é favorável.
Itaú Unibanco (ITUB4): Qualidade Confirmada
O que moveu a ação
O Itaú caiu 13,66% em 26 de outubro e reagiu ao balanço do 3T26, divulgado em 3 de novembro após o fechamento: subiu cerca de 3% no dia 4 e 1,38% no dia 6. O lucro recorrente de R$ 12,6 bilhões (+6,2% em um ano) veio em linha com o consenso, de R$ 12,58 bilhões, e o ROE ficou em 23,6%, muito acima do Bradesco (16,1%) e do Santander (11,9%).
A carteira de crédito chegou a R$ 1,544 trilhão (+10,2%), o custo do crédito ficou estável em 2,7% da carteira média, o índice de eficiência melhorou para 37,5% e o capital principal (CET1) subiu de 12,3% para 12,7%. O banco reafirmou as projeções para 2026.
Riscos
Rentabilidade: o ROE recuou de 24,3% para 23,6% no trimestre.
Crédito a PMEs: a inadimplência acima de 90 dias subiu para 2,0%, com o fim das carências de programas governamentais.
Receitas de serviços: praticamente estáveis, abaixo das estimativas do BTG.
O BTG mantém compra, com alvo de R$ 53 em 12 meses. O UBS BB, por outro lado, cortou o preço-alvo e manteve recomendação neutra, por considerar que os múltiplos já refletem a qualidade do banco.
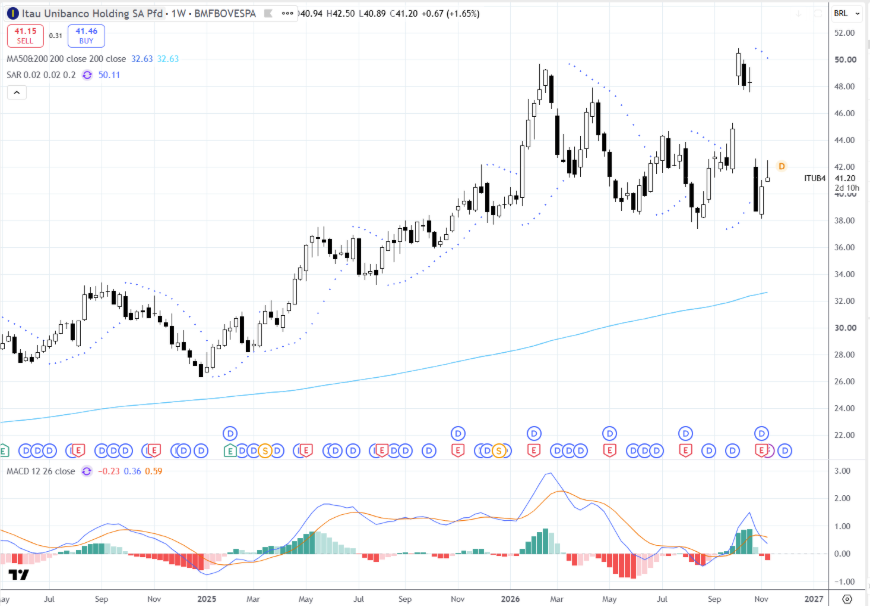
ITUB4 - gráfico semanal (fonte: TradingView, fornecido pelo autor)
Análise técnica
A R$ 41,20, a ação está bem acima da média de 200 semanas (R$ 32,63), e o suporte em torno de R$ 38, que já havia segurado o preço em agosto, voltou a funcionar. O MACD, porém, está abaixo da linha de sinal (0,36 contra 0,59), ainda em território positivo, e o SAR permanece acima do preço (R$ 50,11). O gap eleitoral começa em cerca de R$ 47,50.
Sinal: positivo, com confirmação pendente. Um fechamento semanal acima de R$ 42,50 abre caminho para R$ 44 e, depois, R$ 47,50. A leitura é invalidada abaixo de R$ 38. Entre os três, é o papel com a combinação mais consistente entre fundamentos e preço.
Conclusão
As três altas têm naturezas distintas. A Sabesp reagiu a um catalisador operacional concreto, o Itaú confirmou a sua qualidade num trimestre exigente e a B3 viveu um repique técnico ainda sem suporte de notícias. Nenhuma das três fechou o gap aberto pela eleição, e o SAR semanal segue acima do preço em todas, sinal de que a tendência de curto prazo ainda não virou. Os próximos testes são o ex-JCP da Sabesp, em 11 de novembro, e o balanço da B3, em 12 de novembro.
Acompanhe no DailyForex a análise técnica de Sabesp, B3 e Itaú veja quais são os melhores brokers para investir em ações brasileiras com mais segurança.