


O S&P 500 continua perto de suas máximas históricas, mas segue ameaçado por vários fatores baixistas. Por um lado, o rendimento dos títulos voltou a subir durante a semana passada. Por outro, acabam de ser publicados vários dados econômicos que evidenciam sinais de esfriamento. Além disso, a situação geopolítica no Oriente Médio é incerta e pode voltar a pressionar o petróleo e a inflação a qualquer momento.
A força que sustenta o índice está nas grandes empresas de tecnologia, e muitos analistas se perguntam por quanto tempo elas ainda poderão continuar fazendo isso se as condições ficarem ainda mais desfavoráveis.
Melhores Corretores de Forex Online
Quais São os Pontos-Chave da Narrativa em Torno do S&P 500?
Neste momento, a narrativa se apoia em 3 pilares:
Liderança da IA e das empresas de tecnologia
Menor probabilidade de altas nos juros no curto prazo
Incerteza no Oriente Médio
A seguir, detalhamos cada um deles.
A IA Mantém a Liderança no S&P 500
A semana passada voltou a mostrar que a força do S&P 500 continua muito vinculada às grandes companhias de tecnologia e ao segmento relacionado à inteligência artificial.
O S&P 500 caiu 0,34%, enquanto a versão equiponderada do índice recuou 0,65%. Isso indica que a queda não foi uniforme entre seus componentes e que as companhias de maior capitalização tiveram um desempenho relativamente mais sólido. O Nasdaq, mais concentrado em grandes empresas de tecnologia em sua composição, subiu 0,56%, reforçando essa leitura.
A decomposição setorial também aponta na mesma direção. O setor de tecnologia foi o que mais avançou durante a semana passada, com alta de 1,81%. Serviços públicos, industriais e energia também terminaram em território positivo, embora com avanços mais modestos, entre 0,70% e 0,73%, enquanto os demais setores fecharam com perdas.
A Probabilidade de uma Alta de Juros no Curto Prazo Diminui
A semana passada trouxe vários dados econômicos mais fracos do que o esperado, reduzindo a probabilidade atribuída pelo mercado a uma alta de juros em outubro.
O dado mais relevante chegou na sexta-feira, quando as folhas de pagamento não agrícolas de setembro mostraram a criação de apenas 29.000 empregos, contra 89.000 esperados. A taxa de desemprego subiu de 4,1% para 4,2%, e os ganhos médios por hora cresceram 0,1%, contra 0,3% esperado.
Esse sinal se somou a outros indicadores que apontaram para uma moderação da atividade econômica: o PMI industrial de setembro, o PCE subjacente de agosto, as ofertas de emprego do JOLTS e a confiança do consumidor do The Conference Board ficaram abaixo das previsões.
No início da semana, o FedWatch atribuía uma probabilidade de 70,86% a uma alta em outubro. Agora, esse valor caiu para 22,1%. No entanto, as expectativas para o fim do ano seguem muito mais restritivas, com uma probabilidade de 85,2% de que o Fed volte a subir os juros antes do fim de 2026.
A Incerteza no Oriente Médio Continua Gerando Aversão ao Risco
Durante as últimas semanas, falava-se em uma retomada das negociações entre Estados Unidos e Irã para encerrar a guerra e reabrir o Estreito de Ormuz, o que gerou certo otimismo. No entanto, as conversas parecem ter sido interrompidas após a rejeição, por Washington, da proposta enviada por Teerã. Os Estados Unidos deslocaram mais tropas para o Irã, e Trump anunciou que pretende retomar os bombardeios no fim de novembro.
A isso se soma o fato de que a Arábia Saudita está planejando ataques contra os houthis do Iêmen, em resposta às recentes tomadas de território e aos ataques contra instalações de energia e navios no Mar Vermelho.
A situação alimenta os temores de novas interrupções no fornecimento de petróleo, que poderiam elevar ainda mais as cotações e alimentar a inflação.
Os Títulos dos EUA Continuam Sendo o Principal Freio para o S&P 500
O rendimento do Treasury de 10 anos terminou a semana em 5,275%, contra 5,167% na semana anterior. Trata-se de uma alta de 10,8 pontos-base que mantém a tendência de alta iniciada no fim de fevereiro e levou o rendimento a uma nova máxima dos últimos 19 anos e 3 meses.
O comportamento do título de 2 anos foi diferente e se moveu para baixo. Seu rendimento terminou a semana em 4,827%, contra 4,860% antes, embora permaneça dentro de uma tendência de alta iniciada no fim de fevereiro. Além disso, durante a semana passada, alcançou uma nova máxima dos últimos 2 anos e 4 meses.
Para a semana que começa, o comportamento dos títulos representa um fator baixista para o S&P 500. O principal problema vem do Treasury de 10 anos: um rendimento de 5,275% aumenta o atrativo relativo da dívida pública frente às ações e eleva a taxa utilizada pelos investidores para avaliar os lucros futuros das empresas. Esse efeito costuma ser especialmente relevante para companhias cujas avaliações dependem de lucros esperados no longo prazo, como ocorre com muitas das grandes empresas de tecnologia.
Além disso, é preciso considerar que o movimento de alta do título de 10 anos não ocorreu apenas por causa das expectativas de altas nos juros. A inflação, as necessidades de financiamento do governo dos EUA e as perspectivas de crescimento também contribuem para mantê-los elevados.
Os Earnings Ainda não são um Catalisador para o S&P 500
A temporada de resultados do terceiro trimestre ainda não começou, por isso os earnings não estão atuando como um catalisador direto para o S&P 500. No entanto, sua importância aumentará nas próximas semanas.
Os investidores chegam a esta temporada de resultados se perguntando mais uma vez se os lucros corporativos serão robustos o suficiente para justificar os altos preços das ações, especialmente nas grandes companhias de tecnologia vinculadas à inteligência artificial. O comportamento recente do Nasdaq e dos índices setoriais de semicondutores mostra que o mercado continua premiando as expectativas relacionadas à IA. Porém, os próximos resultados permitirão verificar até que ponto elas estão se traduzindo em crescimento real de receitas e lucros.
O que Acompanhar esta Semana no S&P 500?
A seguir, deixamos uma lista com os relatórios macroeconômicos que serão publicados ao longo desta semana, pois podem aumentar a volatilidade no S&P 500:
PMI de serviços de setembro (segunda-feira)
Renovações de pedidos de auxílio-desemprego (quinta-feira)
Novos pedidos de auxílio-desemprego (quinta-feira)
Confiança do consumidor de outubro da Universidade de Michigan (sexta-feira)
Expectativas de inflação da Universidade de Michigan (sexta-feira)
Resultados melhores do que o esperado podem gerar otimismo no mercado e atrair pressão compradora para o S&P 500. Por outro lado, se os dados vierem piores do que o previsto, pode ocorrer a reação contrária.
Além disso, na quarta-feira serão divulgadas as atas da última reunião do Comitê Federal de Mercado Aberto (FOMC). Um tom mais restritivo do que o esperado poderia provocar uma alta nas expectativas de aumento de juros. Isso impulsionaria os rendimentos dos títulos e aumentaria a pressão sobre as avaliações da renda variável, o que representa um sinal baixista para o S&P 500.
Por outro lado, qualquer sinal de preocupação com a evolução da economia ou do mercado de trabalho poderia reforçar as expectativas de uma política monetária menos restritiva e oferecer algum apoio ao índice.
Análise Técnica do S&P 500
Gráfico semanal:
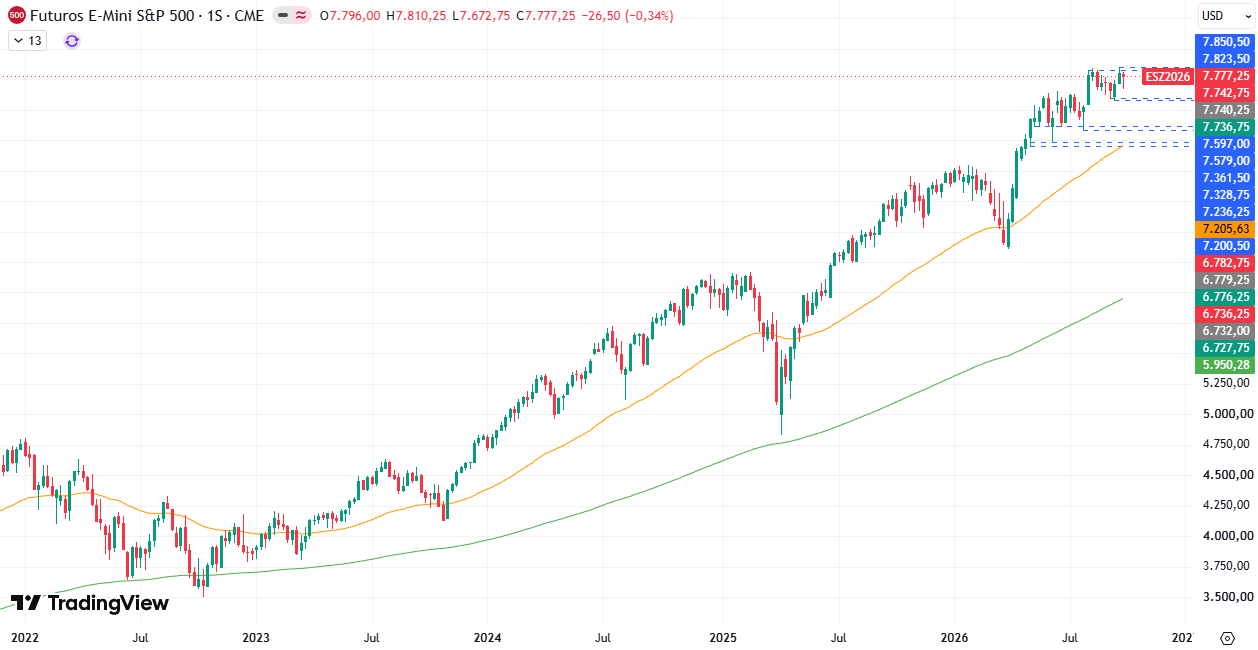
Gráfico semanal do S&P 500. Fonte: TradingView.
Gráfico diário:
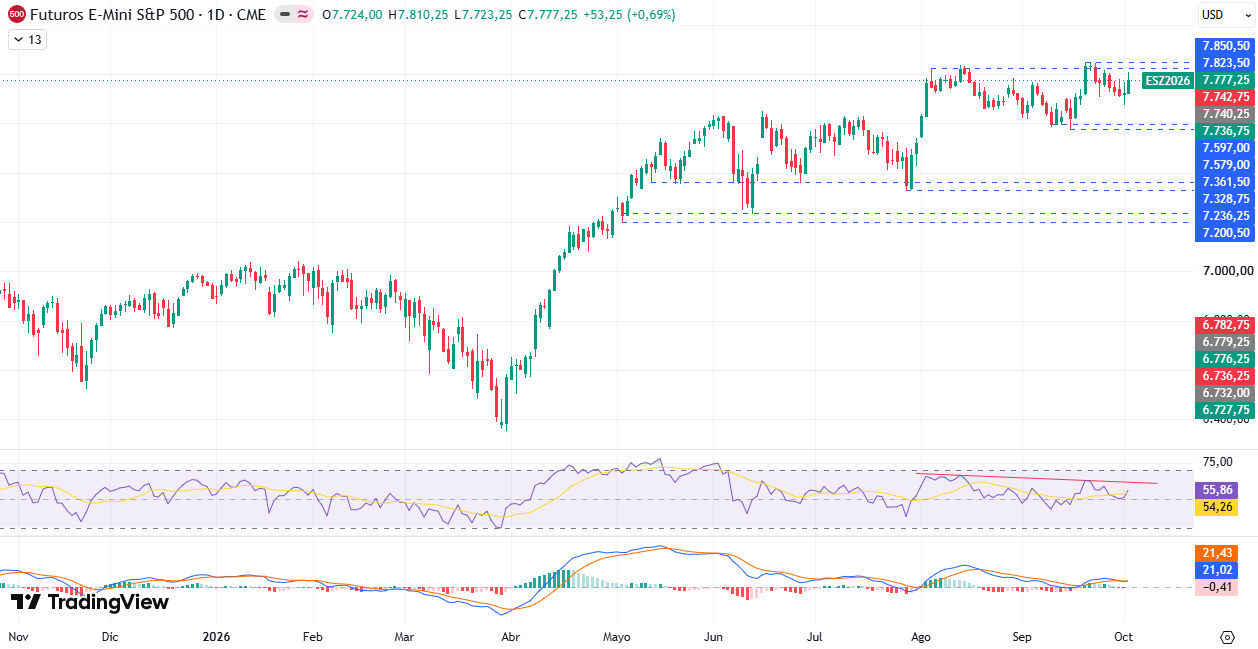
Gráfico diário do S&P 500. Fonte: TradingView.
O S&P 500 se mantém perto da máxima histórica alcançada há 2 semanas, embora os indicadores técnicos do gráfico diário alertem para uma queda na pressão compradora, o que dificultaria um breakout.
Neste momento, é preciso prestar atenção à possível formação de uma figura de reversão abaixo da resistência de 7.823 – 7.850 USD. Isso confirmaria essa hipótese e poderia levar a cotação às proximidades dos 7.600 USD, deixando o índice em estado de lateralização.
Análise Técnica dos 7 Magníficos
Apple (AAPL)
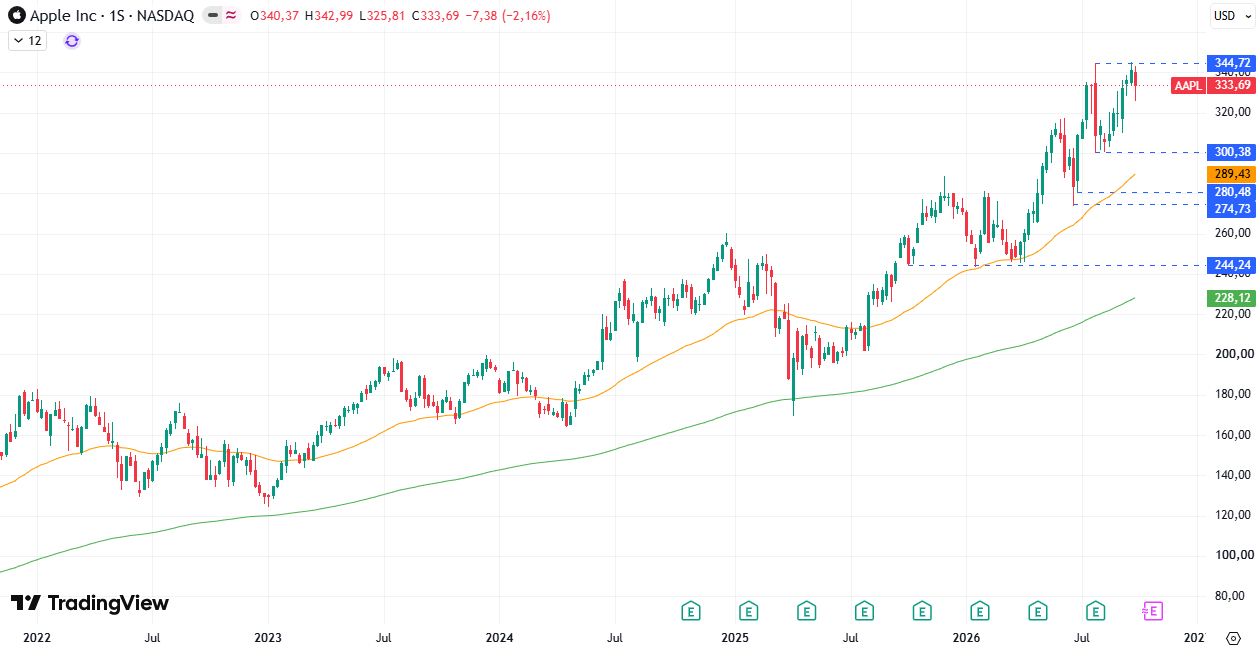
Gráfico da Apple (AAPL). Fonte: TradingView.
A Apple fechou a semana passada com queda de 2,16% e uma vela que deixou tanto a máxima quanto a mínima abaixo das da semana anterior. Isso vem logo após o fakeout no antigo teto histórico e poderia ser interpretado como uma reação de baixa, deixando o mercado em estado de lateralização.
Se a mínima da semana passada for superada para baixo, essa teoria ganhará força e a Apple poderá voltar em direção à zona de 300 USD.
Microsoft (MSFT)
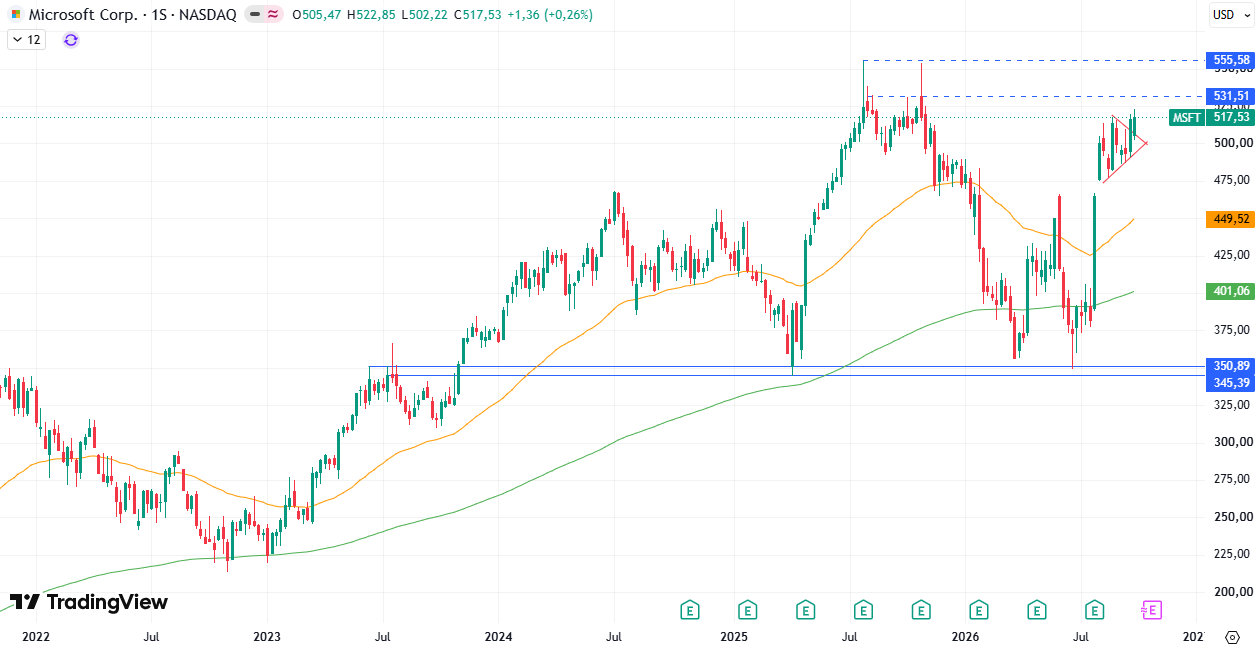
Gráfico da Microsoft (MSFT). Fonte: TradingView.
A semana passada praticamente não deixou variação na Microsoft, que terminou com uma alta modesta de 0,26%. No entanto, o preço se moveu em um intervalo relativamente amplo devido a um gap de baixa na abertura de segunda-feira.
Tanto a máxima quanto a mínima ficaram acima das da semana anterior, e o fechamento ocorreu na parte alta do intervalo. São sinais de força que consolidam a ruptura da margem superior do bandeirola formado há 2 semanas e que levaram o preço até sua máxima dos últimos 11 meses. No entanto, é necessário agir com cautela, pois o preço está se aproximando de uma zona de resistências.
Alphabet (GOOGL)
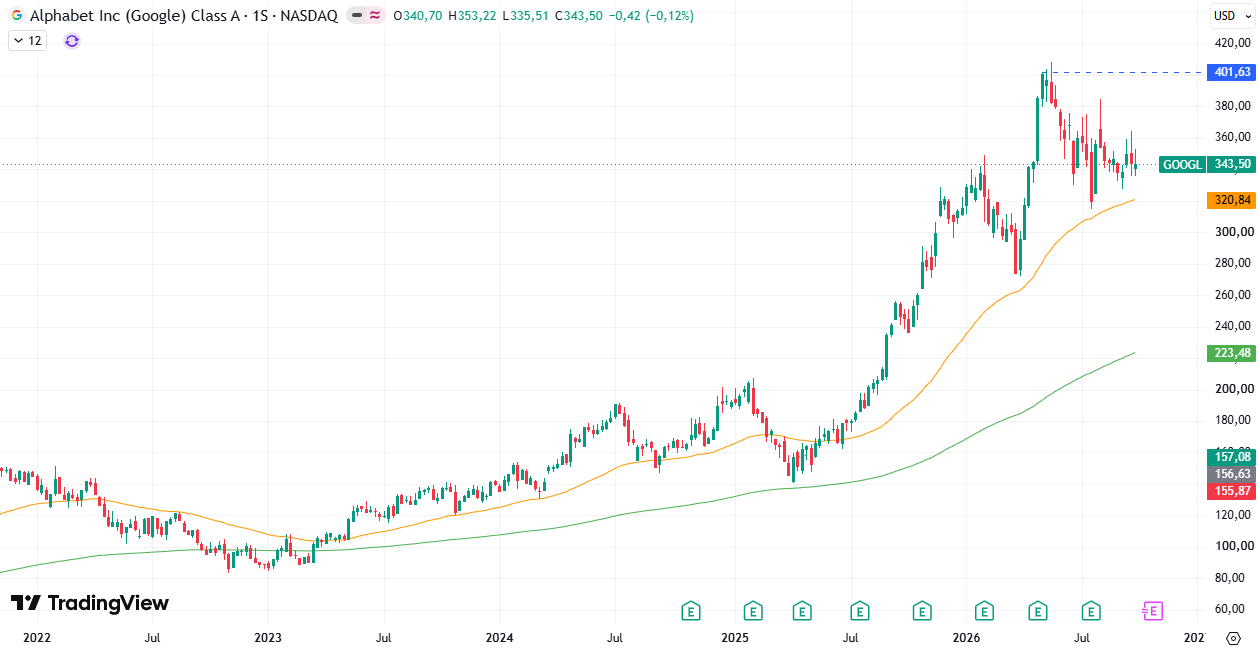
Gráfico da Alphabet (GOOGL). Fonte: TradingView.
A Alphabet terminou a semana passada praticamente estável, com queda de 0,12%, corpo reduzido e sombras amplas dos dois lados. É a continuação de uma série de velas com perfil semelhante, que indicam indecisão e certo equilíbrio entre oferta e demanda.
Antes de buscar entradas neste mercado, convém esperar o aparecimento de sinais altistas ou baixistas mais claros. Por enquanto, a situação é confusa e a cotação pode se mover de maneira difícil de antecipar.
Amazon (AMZN)
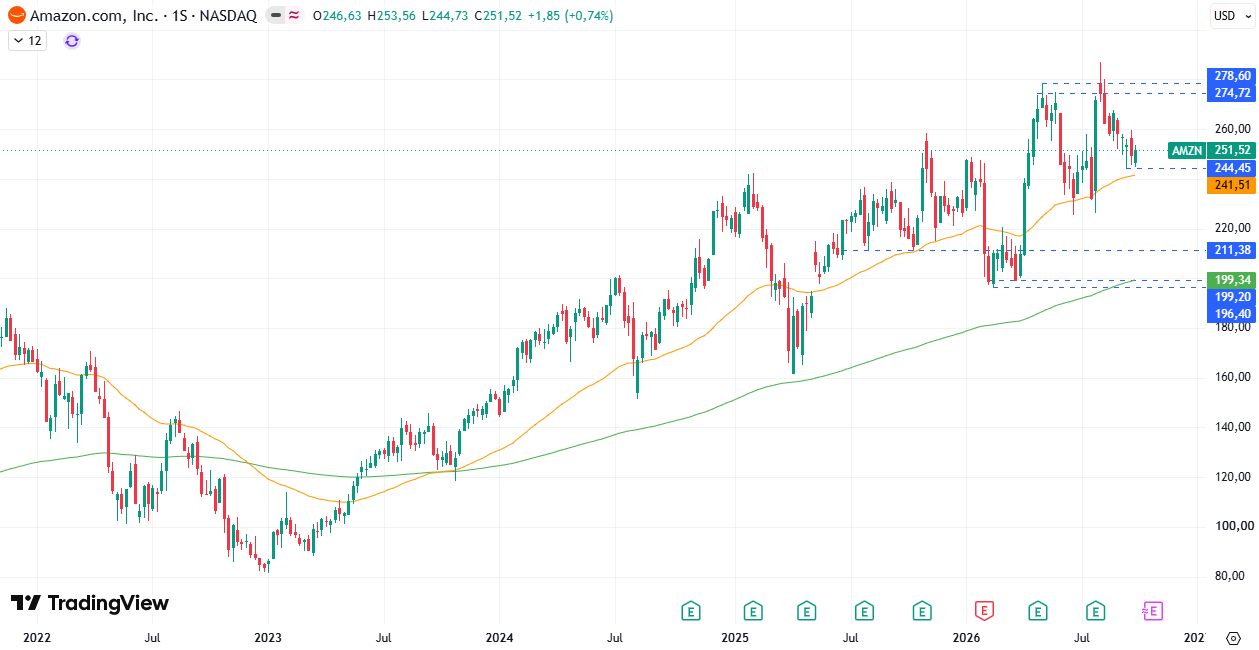
Gráfico da Amazon (AMZN). Fonte: TradingView.
A Amazon deixou sinais mistos na semana passada. Por um lado, subiu 0,74% e fechou perto da máxima. No entanto, tanto essa máxima quanto a mínima ficaram ligeiramente abaixo das da vela anterior.
Um cruzamento para baixo da EMA50, seguido de uma consolidação posterior, reforçaria as teses baixistas e poderia levar o preço às proximidades de 226 – 232 USD. Por outro lado, se o preço se lateralizar acima desse indicador, será sinal de que a demanda está aumentando e poderemos ver uma recuperação no curto prazo.
Meta (META)
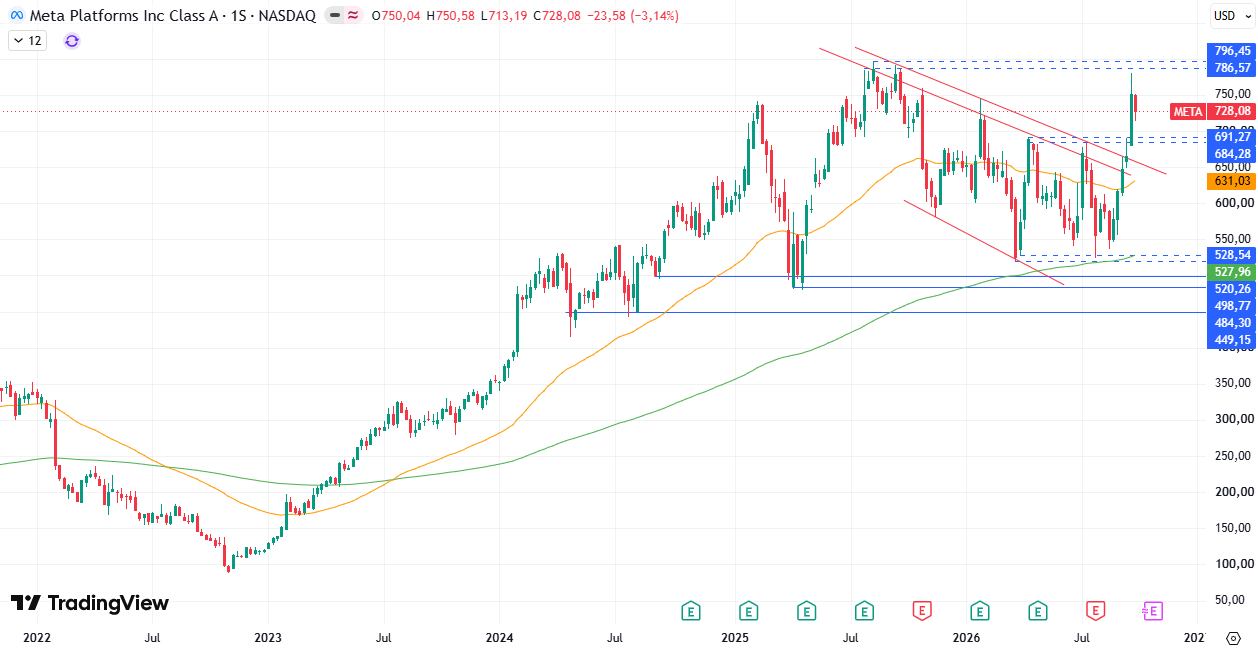
Gráfico da Meta (META). Fonte: TradingView.
A Meta recuou 3,14% na semana passada. O movimento veio imediatamente após a vela de rejeição formada nas proximidades da resistência de 786 – 796 USD, por isso pode estar se formando uma virada abaixo desse nível, que colocaria fim à alta iniciada há 3 semanas. Uma queda abaixo da mínima da semana passada reforçaria essa hipótese.
Para pensar em uma continuação das altas, o preço teria que romper a resistência com uma vela ampla e se consolidar acima dela.
Nvidia (NVDA)
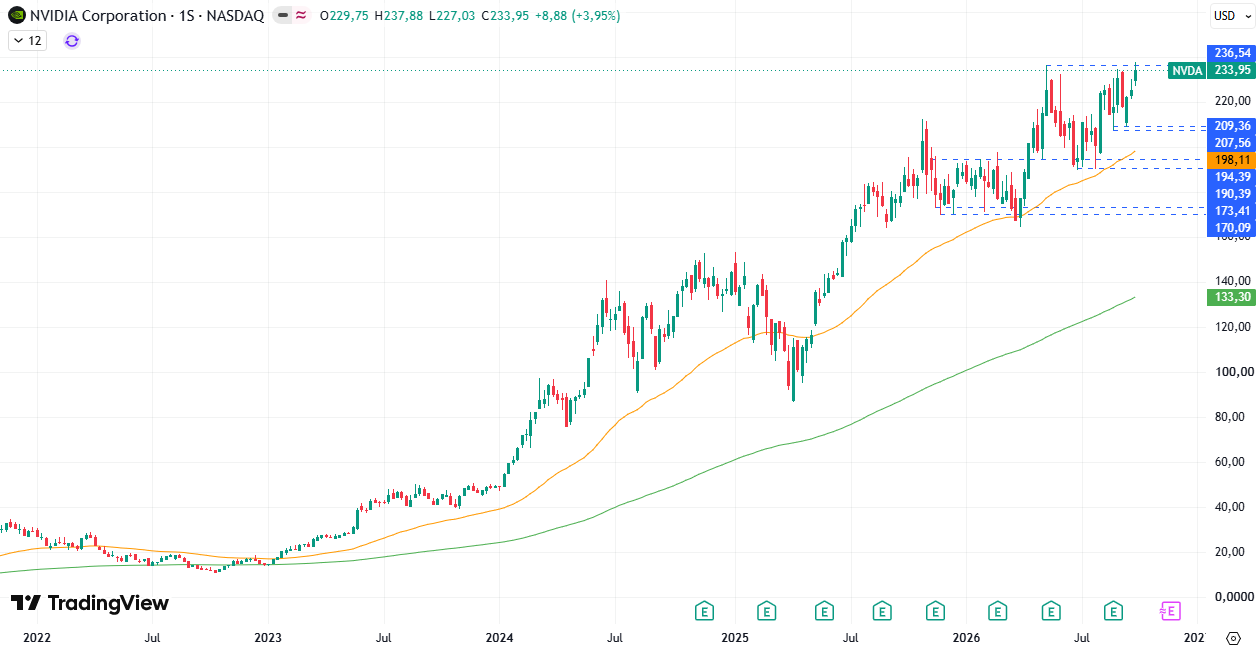
Gráfico da Nvidia (NVDA). Fonte: TradingView.
A Nvidia avançou 3,95% na semana passada e marcou uma nova máxima histórica em 237,88 USD, superando a anterior por uma margem muito estreita. No entanto, o preço recuou em seguida e a vela deixou uma sombra ampla na parte superior, o que sugere que a oferta foi ativada nessa zona e abre a possibilidade de que o breakout termine sendo um fakeout.
Antes de considerar entradas compradoras, seria necessária uma consolidação acima dos 236 USD. Por outro lado, uma queda abaixo da mínima da semana passada (227,03 USD) reforçaria as teses baixistas e poderia trazer uma nova queda em direção ao suporte de 207 – 209 USD.
Tesla (TSLA)
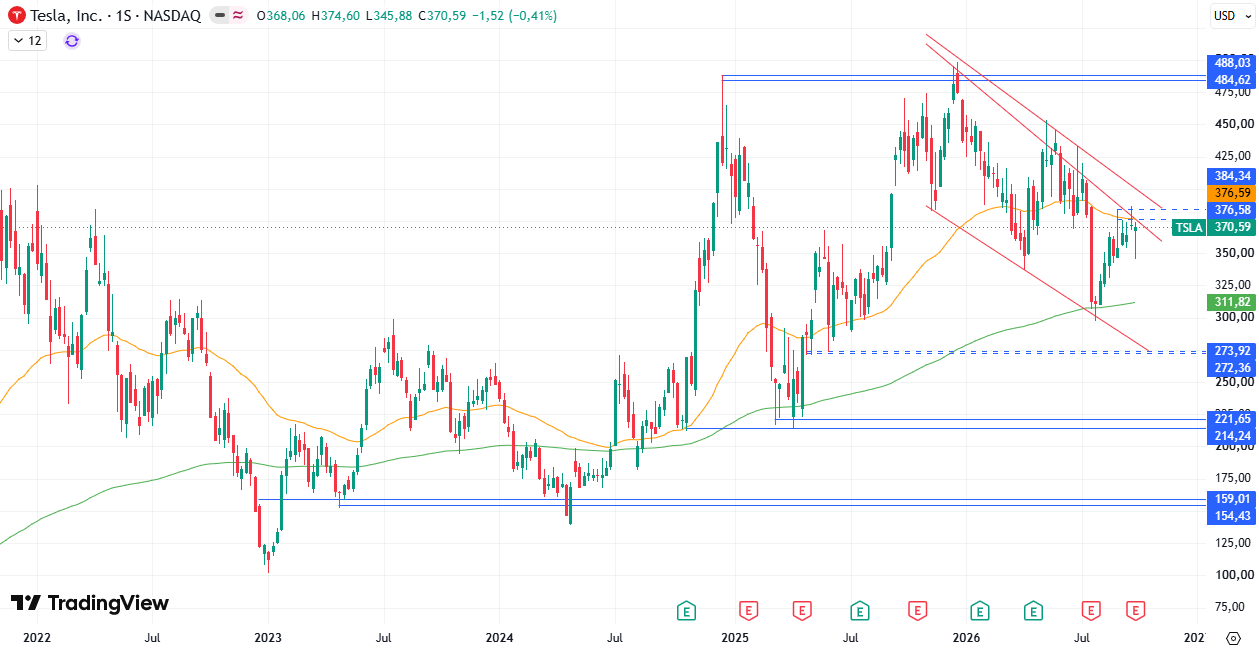
Gráfico da Tesla (TSLA). Fonte: TradingView.
A vela da semana passada deixou sinais mistos no gráfico da Tesla. Por um lado, a máxima e a mínima inferiores às da anterior, além da nova mínima mensal, indicam fraqueza. O preço pode estar se preparando para uma nova queda, nas proximidades da linha de tendência, dando continuidade à estrutura baixista.
No entanto, a sombra muito ampla na parte inferior sugere que a demanda teria se intensificado e talvez acabe empurrando a cotação para cima. Uma nova mínima abaixo da semana passada apoiaria a primeira teoria, enquanto uma consolidação acima da EMA fortaleceria a segunda.
Acompanhe todos os movimentos do S&P 500 durante o mês de outubro e do mercado de ações com a DailyForex. Veja também nossos conteúdos de análise técnica, ações e matérias-primas, além da seleção dos melhores brokers no Brasil recomendados pela DailyForex.