


O S&P 500 entra em outubro nos 7.750,25 pontos, depois de avançar apenas 0,67% em setembro e acumular uma valorização aproximada de 12,5% no que vai de 2026. A tendência de fundo continua sendo altista, embora a deterioração da amplitude do mercado e a alta dos rendimentos dos títulos dos Estados Unidos representem um desafio para o rally.
Enquanto o índice se mantiver acima da mínima marcada em março nos 6.353,25 pontos, a estrutura altista continuará vigente. Uma ruptura da zona de 7.823 – 7.850 pontos abriria caminho para os 8.000. Em outubro, a reunião de política monetária do Fed e os resultados corporativos do terceiro trimestre serão os principais catalisadores a observar.
Melhores Corretores de Forex Online
Previsão do S&P 500 para Outubro
Na tabela a seguir, você pode analisar rapidamente qual é a situação do S&P 500 para o mês de outubro:
Sinal | Perspectivas para outubro |
Tendência mensal | Bullish |
Suporte relevante | 7.579 – 7.597 |
Resistência relevante | 7.823 – 7.850 |
Nível de breakout (altista) | Acima de 7.850 |
Nível de breakdown (baixista) | Abaixo de 7.579 |
Principais riscos | Rendimento dos títulos dos Estados Unidos e expectativas em relação à política monetária do Fed |
Principais catalisadores | Resultados corporativos e perspectivas de crescimento das ações de semicondutores e IA |
O que Aconteceu com o S&P 500 em Setembro?
O S&P 500 fechou agosto em 7.699 pontos e terminou setembro em 7.750,25, o que representa uma alta mensal de apenas 0,67%. Durante o mês, o índice oscilou entre uma mínima de 7.575 e uma máxima de 7.848,50, mantendo-se próximo de suas máximas históricas apesar da volatilidade. No acumulado do ano, soma uma valorização aproximada de 12,5%.
O comportamento foi condicionado pela alta das rentabilidades dos títulos, com o Treasury de 10 anos chegando a 5,30%, enquanto as expectativas de inflação e novas altas de juros pressionavam a renda variável.
A força concentrou-se especialmente em tecnologia (+5,5%) e, em menor medida, comunicação, enquanto oito dos onze setores terminaram o mês em território negativo. Além disso, cerca de 75% dos componentes do S&P 500 caíram em setembro. O índice equiponderado (RSP) perdeu 4,88%, refletindo uma participação de mercado muito estreita. O NASDAQ 100 terminou com ganhos de 4,50%, confirmando a força do setor tecnológico.
O mês de setembro poderia ser resumido da seguinte forma: o S&P 500 resistiu, mas a amplitude se deteriorou.

O Rally do S&P 500 é Tão Forte Quanto Parece?
A fraqueza da amplitude observada em setembro ganha mais relevância quando se analisa como o avanço do índice está distribuído. No fim do mês, menos de 25% dos componentes do S&P 500 eram negociados acima de sua média móvel de 50 sessões, enquanto apenas cerca de 41% permaneciam acima da média de 200 sessões. Isso evidencia que o índice continua perto das máximas, mas a maioria de seus componentes mostra um comportamento técnico muito mais fraco.
Por outro lado, a diferença entre o desempenho mensal do S&P 500 e o RSP (índice equiponderado) é a maior vista desde março de 2020 e reforça essa leitura.
Isso aponta para uma participação cada vez mais estreita, com as grandes companhias de tecnologia exercendo uma influência desproporcional sobre o resultado do índice. A linha de avanço/declínio também reflete essa deterioração de fundo. Isso não significa necessariamente que o S&P 500 vá corrigir em outubro, mas sim que o mercado está se tornando mais vulnerável. Quanto menor o número de empresas sustentando o índice, maior será o impacto se algum de seus principais líderes perder impulso.
Análise técnica do S&P 500 para outubro
Gráfico mensal:
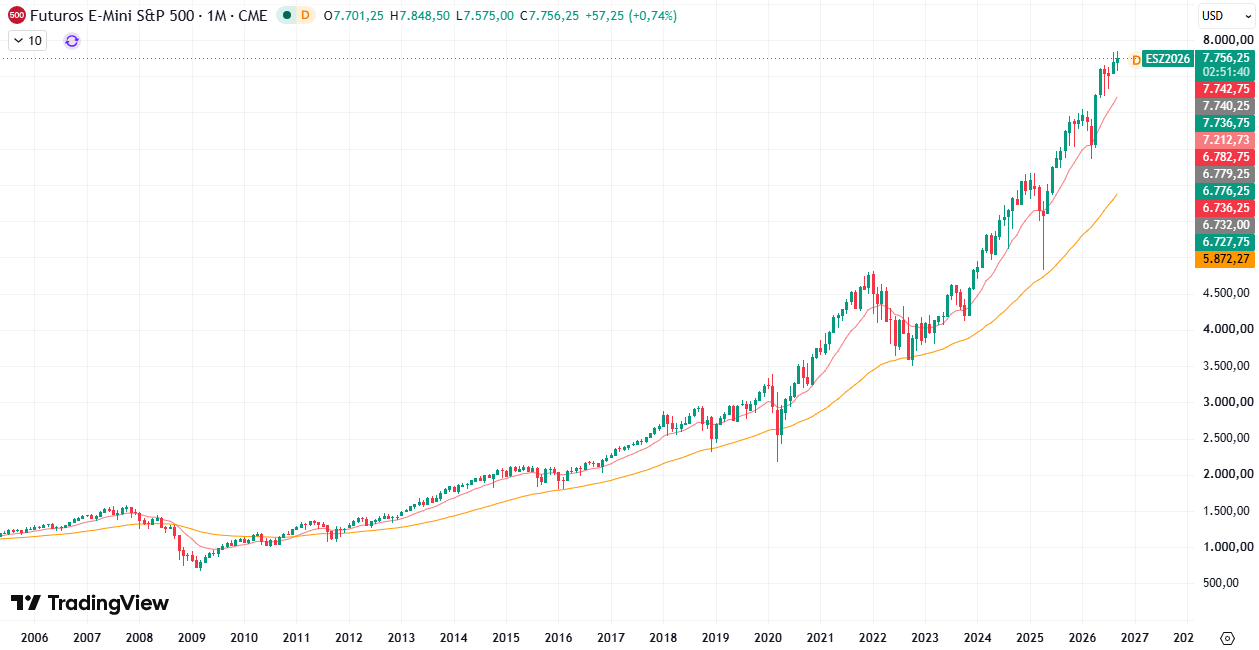
O gráfico mensal do S&P 500 exibe uma tendência altista de fundo. Neste momento, o preço se mantém acima da média móvel anual (12 períodos) e muito acima da média de 50 meses.
Durante setembro, o índice alcançou a atual máxima histórica (7.848,50), embora a vela apresente um corpo pequeno e sombras relativamente longas dos dois lados. Elas sinalizam equilíbrio entre oferta e demanda e sugerem que o mercado poderia consolidar ou realizar um recuo antes de iniciar um novo rally.
Gráfico semanal:
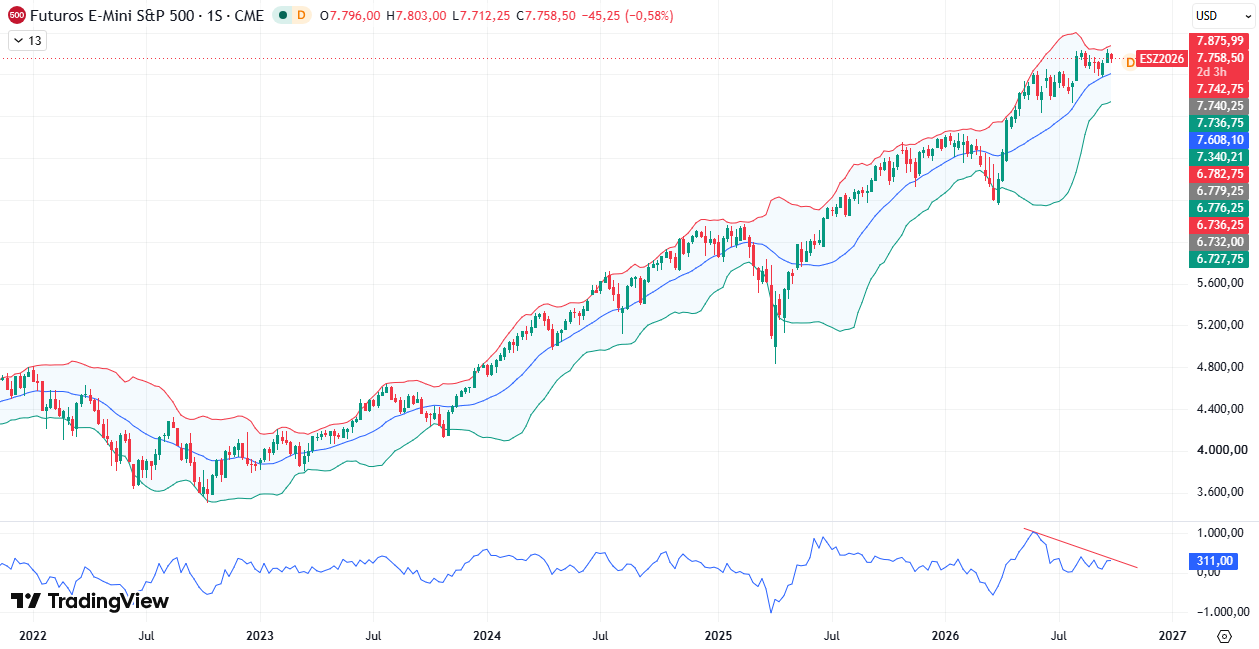
A cotação do S&P se mantém acima da média móvel de 20 semanas e na parte superior do canal marcado pelas Bandas de Bollinger. Isso indica que o preço estaria estendido para cima e poderíamos ver uma queda a qualquer momento.
Na semana passada, o preço interagiu com a banda superior e formou uma vela de rejeição, seguida por uma vela baixista na semana atual. É um padrão que sugere um recuo de curto prazo. Além disso, o indicador momentum apresenta uma divergência, sinalizando que as altas dos últimos meses não foram sustentadas por um aumento na negociação e que o preço poderia cair.
Gráfico diário:
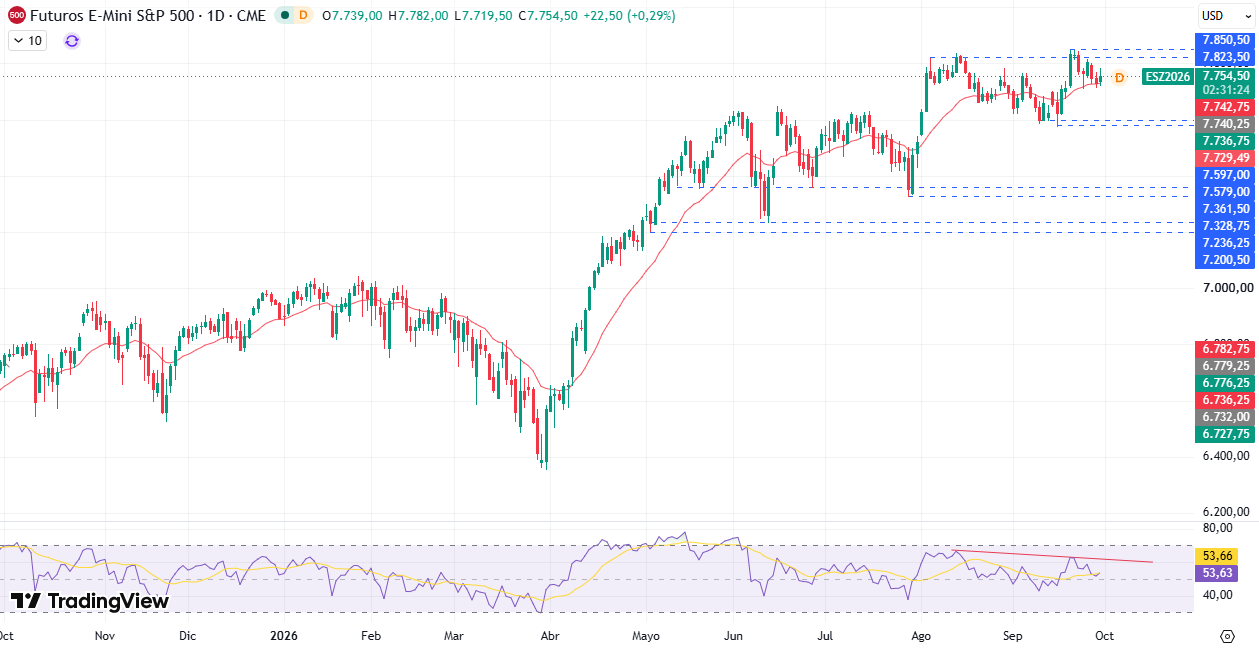
No gráfico diário, a cotação do S&P 500 está acima das médias móveis de 20, 50 e 200 períodos. Por um lado, isso sugere força, mas também indica que, mais cedo ou mais tarde, pode ocorrer uma reversão à média.
Também se observa um possível topo duplo formado pelas máximas de 7.838,50 (13 de agosto) e 7.848,50 (22 de setembro), cuja linha central está na zona de 7.579 – 7.597. Um breakdown nesse nível completaria uma figura baixista que poderia trazer um recuo ao S&P 500.
Por sua vez, o indicador RSI apresenta uma divergência baixista desde 13 de agosto, sinalizando que, embora o mercado esteja lateralizado, a força da demanda é cada vez menor. Trata-se de outro sinal que apontaria para uma possível queda no índice de referência dos Estados Unidos nas próximas semanas.
Níveis de Suporte no S&P 500
Primeiro suporte: 7.579 – 7.597. Um breakdown aqui completaria uma figura de topo duplo no gráfico diário e poderia atrair pressão vendedora para o S&P 500 no curto prazo.
Suporte relevante: 7.200 – 7.235. Uma queda abaixo desse nível cruzaria a EMA50 do gráfico semanal para baixo e deixaria um recuo de mais de 8%. Vale lembrar que, a partir de 10%, considera-se que o índice entrou em uma correção técnica.
Invalidação da tendência em curso: 6.353,25. Trata-se do swing low da última correção realizada pelo S&P 500 em março. Uma ruptura desse nível invalidaria a estrutura de máximas crescentes observada no gráfico semanal e deixaria uma queda de 19,05% (muito próxima dos 20% que geralmente são considerados como início de um mercado baixista).
Níveis de Resistência no S&P 500
Neste momento, o único nível de resistência acima do preço atual é a zona de 7.823 – 7.850 pontos. O preço rebotou nas suas imediações três vezes desde o início de agosto.
Acima desse nível está a barreira psicológica dos 8.000. Não se trata de uma resistência técnica como a anterior, mas é um ponto em que muitos traders poderiam fechar posições compradas ou abrir posições vendidas, por isso pode ocorrer um recuo na primeira vez em que a cotação chegar a essa região.
O Rendimento dos Títulos pode ser Decisivo em Outubro
O comportamento dos Treasuries será um dos fatores a considerar em outubro. Em setembro, o rendimento do Treasury de 10 anos subiu para 5,285%, alta de 11,21% em relação a agosto, enquanto o título de 2 anos atingiu 4,881%, após avançar 12,40%. O movimento foi ainda mais significativo em termos reais: o rendimento real de 10 anos aumentou para 2,9%, alta de 18,85% frente ao mês anterior.
Rendimentos mais elevados aumentam a taxa usada para descontar os lucros futuros das empresas, reduzindo o valor presente desses fluxos de caixa. O efeito pode ser especialmente relevante para companhias de crescimento, cujas avaliações dependem em maior medida de lucros esperados no longo prazo. Além disso, títulos mais atrativos podem competir com a renda variável pelo capital dos investidores, enquanto custos de financiamento maiores pressionam empresas e consumidores.
Se os rendimentos continuarem subindo em outubro, as grandes empresas de tecnologia que sustentaram boa parte do avanço do S&P 500 poderiam enfrentar pressão adicional.
A Decisão do Fed: O Maior Risco em Outubro para o S&P 500
A política monetária do Fed será um dos principais focos de atenção para o S&P 500 em outubro. Em setembro, o banco central elevou os juros em 25 pontos-base, para a faixa de 3,75% – 4,00%. Ao mesmo tempo, suas novas projeções apontaram para crescimento do PIB de 2,3%, taxa de desemprego de 4,1% e inflação PCE de 3,7% ao fim de 2026. Em média, os membros do Comitê Federal de Mercado Aberto estimam que os juros estarão em 4,1% no fim do ano.
Neste mês haverá duas datas-chave a considerar. A primeira é a publicação das atas da reunião de setembro, em 7 de outubro. A segunda (e mais importante) é a reunião de política monetária de 27 e 28 de outubro. O FedWatch atribui uma probabilidade de 37,1% a outra alta de juros.
Mais do que a decisão em si, o impacto nos mercados dependerá do que Kevin Warsh disser na coletiva de imprensa após o anúncio do resultado. Um tom dovish poderia provocar queda nos rendimentos dos títulos e favorecer o S&P 500. Em contrapartida, uma mensagem mais hawkish do que o esperado poderia ter o efeito oposto, impulsionando ainda mais os rendimentos e aumentando a pressão sobre a renda variável.
Os Resultados Corporativos do Q3 Podem Determinar se o Rally se Estende
A temporada de resultados do terceiro trimestre será outro grande catalisador do S&P 500 em outubro. Entre as datas mais relevantes, destacam-se:
JPMorgan: terça-feira, 13
Tesla: quarta-feira, 21
Como tem ocorrido ultimamente, o mercado não reagirá apenas ao crescimento da receita e ao lucro por ação (EPS). Outros dados, como margens e projeções para os próximos trimestres, podem ser ainda mais determinantes. No setor tecnológico, as perspectivas de gastos com inteligência artificial e data centers, junto com os dados de demanda por serviços em nuvem, serão essenciais. Elas determinarão se o forte investimento realizado em IA está gerando resultados que sustentem os altos preços das empresas.
A questão central para o S&P 500 será se o crescimento dos lucros pode justificar as avaliações atuais e, ao mesmo tempo, ampliar a participação do rally para além das empresas que atualmente concentram boa parte dos ganhos.
A IA Continua Sendo um Catalisador Importante para o S&P 500
A inteligência artificial continuará sendo um fator relevante para o S&P 500 em outubro. Como se viu ao longo dos últimos meses, quando o setor sobe, costuma puxar o índice junto. Qualquer demonstração de força em suas ações será interpretada como um sinal altista para o S&P 500.
De qualquer forma, o foco dos investidores passou do interesse pelo suposto potencial da tecnologia para dúvidas sobre a capacidade de transformar o enorme investimento realizado em receita e lucros. Por isso, o mercado analisará com lupa o que for dito nas coletivas de apresentação dos resultados. Se houver provas de que os investimentos estão gerando lucros e crescimento, os investidores reagirão com otimismo e o S&P 500 poderá iniciar um novo rally.
Por outro lado, se as companhias ligadas à IA decepcionarem em receita, margens, rentabilidade do capex ou projeções futuras, o impacto sobre o índice poderá ser desproporcional devido à sua elevada ponderação.
Geopolítica e Petróleo: Um Risco Subestimado
A falta de acordo entre Estados Unidos e Irã para normalizar o tráfego marítimo pelo Estreito de Ormuz mantém aberto um risco importante para os mercados em outubro. O estreito é uma das principais rotas energéticas do mundo, por isso qualquer prolongamento das restrições manterá a pressão sobre o preço do petróleo.
A IEA (Agência Internacional de Energia) acaba de ajustar para cima sua estimativa de déficit mundial de petróleo para 1,7 milhão de barris por dia (antes falava em 1,3 milhão). Também adiou para 2027 o retorno a um mercado com superávit. Com esse pano de fundo, o WTI subiu 5,36% em setembro.
Um petróleo mais caro pode afetar negativamente o S&P 500 por várias frentes. Por um lado, contribui para alimentar a inflação e dificulta uma eventual flexibilização monetária, o que manteria os rendimentos dos títulos elevados. Ao mesmo tempo, aumenta os custos das empresas e reduz o poder de compra dos consumidores, pressionando margens e demanda.
Embora o ambiente geral seja negativo para o mercado, deixaria uma situação favorável para as companhias do setor energético. Um petróleo mais caro poderia aumentar seus lucros.
Calendário Econômico para Outubro
Os relatórios macroeconômicos são um dos fatores que podem afetar o comportamento do S&P 500 no curto prazo. Uma sequência de resultados positivos ou negativos também pode dar início a um novo rally ou provocar uma correção, respectivamente.
Para o mês de outubro, será preciso acompanhar os seguintes eventos:
Data | Dado | Por que importa para o S&P 500? |
Quinta-feira 1 | Relatório semanal de novos pedidos de seguro-desemprego | Níveis de desemprego acima do esperado podem contribuir para que o Fed suavize seu discurso hawkish, reduzindo as perspectivas de novas altas de juros. |
Quinta-feira 1 | PMI industrial de setembro | Números acima do esperado demonstram força na economia dos Estados Unidos e vice-versa. |
Sexta-feira 2 | Payrolls não agrícolas de setembro | Níveis de desemprego acima do esperado podem contribuir para que o Fed suavize seu discurso hawkish, reduzindo as perspectivas de novas altas de juros. |
Sexta-feira 2 | Taxa de desemprego em setembro | Níveis de desemprego acima do esperado podem contribuir para que o Fed suavize seu discurso hawkish, reduzindo as perspectivas de novas altas de juros. |
Segunda-feira 5 | PMI de serviços de setembro | Números acima do esperado demonstram força na economia dos Estados Unidos e vice-versa. |
Quarta-feira 7 | Atas do Fed | Um sentimento hawkish entre os dirigentes do Fed durante a última reunião de política monetária aumenta as perspectivas de altas de juros e vice-versa. |
Quinta-feira 8 | Relatório semanal de novos pedidos de seguro-desemprego | Níveis de desemprego acima do esperado podem contribuir para que o Fed suavize seu discurso hawkish, reduzindo as perspectivas de novas altas de juros. |
Terça-feira 13 | Vendas de moradias usadas em setembro | Números acima do esperado demonstram força na economia dos Estados Unidos e vice-versa. |
Quarta-feira 14 | IPC | Inflação acima do esperado contribui para que o Fed mantenha ou endureça seu discurso hawkish. |
Quinta-feira 15 | Vendas no varejo de setembro | Números acima do esperado demonstram força na economia dos Estados Unidos e vice-versa. |
Quinta-feira 15 | IPP de setembro | Inflação acima do esperado contribui para que o Fed mantenha ou endureça seu discurso hawkish. |
Quarta-feira 28 | Decisão de juros | Um tom hawkish durante a coletiva de imprensa aumenta as perspectivas de altas de juros e vice-versa. |
Três Cenários para o S&P 500 em Outubro
Cenário bullish
Gatilho: o S&P 500 fecha acima de 7.848,50
Objetivo potencial: 8.000
Fatores que confirmariam a hipótese altista: recuo nos rendimentos dos títulos, arrefecimento da inflação, resultados corporativos melhores do que o esperado, melhora da amplitude do mercado ou manutenção da força das tecnológicas.
Um breakout sustentado por vários setores é mais sólido do que um provocado apenas por poucas empresas de grande capitalização.
Cenário de consolidação
Faixa potencial: entre 7.579 e 7.850
Condições: uma mistura de fatores positivos e negativos. Por exemplo, resultados corporativos sólidos, mas sem surpresas; rendimentos dos títulos permanecem altos; vários setores enfraquecem; e tecnologia consegue sustentar o S&P 500.
Cenário bearish
Gatilho: o S&P 500 fecha abaixo de 7.579
Objetivos potenciais: 7.400 (queda de 5,71%), 7.236 (queda de 7,80%), 6.700 (queda de 14,63%)
Fatores que confirmariam a hipótese baixista: novas altas nos rendimentos dos títulos, surpresas altistas nos indicadores de inflação, Fed mantém postura hawkish, petróleo continua subindo, resultados corporativos e previsões para o restante do ano piores do que o esperado, fraqueza nas grandes tecnológicas ou amplitude de mercado segue reduzida.
O S&P 500 Pode Chegar a 8.000 em Outubro?
Sim, o S&P 500 pode chegar a 8.000 em outubro, mas precisaria primeiro superar a zona de resistência de 7.823 – 7.850 e depois manter o impulso. A partir do fechamento de setembro em 7.750,25, atingir 8.000 representaria uma alta aproximada de 3,12%. Com base no que ocorreu em meses anteriores, isso é totalmente possível se as circunstâncias adequadas se materializarem.
Uma queda nos rendimentos dos títulos ou um aumento da participação para além das grandes tecnológicas poderia tornar esse movimento possível.
É Possível que Ocorra uma Correção no Mercado em Outubro?
Sim. Existe a possibilidade de uma correção no S&P 500 durante outubro. De acordo com nossa análise e com o cenário bearish apresentado acima, não seria estranho ver um recuo entre 5% e 10% se algumas das seguintes condições ocorrerem:
Ruptura do suporte de 7.579 – 7.597
A amplitude do mercado continua se deteriorando
As grandes tecnológicas perdem força
Os rendimentos dos títulos continuam subindo
As perspectivas de lucros corporativos se enfraquecem
Previsão do S&P 500 para Outubro: Conclusão
O viés para o S&P 500 em outubro continua sendo altista, embora com vulnerabilidade crescente devido à deterioração da amplitude de mercado e aos elevados rendimentos dos títulos. De qualquer forma, enquanto o índice respeitar o suporte de 7.579 – 7.597 pontos, não há motivo para pensar em um pullback.
Uma ruptura e fechamento acima de 7.850 confirmaria a continuação do rally e abriria caminho para uma alta rumo aos 8.000 pontos. Em contrapartida, um fechamento abaixo de 7.579 ativaria um cenário baixista, com as zonas de 7.400 e 7.236 como próximas referências.
Acompanhe todos os movimentos do S&P 500 durante o mês de outubro e do mercado de ações com a DailyForex. Veja também nossos conteúdos de análise técnica, ações e matérias-primas, além da seleção dos melhores brokers no Brasil recomendados pela DailyForex.
