

Os investidores voltaram a olhar para o S&P 500 com certo otimismo, graças à valorização das ações de semicondutores, impulsionada pelos resultados recordes da SK Hynix no terceiro trimestre. Ao mesmo tempo, a queda dos rendimentos dos títulos do Tesouro dos Estados Unidos e a ausência de novos sinais restritivos do Federal Reserve (Fed) também favorecem o mercado acionário.
No entanto, nem tudo é positivo. O risco de uma escalada no Oriente Médio mantém viva a ameaça de novas altas nos preços do petróleo, que poderiam intensificar a inflação.
Melhores Corretores de Forex Online
O Cenário para o S&P 500 Melhora, mas Alguns Riscos Persistem
Do receio com os gastos em IA ao entusiasmo com os semicondutores
No início da semana, o S&P 500 enfrentava um cenário marcado por dúvidas sobre a rentabilidade dos investimentos em inteligência artificial. Os elevados gastos das grandes empresas de tecnologia com data centers e infraestrutura, somados à incerteza sobre quando esses investimentos se traduzirão em lucros suficientes, alimentavam o receio de que as avaliações das empresas do setor estivessem muito à frente de seus resultados.
No entanto, o sentimento melhorou ao longo da semana graças aos resultados da SK Hynix, que registrou números recordes no terceiro trimestre e apresentou perspectivas sólidas para o quarto trimestre e para 2027. A empresa destacou que a demanda por memórias destinadas à IA continua superando a oferta e que os pedidos de produtos avançados, como as memórias HBM, proporcionam elevada visibilidade de receitas para os próximos anos.
Esses sinais devolveram o otimismo ao setor de semicondutores, reforçando a ideia de que os investimentos em IA continuam gerando demanda crescente por infraestrutura. O Índice de Semicondutores da Filadélfia acumula alta de 8,39% na semana, refletindo a recuperação do apetite dos investidores por um dos setores mais expostos ao avanço dessa tecnologia. Ainda assim, a forte demanda por chips não elimina as dúvidas sobre o retorno final dos investimentos bilionários feitos pelas grandes empresas de tecnologia.
Títulos do Tesouro e Fed trazem Algum Otimismo
O comportamento dos rendimentos dos títulos da dívida pública dos Estados Unidos oferece outro sinal positivo para o S&P 500. Tanto os títulos de 10 anos quanto os de 2 anos começaram a semana em alta, mas todos os ganhos desapareceram. Neste momento, o rendimento do título de 10 anos permanece estável em relação ao fechamento da semana anterior. Já o de 2 anos acumula recuo de 0,02%, após ter avançado 2,15%, e caminha para a quinta semana consecutiva de queda. Além disso, ontem o Fed anunciou sua decisão sobre as taxas de juros. Como esperado, não houve alterações. Contudo, o pronunciamento posterior de Kevin Warsh surpreendeu alguns analistas e deixou um sinal ligeiramente positivo para o S&P 500. Esperava-se um discurso bastante restritivo (hawkish), que indicasse claramente uma nova alta de juros em dezembro. Mas não houve indícios nessa direção.
A situação no Oriente Médio Continua Limitando o S&P 500
No início da semana, a instabilidade no Oriente Médio pressionava os preços do petróleo para cima e alimentava o receio de uma nova aceleração da inflação. Desde então, as cotações do petróleo apresentaram comportamento irregular, apesar da contínua deterioração das notícias vindas da região.
Em particular, os Estados Unidos comunicaram a vários países do Golfo Pérsico que devem se preparar para uma ofensiva curta, porém intensa, contra o Irã. Essa possibilidade mantém o risco de novas interrupções no fornecimento de energia e de uma alta do petróleo, que poderia se refletir nos preços da economia e complicar a atuação do Fed.
O que o Posicionamento do Mercado Revela sobre o S&P 500?
Energia resiste, mas setores defensivos ganham destaque
A distribuição dos retornos setoriais mostra que os investidores continuam seletivos. Na última semana, Tecnologia lidera os ganhos, com 1,26%, seguida por Saúde (+0,86%) e Serviços de Utilidade Pública (+0,51%). No campo negativo, Serviços de Comunicação registra queda de 4,76%, enquanto Indústria recua 1,09% e Materiais Básicos perde 0,70%.
Essa divergência é relevante para o S&P 500. Embora o setor de tecnologia continue avançando, o recuo de Serviços de Comunicação — que inclui grandes empresas ligadas à internet, publicidade digital e plataformas de conteúdo — mostra que o interesse por ações de crescimento (growth) não está se espalhando de maneira uniforme. Portanto, a força de algumas ações de tecnologia não significa necessariamente uma recuperação generalizada do mercado.
A perspectiva mensal reforça essa leitura. Energia acumula alta de 9,80%, Consumo Básico avança 6,57% e Serviços de Utilidade Pública sobe 6%. Por outro lado, Serviços de Comunicação cai 7,09%, Tecnologia recua 1,97% e Materiais Básicos perde 1,21%. O destaque de Energia e dos setores defensivos sugere que os investidores mantiveram certa preferência por empresas capazes de se beneficiar do petróleo mais caro ou por negócios cuja demanda costuma resistir melhor à desaceleração econômica.
De modo geral, o quadro setorial é misto: Tecnologia mantém algum protagonismo e volta a liderar na semana, mas o desempenho mensal revela preferência por Energia e setores defensivos. Isso aponta para um mercado que continua em busca de oportunidades de crescimento, embora preserve certa cautela diante dos riscos macroeconômicos e geopolíticos.
Fluxos de capital reforçam a diversificação rumo a setores defensivos
Na última semana, o SPY registrou saídas líquidas de US$ 2.237,95 milhões, enquanto o IVV teve saídas de US$ 1.363,81 milhões. Em contrapartida, o VOO recebeu entradas de US$ 7.222,18 milhões, e o RSP apresentou saldo positivo de US$ 63,36 milhões.
As entradas no VOO, apesar das saídas do SPY e do IVV, indicam que não houve uma retirada uniforme de recursos de todos os ETFs que acompanham o S&P 500. Parte dessa divergência pode refletir diferenças nas preferências dos investidores entre os produtos.
O contraste com as quatro semanas anteriores é significativo. Antes da última semana, o SPY havia registrado entradas líquidas médias de US$ 2.727,42 milhões; o IVV, de US$ 1.352,55 milhões; e o VOO, de US$ 4.109,86 milhões. O RSP apresentava média positiva de US$ 87,47 milhões. A última semana rompeu esse padrão para SPY e IVV, enquanto o VOO manteve entradas acima de sua média recente. Isso indica que os investidores estão comprando alguns ETFs do S&P 500 e retirando recursos de outros, em vez de aumentar ou reduzir de forma generalizada sua exposição ao mercado acionário.
Também vale observar o QQQ, ETF ligado ao Nasdaq 100. Na última semana, ele registrou saídas de US$ 3.701,53 milhões, enquanto nas quatro semanas anteriores havia mantido média positiva. Essas saídas apontam para uma demanda menor pelas grandes empresas de tecnologia e reforçam a possibilidade de diversificação das posições para setores defensivos.
O que Pode Elevar a Volatilidade do S&P 500 no Restante da Semana?
Na reta final da semana, os investidores acompanharão os seguintes indicadores macroeconômicos:
PCE de setembro (quinta-feira)
PIB do terceiro trimestre (quinta-feira)
Pedidos de continuidade do seguro-desemprego (quinta-feira)
Pedidos iniciais de seguro-desemprego (quinta-feira)
Estimativa do PIB do quarto trimestre do Fed de Atlanta (quinta-feira)
PMI de Chicago de outubro (sexta-feira)
O índice PCE será especialmente relevante, pois é a medida de inflação preferida do Fed. Uma leitura acima do esperado reforçaria a possibilidade de alta dos juros em dezembro e seria negativa para o S&P 500. Por outro lado, uma desaceleração da inflação reduziria essas expectativas e poderia gerar otimismo no mercado acionário, além de diminuir os rendimentos dos títulos.
Quanto aos demais indicadores, resultados melhores que o esperado tendem a ser interpretados como sinais de alta para o S&P 500, e vice-versa.
Análise Técnica do S&P 500
Gráfico semanal:
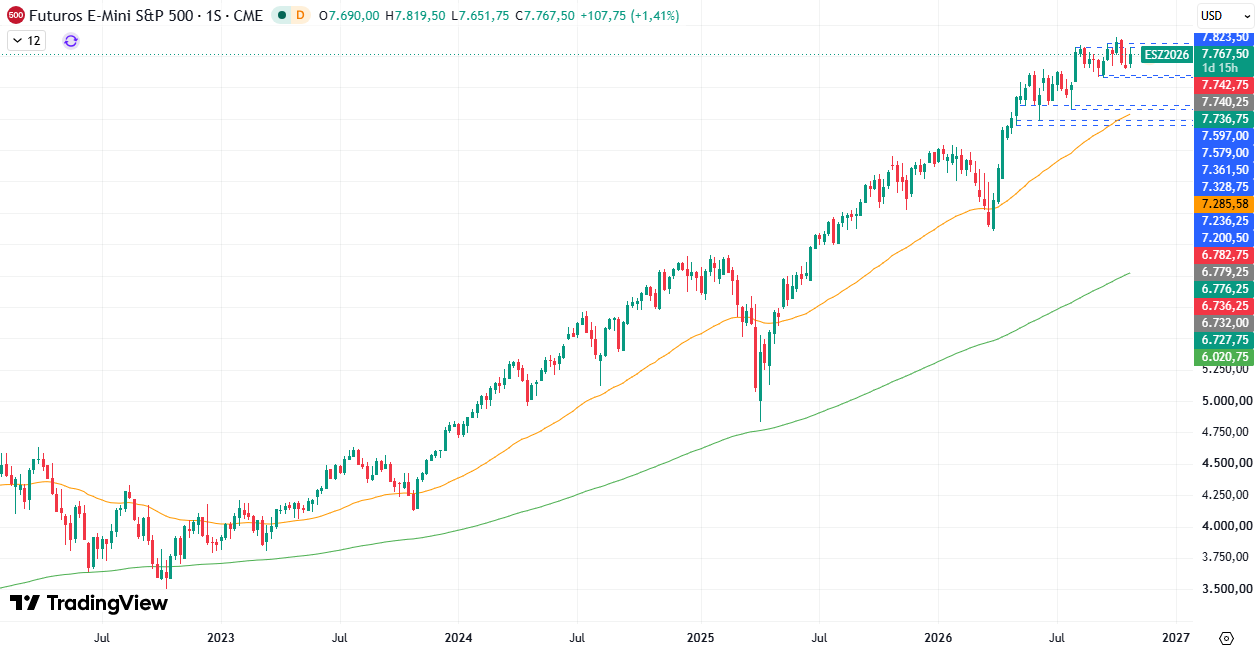
Gráfico diário:
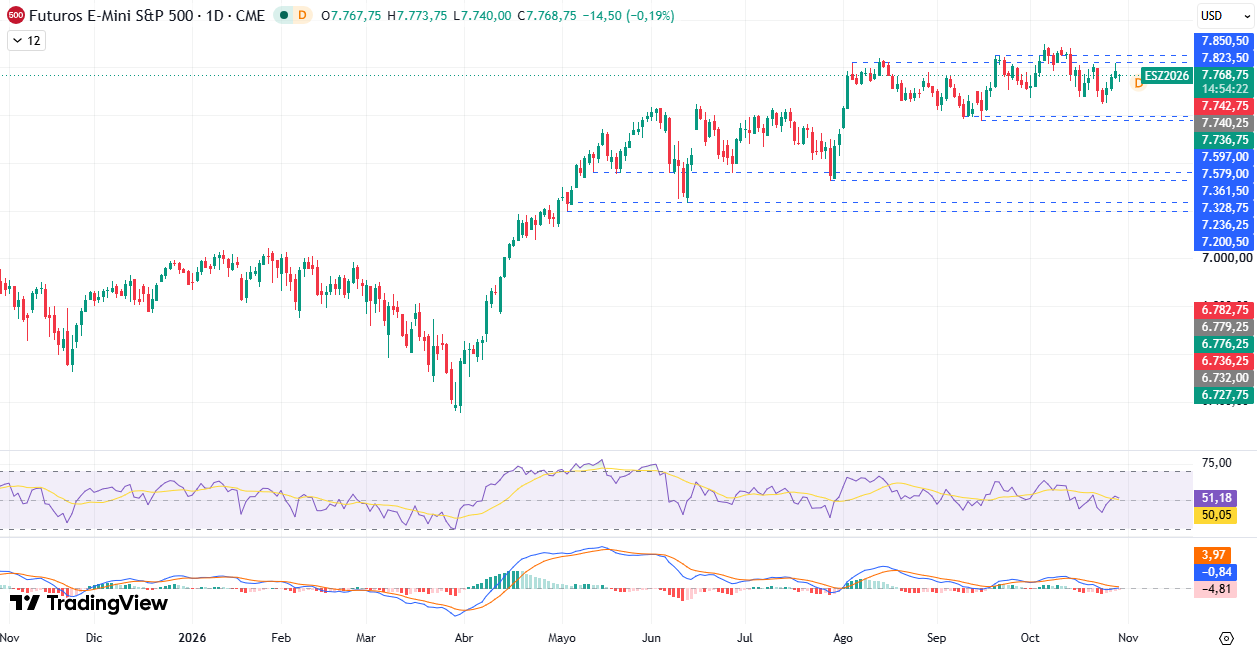
O S&P 500 continua negociando lateralmente. Ontem, a cotação voltou a se aproximar da resistência entre 7.823 e 7.850 pontos e formou um candle de rejeição, sugerindo a possibilidade de nova queda. O indicador RSI e o MACD mantêm inclinação descendente, enquanto o histograma deste último permanece em território baixista. Esses sinais indicam que a pressão vendedora supera a compradora neste momento e reforçam a possibilidade de novas quedas no curto prazo.
Análise Técnica das Sete Magníficas
Apple (AAPL)
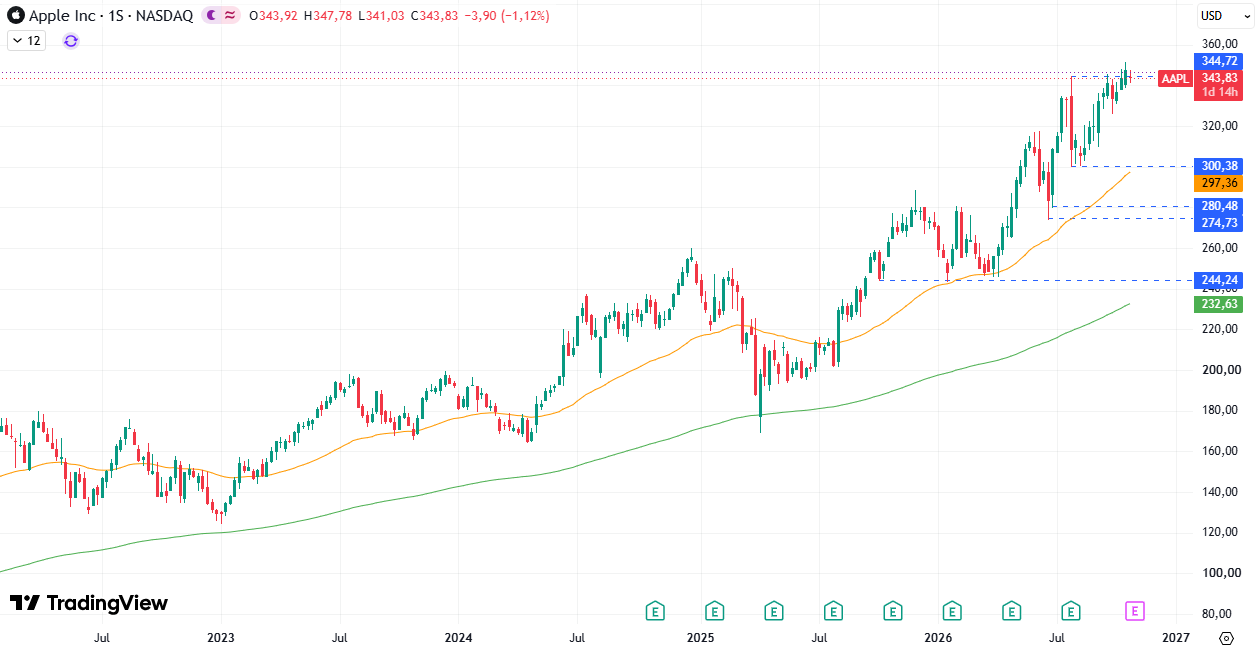
A Apple acumula perda de 1,12% na semana e apresentou movimentos irregulares, como mostra o candle do tipo doji formado no gráfico. Isso sugere que a demanda pode ter enfraquecido após as altas das últimas três semanas e que pode ocorrer uma correção de curto prazo. Uma queda abaixo da mínima de duas semanas atrás reforçaria esse cenário.
Microsoft (MSFT)
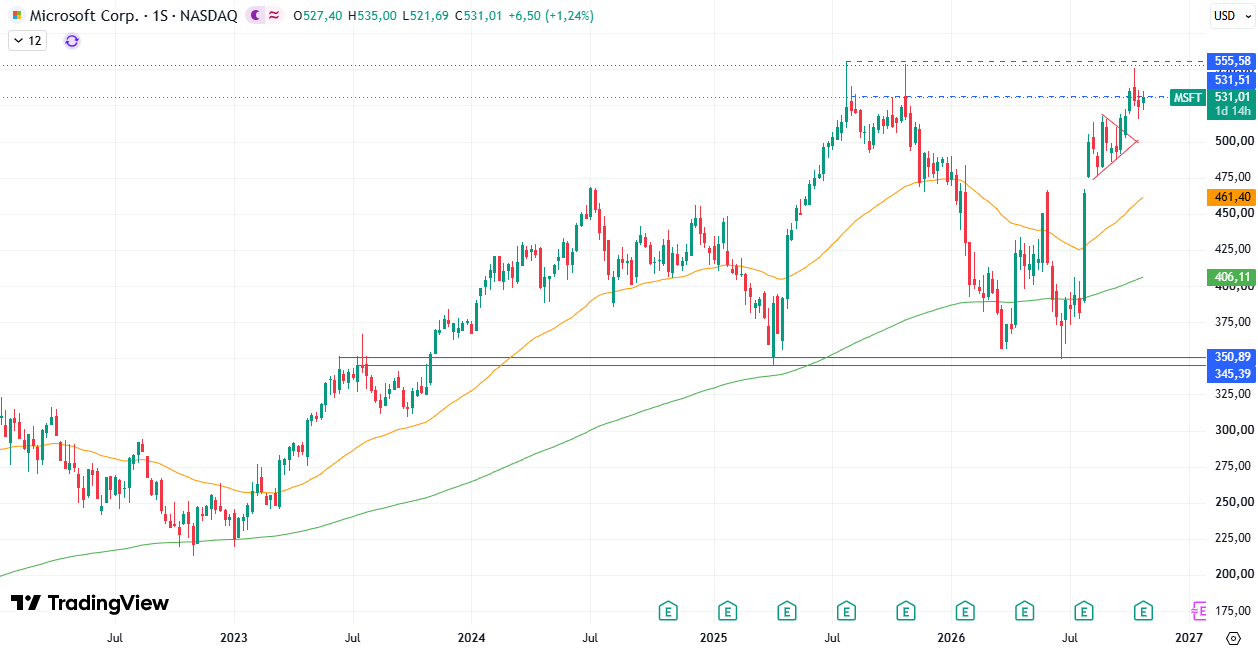
A Microsoft registra leve alta na semana, mas sem superar a máxima da semana anterior. Depois das quedas nas duas semanas anteriores e da rejeição na região de resistência, essa falta de pressão compradora sugere que os preços podem continuar caindo no curto prazo. Se a mínima da semana passada for rompida, a cotação poderá se aproximar da região de US$ 500 nas próximas sessões.
Alphabet (GOOGL)
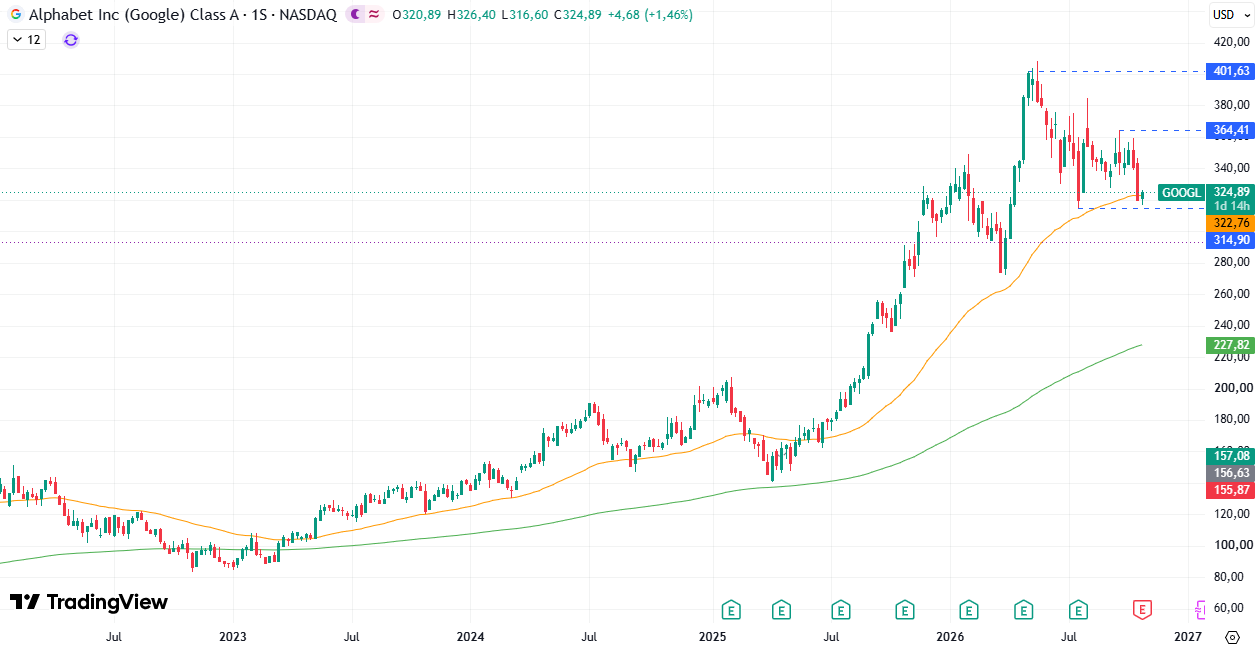
A forte queda da semana passada levou as ações da Alphabet para baixo da média móvel de 50 semanas. Nesta semana, o ativo já registrou uma mínima mais baixa, embora a cotação tenha apresentado leve recuperação.
Se o preço se estabilizar acima da média móvel exponencial de 50 períodos (MME50), poderá ocorrer um repique em direção à região de US$ 350. Por outro lado, uma queda abaixo de US$ 314,90 daria continuidade à correção e poderia levar a cotação ao nível psicológico de US$ 300.
Amazon (AMZN)
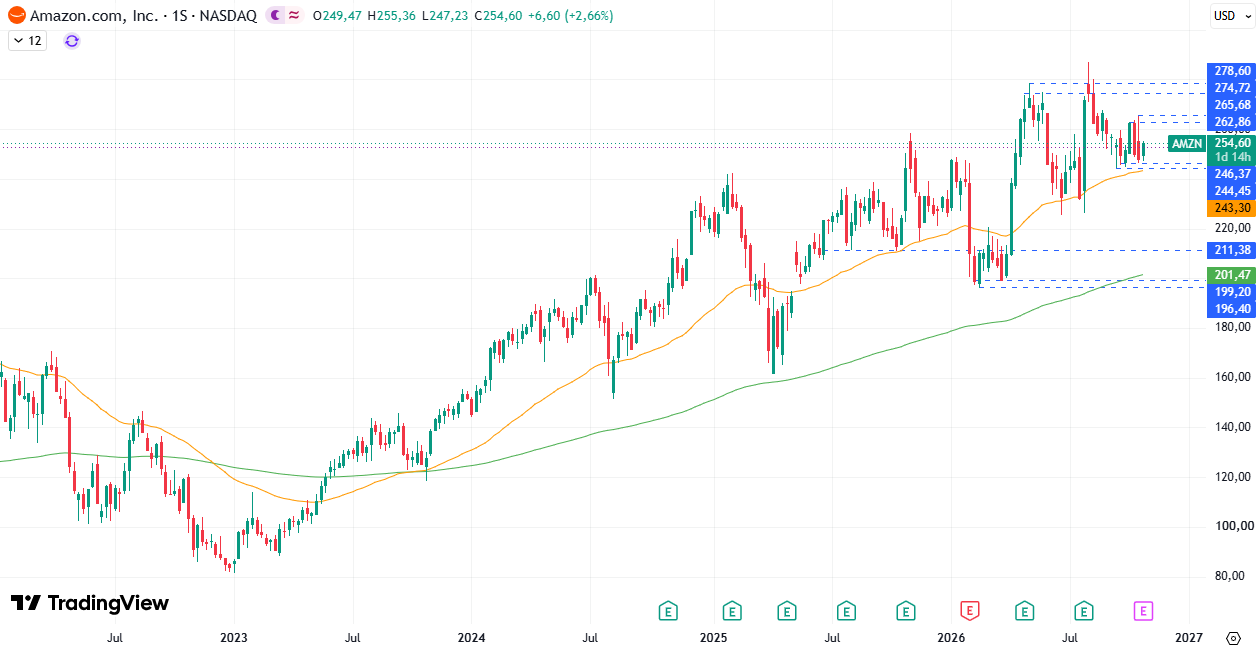
Após a queda e o candle de rejeição da semana passada, a Amazon acumula alta de 2,66% nesta semana. O repique ocorreu um pouco acima do suporte de US$ 246. Isso sugere que a consolidação lateral pode continuar no curto prazo, com possibilidade de novo teste da região de US$ 262. Um cruzamento de baixa abaixo da MME50 enfraqueceria essa hipótese e abriria espaço para queda até a região de US$ 233.
Meta (META)
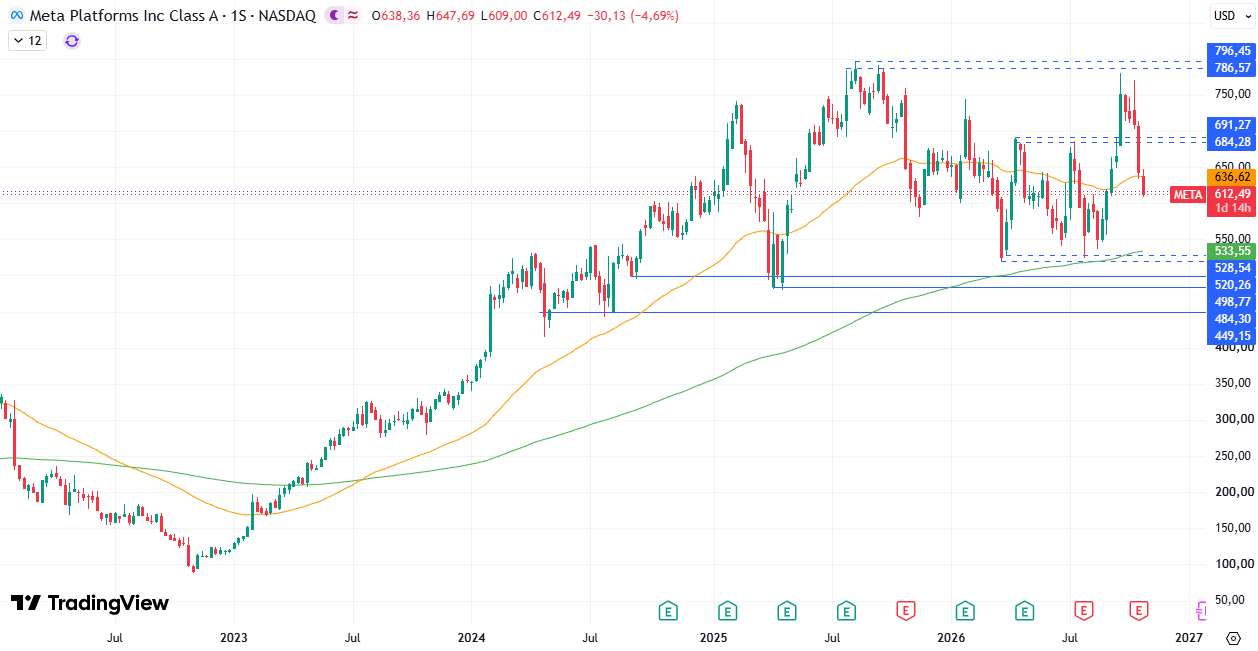
A Meta acumula queda de 4,69% e está na quinta semana consecutiva de perdas. Depois que a região de US$ 684 a US$ 691, antiga resistência, deixou de funcionar como suporte e ocorreu o rompimento para baixo da MME50, fica evidente que a pressão vendedora supera amplamente a compradora neste momento. A próxima região com potencial de suporte está próxima de US$ 550.
Nvidia (NVDA)
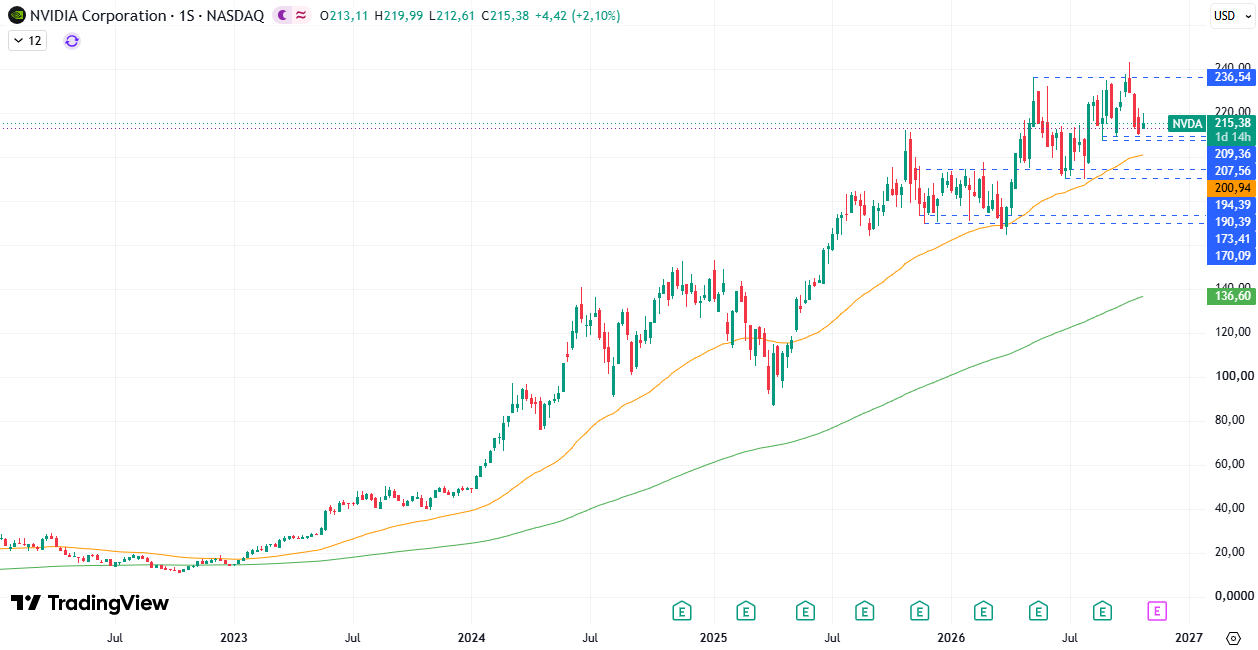
Depois de três semanas consecutivas de queda, as ações da Nvidia reagiram nas proximidades do suporte entre US$ 207 e US$ 209. Embora a cotação tenha subido nesta semana, está se formando um candle de rejeição, indicando que a oferta ainda exerce pressão maior que a demanda.
Um rompimento de baixa desse suporte poderia levar o preço à região da MME50, próxima ao nível psicológico de US$ 200, ou ao próximo patamar relevante, em US$ 190. Por outro lado, uma nova máxima semanal reforçaria a hipótese de recuperação e poderia abrir espaço para alta até US$ 236 no médio prazo.
Tesla (TSLA)
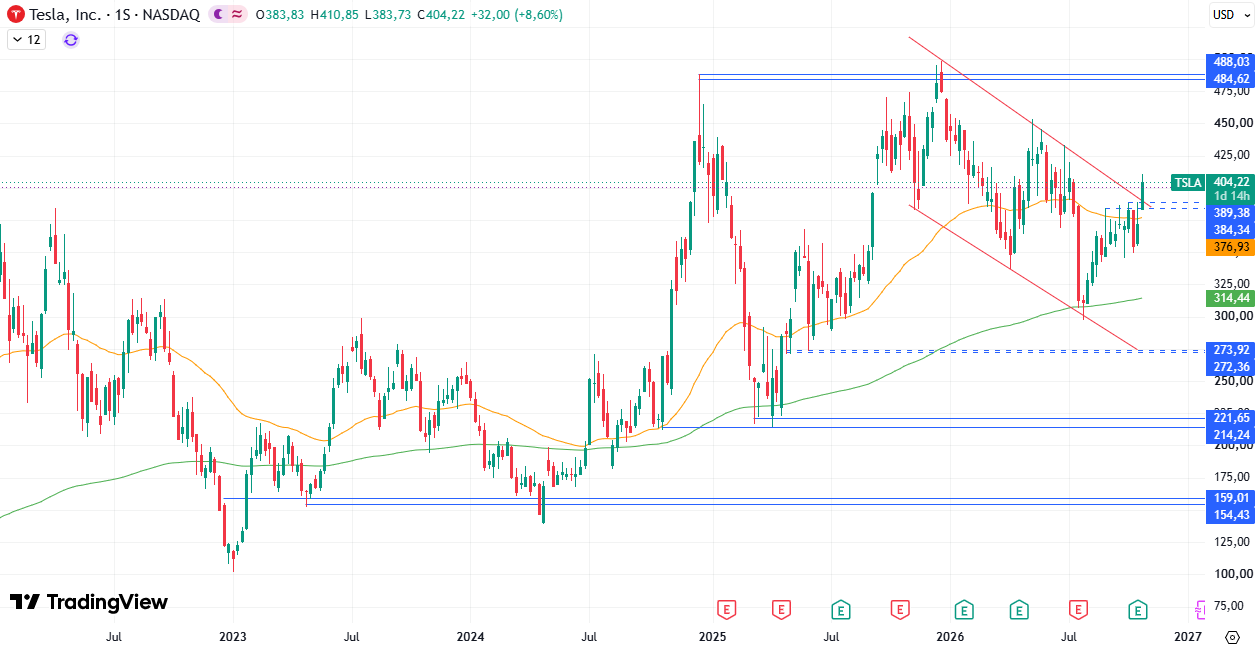
A Tesla rompeu a resistência formada entre US$ 384 e US$ 389 e acumula alta de 8,60% na semana. Além disso, o preço se estabeleceu acima da MME50 e rompeu a linha de tendência de baixa. Esses sinais de força sugerem que a correção iniciada em dezembro de 2025 pode ter chegado ao fim.
Acompanhe todos os movimentos do S&P 500, das 7 Magníficas e do mercado de ações com a DailyForex. Veja também nossos conteúdos de análise técnica, ações e matérias-primas, além da seleção dos melhores brokers no Brasil recomendados pela DailyForex.