

O S&P 500 perdeu 1,98% na semana passada e enfrenta um cenário marcado por dúvidas sobre o retorno dos investimentos em inteligência artificial, a alta do petróleo e uma inflação acima do esperado. O caso da CoreWeave reacendeu as preocupações com o endividamento do setor de tecnologia, enquanto os dados de inflação reforçam as expectativas de uma nova elevação dos juros.
Melhores Corretores de Forex Online
O sentimento em torno do S&P 500 é predominantemente baixista
O sentimento do mercado para a semana que começa é majoritariamente baixista para o S&P 500, com três principais fontes de preocupação: as dúvidas sobre o retorno dos gastos em inteligência artificial, a alta do petróleo e a inflação acima do esperado.
Dúvidas sobre os gastos com inteligência artificial
A preocupação com o custo de desenvolver infraestrutura de inteligência artificial voltou a pesar sobre o setor de tecnologia na semana passada. O caso da CoreWeave ilustra os riscos que começam a inquietar os investidores: a empresa acumula mais de US$ 51 bilhões em dívidas para financiar sua expansão, enquanto o rendimento de seus títulos disparou para 15%. Além disso, o mercado de swaps de inadimplência de crédito (CDS) chegou a precificar uma probabilidade de calote superior a 60% em cinco anos.
Esses números reacenderam as dúvidas sobre a sustentabilidade financeira da expansão da infraestrutura de IA e a capacidade das empresas de obter retorno suficiente sobre os investimentos. As companhias de tecnologia voltaram a registrar as maiores perdas do mercado na semana passada, pela segunda semana consecutiva. Essa evolução aponta para uma perda de confiança que pode persistir caso os próximos balanços não justifiquem as avaliações atuais e o volume de investimentos previsto.
Volatilidade nos preços do petróleo
O mercado de energia acrescentou outra fonte de incerteza para as ações. O petróleo WTI subiu 7,81% na semana passada e atingiu o maior nível dos últimos 28 dias, em um contexto de tensões geopolíticas e dificuldades para restabelecer o tráfego marítimo pelo Estreito de Ormuz.
O conflito com o Irã continua sem uma solução à vista, enquanto o bloqueio do estreito e o aumento dos ataques a navios que tentam atravessá-lo mantêm o abastecimento de energia sob risco. Somam-se a isso os ataques com drones e mísseis dos rebeldes houthis do Iêmen contra alvos na Arábia Saudita, inclusive instalações petrolíferas.
Além disso, parlamentares norte-americanos apresentaram uma proposta para bloquear o acordo do presidente Donald Trump com a Rússia destinado a liberar várias centenas de milhões de barris de diesel.
Para o S&P 500, o principal risco é que a alta do petróleo seja repassada aos preços pagos por consumidores e empresas. Isso pode reduzir o poder de compra das famílias, elevar os custos corporativos e dificultar a desaceleração da inflação.
A aceleração da inflação complica as perspectivas para os juros
Os últimos dados de inflação divulgados nos Estados Unidos reforçaram as preocupações com os preços. Tanto o índice de preços ao consumidor (CPI) quanto o índice de preços ao produtor (PPI) de setembro aceleraram em relação a agosto e superaram as previsões do mercado.
O dado que mais chamou a atenção foi a alta mensal do PPI, que chegou a 1,3%, mais que o dobro dos 0,6% esperados. A elevação dos preços ao produtor também traz o risco de que as empresas repassem parte dos custos mais altos aos consumidores nos próximos meses.
Esses resultados reforçam a expectativa de que o Fed mantenha os juros elevados por mais tempo. Segundo o FedWatch, o mercado atribui atualmente uma probabilidade de 91,8% a uma nova alta dos juros antes do fim do ano.
Para o S&P 500, a combinação de inflação persistente e juros potencialmente mais altos representa um obstáculo em duas frentes. De um lado, o financiamento mais caro pode reduzir a atratividade das ações, sobretudo das empresas de tecnologia cujas avaliações dependem fortemente dos lucros futuros. De outro, a inflação elevada pode pressionar as margens das empresas e limitar o consumo das famílias.
Rendimentos dos títulos recuam, mas ainda podem pressionar o S&P 500
Os rendimentos dos títulos do Tesouro dos EUA registraram a segunda semana consecutiva de queda, movimento que oferece algum alívio ao S&P 500 após vários meses de pressão.
O rendimento do Treasury de 10 anos encerrou a semana passada em 5,081%, ante 5,242% na semana anterior. Apesar da queda, a tendência de alta iniciada no fim de fevereiro ainda não foi anulada e o rendimento permanece elevado. Há duas semanas, atingiu o maior patamar dos últimos 24 anos e meio.
O título de 2 anos também prolongou sua correção pela terceira semana consecutiva. Seu rendimento caiu de 4,791% para 4,715%. Assim como na parte longa da curva, o movimento não invalida a tendência de alta iniciada no fim de fevereiro. Há três semanas, o rendimento de 2 anos havia atingido o maior nível em dois anos e quatro meses.
A queda dos rendimentos costuma favorecer as ações, pois diminui a atratividade dos títulos de renda fixa em comparação com a bolsa e pode aliviar os custos de financiamento das empresas. Em princípio, o recuo dos dois rendimentos é um sinal levemente altista. No entanto, o contexto recomenda cautela: os títulos ainda oferecem retornos elevados e continuam representando um fator baixista para o S&P 500.
Resultados do terceiro trimestre podem movimentar o S&P 500 nesta semana
A temporada de resultados corporativos do terceiro trimestre ganha destaque e pode definir a direção do S&P 500 nesta semana. De modo geral, os investidores mantêm uma visão otimista sobre os lucros e esperam crescimento anual próximo de 29% no lucro por ação do índice. Contudo, esse otimismo convive com dúvidas sobre as altas avaliações das grandes empresas de tecnologia, os custos dos investimentos em inteligência artificial e os efeitos da inflação sobre as margens.
Nesse cenário, não bastará que as companhias superem as projeções de lucro. Os investidores também observarão as perspectivas para os próximos trimestres, especialmente nos setores em que as expectativas de crescimento são mais exigentes.
As empresas de tecnologia conseguirão justificar os gastos com IA?
Na quarta-feira, após o fechamento do mercado, Meta, Texas Instruments e Lam Research divulgarão seus resultados. Os números trarão informações relevantes sobre a evolução da demanda por tecnologia e, em especial, sobre os pedidos de equipamentos usados na fabricação de semicondutores.
Os resultados da Lam Research e da Texas Instruments poderão ajudar a avaliar se a demanda por chips e equipamentos de produção continua forte. Números sólidos e perspectivas favoráveis podem estabilizar o setor, que passou por forte volatilidade nas últimas semanas. Em contrapartida, projeções fracas alimentariam as dúvidas sobre o retorno futuro dos investimentos em infraestrutura de inteligência artificial.
A Meta também será uma referência importante para avaliar a confiança dos investidores nos gastos com tecnologia. O mercado buscará sinais de que os grandes investimentos em IA podem se transformar em crescimento sustentável de receitas e lucros. Se as companhias não conseguirem justificar essas expectativas, o S&P 500 poderá continuar encontrando dificuldades para recuperar o impulso de suas principais empresas de tecnologia.
Consumo, automóveis e defesa mostrarão a evolução da economia dos EUA
A agenda também inclui balanços que permitirão avaliar a força do consumo e a evolução de outros setores sensíveis ao cenário econômico e geopolítico.
Na terça-feira, Netflix e General Motors estarão em destaque. Os resultados da Netflix ajudarão a avaliar se a demanda por serviços de streaming continua sólida, enquanto os da General Motors darão pistas sobre a procura por automóveis e a capacidade das montadoras de manter seus preços.
Na quinta-feira, a Procter & Gamble trará informações adicionais sobre os gastos das famílias por meio da evolução das vendas e margens. Seus resultados serão especialmente relevantes após os últimos dados de inflação, que apontam para uma persistente elevação dos preços.
Em conjunto, resultados divergentes entre empresas ligadas ao consumo podem reforçar o debate sobre a estagflação, cenário caracterizado por inflação elevada e crescimento econômico fraco. Se os preços continuarem subindo enquanto os consumidores reduzem seus gastos, as empresas poderão enfrentar custos maiores e dificuldades para manter receitas e margens.
Quais fatores podem aumentar a volatilidade do S&P 500 nesta semana?
Além dos resultados do terceiro trimestre, os indicadores macroeconômicos também podem gerar volatilidade no S&P 500. Nesta semana, vale acompanhar:
Início da construção de moradias em setembro (terça-feira)
Licenças para construção em setembro (terça-feira)
Vendas pendentes de imóveis em setembro (terça-feira)
Pedidos iniciais de auxílio-desemprego (quinta-feira)
Pedidos contínuos de auxílio-desemprego (quinta-feira)
PMI de serviços de outubro (sexta-feira)
PMI industrial de outubro (sexta-feira)
Expectativas de inflação da Universidade de Michigan em outubro (sexta-feira)
Confiança do consumidor da Universidade de Michigan em outubro (sexta-feira)
No contexto atual, a interpretação desses números pode ser complexa. Em princípio, dados melhores que o esperado tendem a gerar otimismo com a economia americana e seriam sinais de alta para o índice. Entretanto, uma economia forte e desemprego baixo reduzem a necessidade de o Fed abandonar sua postura restritiva, o que poderia limitar a extensão de uma eventual alta.
Análise técnica do S&P 500
Gráfico semanal:
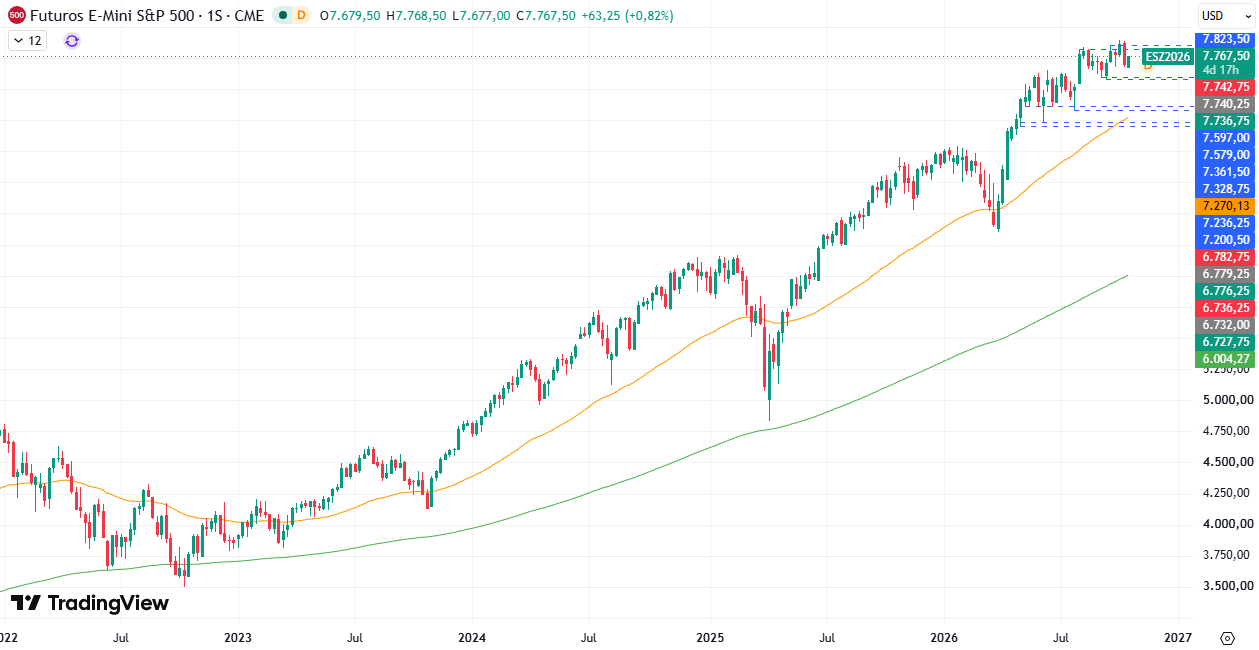
Gráfico diário:
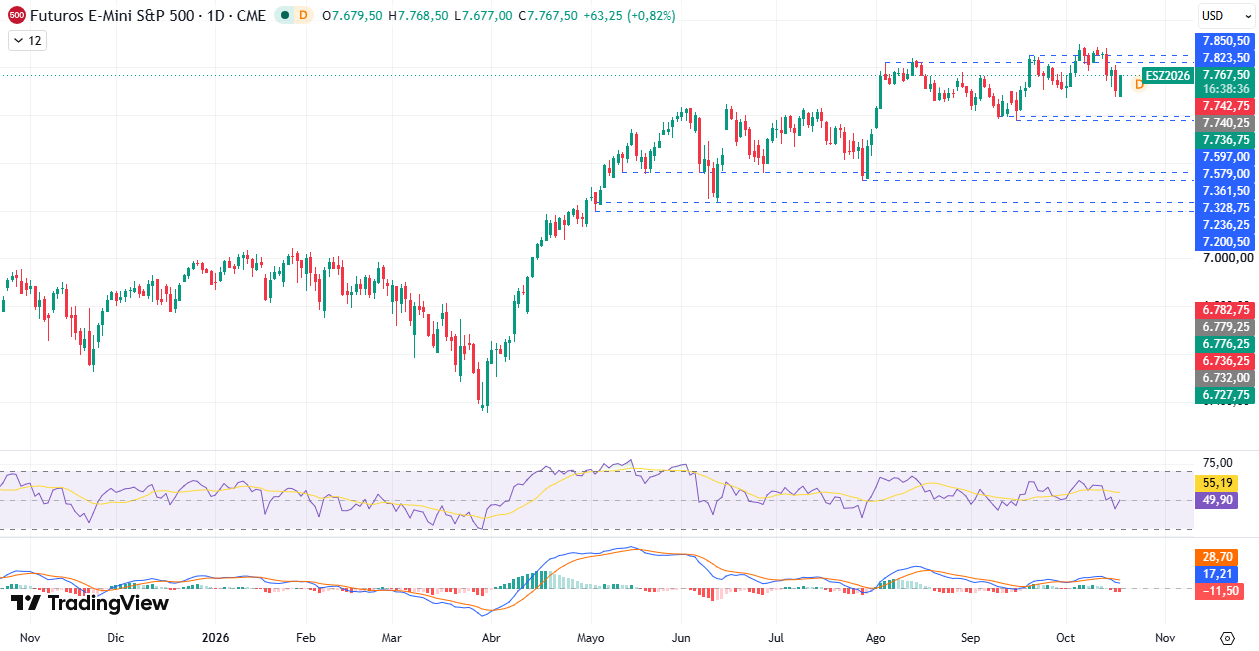
O S&P 500 continua em consolidação lateral e perdeu 1,98% na semana passada. No gráfico diário predominam sinais baixistas, com um RSI em trajetória de alta desde 6 de outubro e um MACD que acabou de registrar um cruzamento baixista de linhas.
Uma ruptura para baixo da região de mínimas entre 7.579 e 7.597 confirmaria que a oferta está superando a demanda e abriria espaço para uma possível queda em direção à média móvel de 50 semanas.
Análise Técnica das Sete Magníficas
Apple (AAPL)
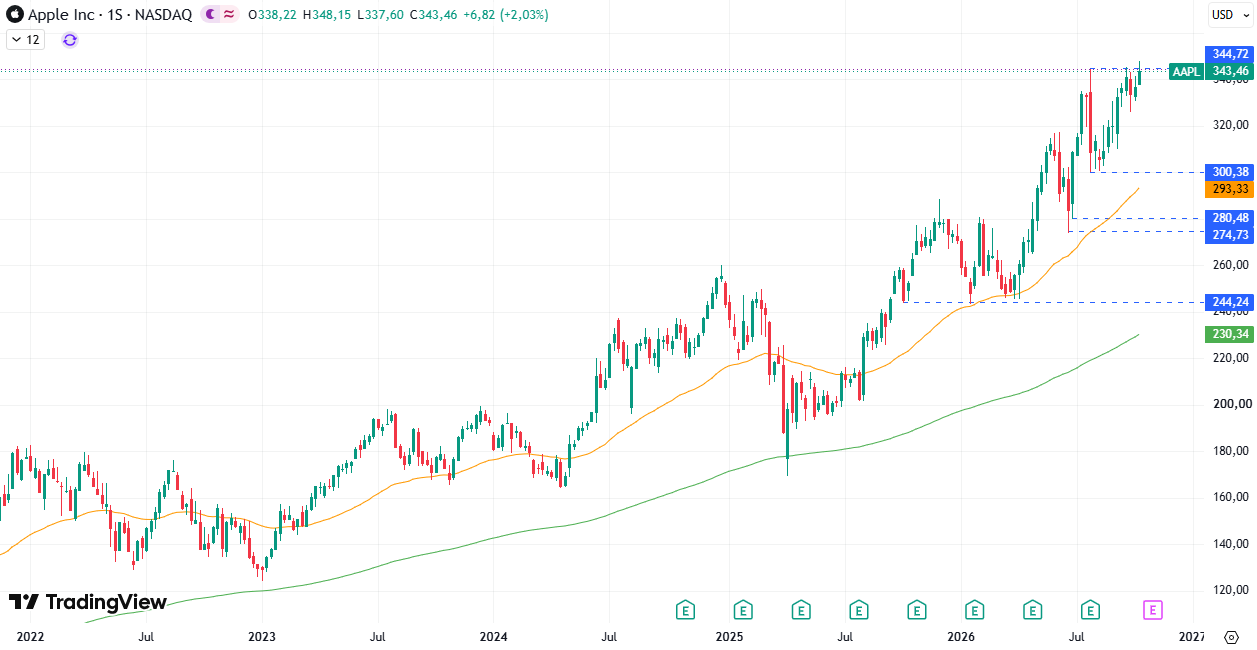
A Apple atingiu uma nova máxima histórica na semana passada. No entanto, o preço fechou abaixo do topo anterior, formando um candle de rejeição. Se continuar caindo e romper a mínima de três semanas atrás (US$ 325), a estrutura de alta dos últimos meses será rompida e a queda poderá continuar em direção à EMA de 50 períodos.
Microsoft (MSFT)
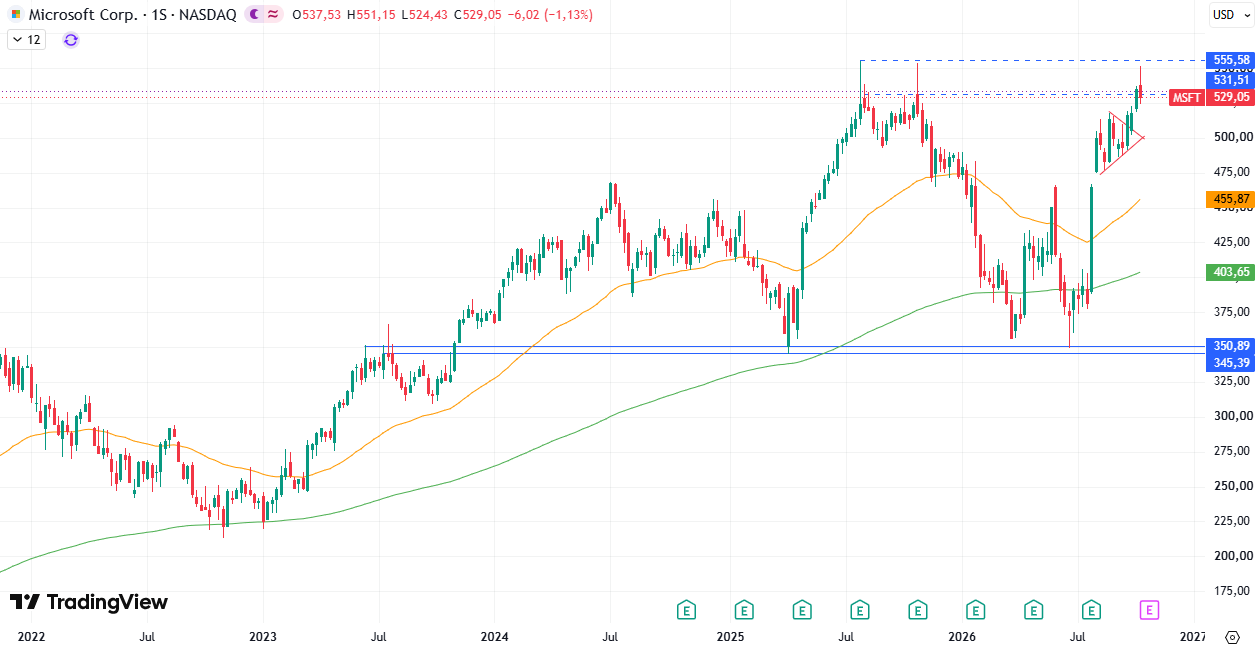
A Microsoft caiu 1,13% na semana passada, depois de se aproximar da resistência entre US$ 553 e US$ 555. O longo pavio na parte superior do candle indica aumento da oferta, que pode superar a demanda e provocar uma queda.
Se o preço recuar abaixo do nível psicológico de US$ 500, poderá continuar caindo em direção à EMA de 50 períodos.
Alphabet (GOOGL)
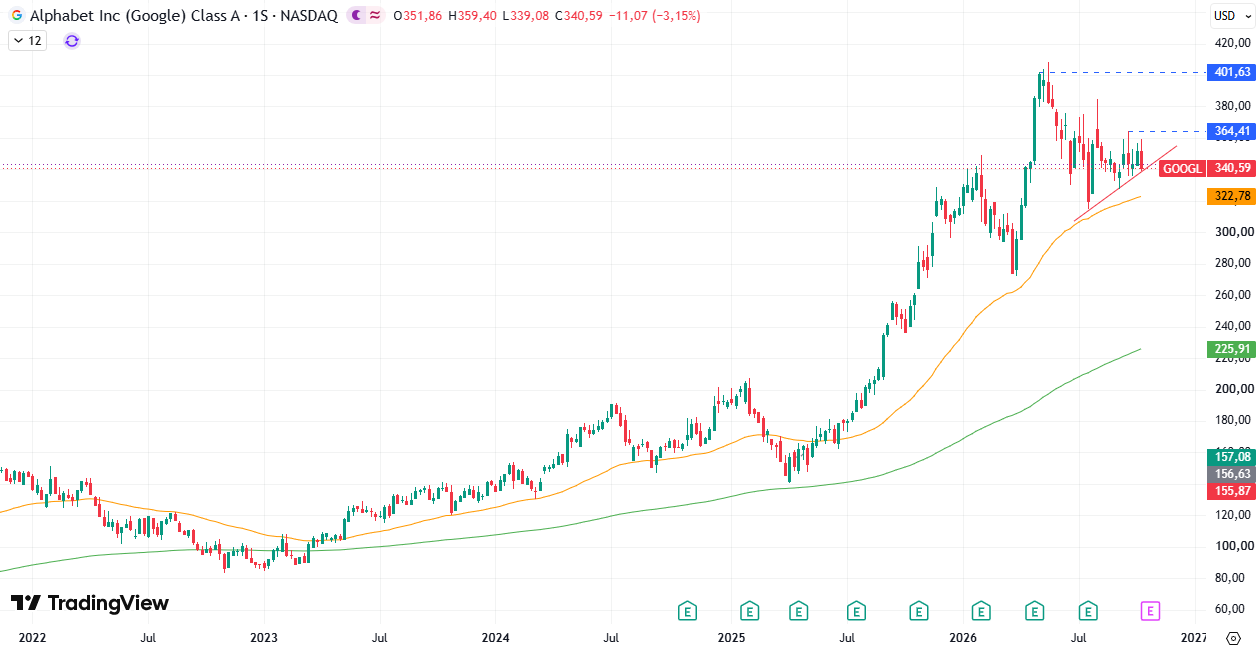
Na semana passada, a Alphabet caiu 3,15% e rompeu a mínima da semana anterior, o que indica fraqueza. Porém, não chegou a romper a projeção da linha de tendência de alta que delimita as máximas ascendentes dos últimos meses.
Se o preço permanecer acima dessa linha, a hipótese de recuperação ganhará força. A recuperação seria confirmada com o rompimento da região de máximas em US$ 364. Por outro lado, se cair abaixo da linha, há possibilidade de nova retração em direção à média móvel de 50 semanas.
Amazon (AMZN)
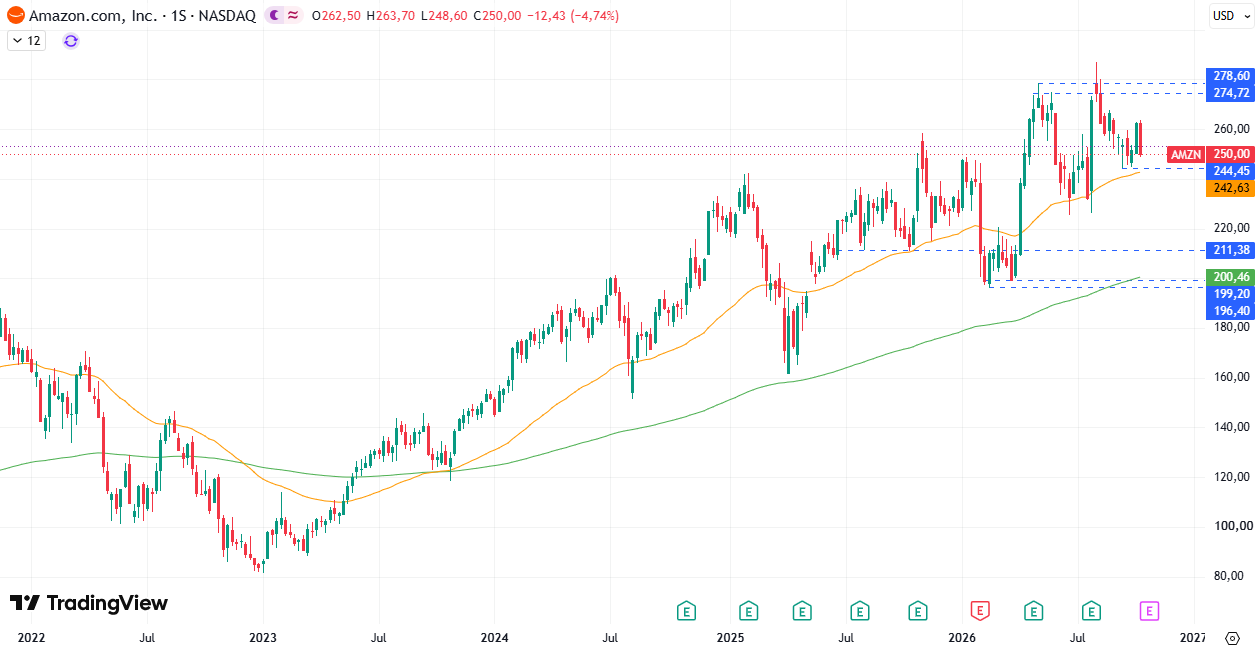
Na semana passada, a Amazon caiu 4,74%, anulando os ganhos da semana anterior e marcando uma mínima mais baixa. O movimento alerta que a tendência de baixa iniciada em agosto pode continuar. Um rompimento do suporte em US$ 244 e um cruzamento baixista da EMA de 50 períodos reforçariam essa interpretação.
Meta (META)
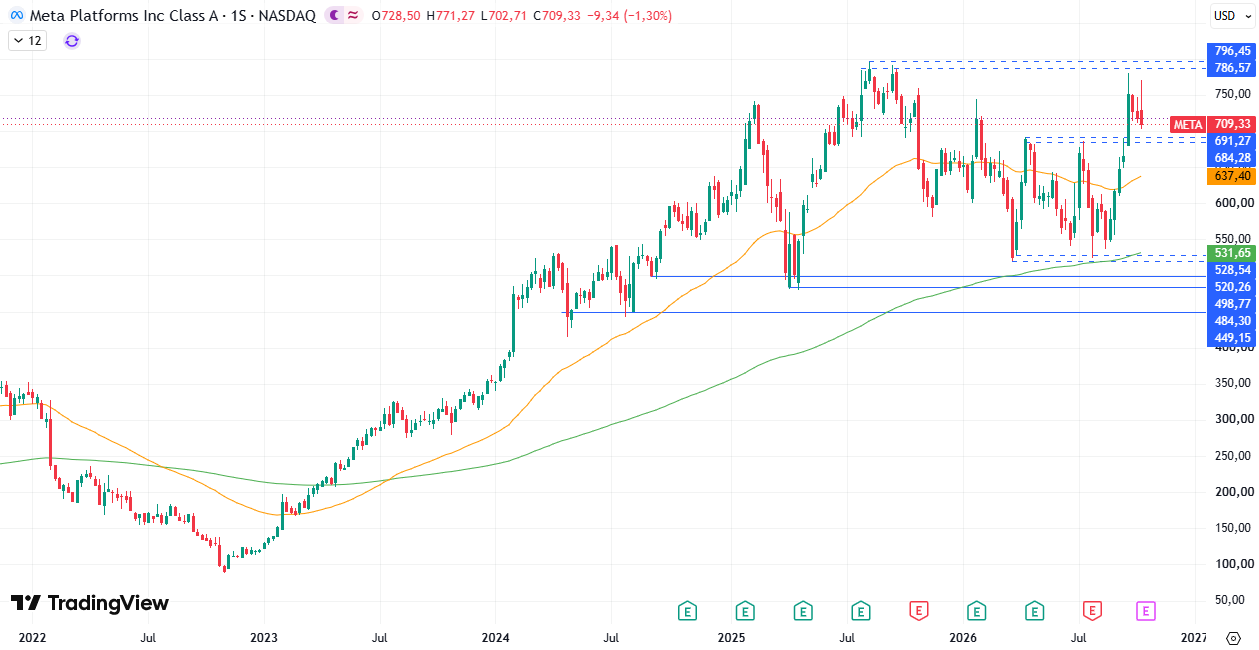
A Meta acumula três semanas consecutivas de quedas. O último candle marcou a menor mínima das últimas três semanas e apresentou um longo pavio superior (candle de rejeição). Isso revela forte pressão vendedora, que pode continuar levando os preços para baixo. Um rompimento para baixo da antiga resistência entre US$ 684 e US$ 691 reforçaria essa hipótese e poderia levar o preço novamente à EMA de 50 períodos no curto ou médio prazo.
Nvidia (NVDA)
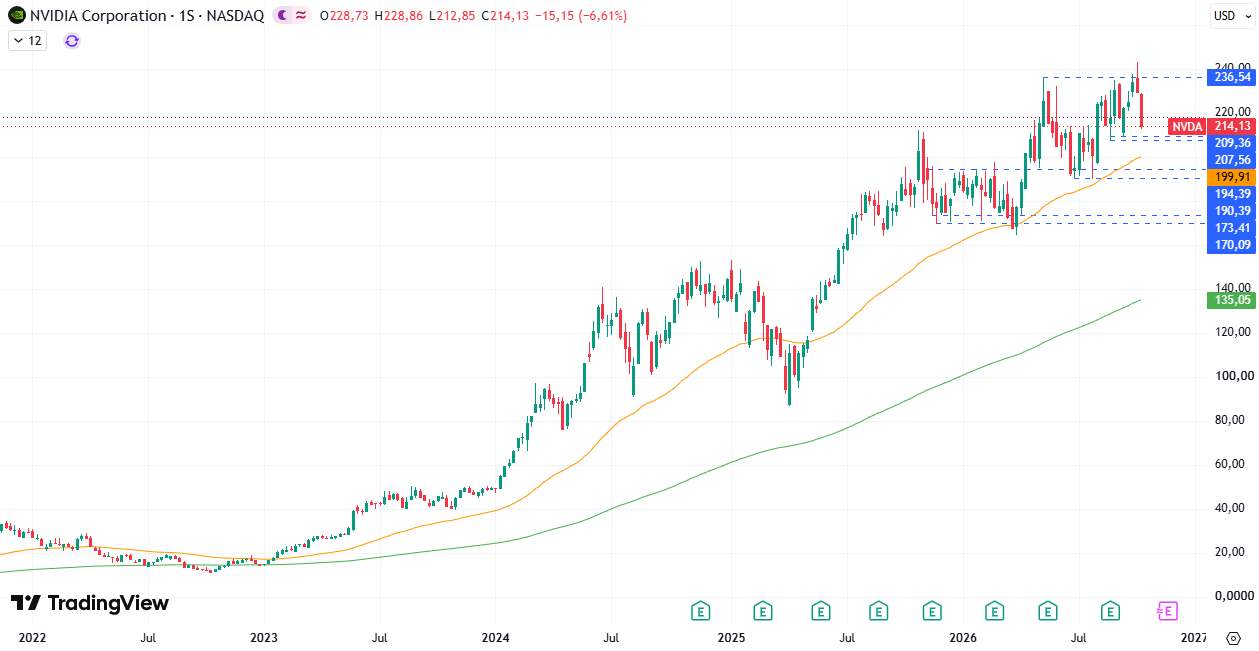
Nas últimas duas semanas, a Nvidia perdeu 12%. O corpo longo e o fechamento perto da mínima do candle mais recente evidenciam intensa pressão vendedora e a possibilidade de novas quedas no curto prazo. Essa hipótese ganharia força se o suporte entre US$ 207 e US$ 209 fosse rompido.
Tesla (TSLA)
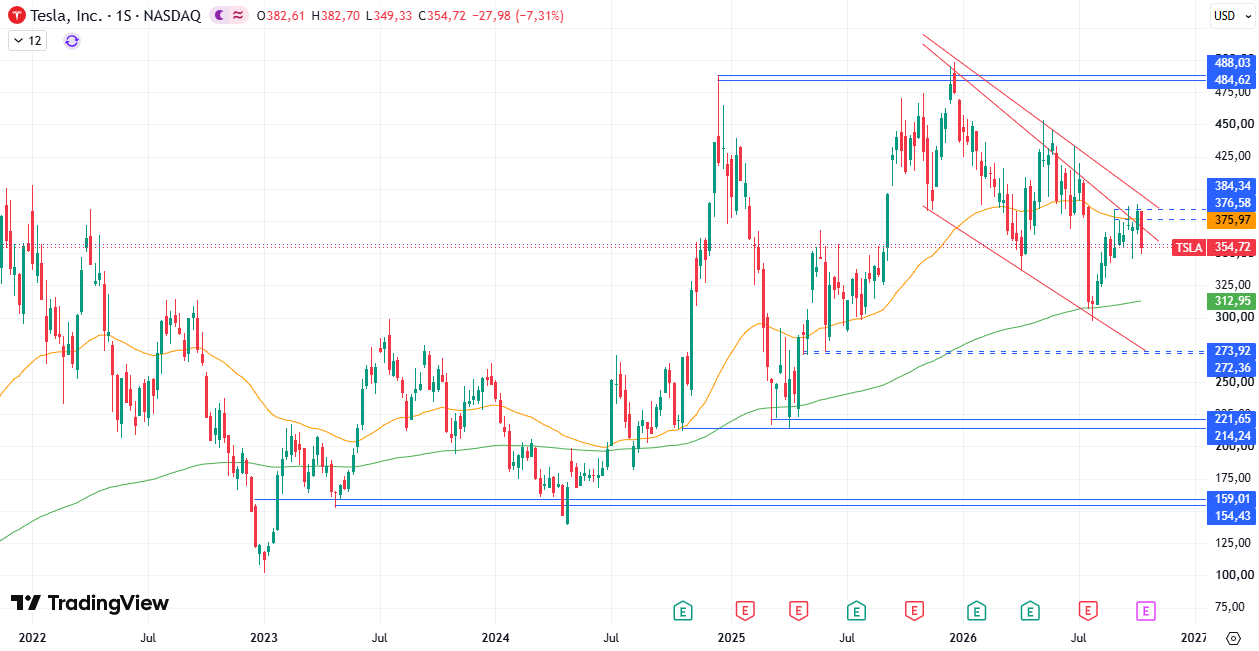
O candle da semana passada marcou máxima e mínima inferiores às da semana anterior e uma queda de 7,31%. Isso reforça a hipótese de que as ações da Tesla estejam revertendo perto da linha de tendência, dando continuidade à estrutura baixista. Uma queda abaixo da mínima de três semanas atrás (US$ 345,88) confirmaria essa hipótese e poderia levar o preço de volta à EMA de 200 períodos no médio prazo.
Acompanhe todos os movimentos do S&P 500, das 7 Magníficas e do mercado de ações com a DailyForex. Veja também nossos conteúdos de análise técnica, ações e matérias-primas, além da seleção dos melhores brokers no Brasil recomendados pela DailyForex.