

Visão executiva
O cenário-base é de BRL/USD entre 0,1800 e 0,1900 em novembro, com fechamento provável entre 0,1830 e 0,1870 e ponto central perto de 0,1850. A convicção é moderada e o viés de risco é negativo para o real. O ponto de partida é 0,1845, equivalente à PTAX de 30 de outubro, depois de uma semana em que o real perdeu cerca de 7% e o mês fechou com queda de aproximadamente 4,4%.
Melhores Corretores de Forex Online
O choque foi brasileiro, não global: o DXY subiu apenas 0,42% em outubro, para 101,88. A reeleição de Lula, em 25 de outubro, retirou do preço a aposta numa virada fiscal e reabriu o prêmio de risco. Novembro será decidido por três eventos: a escolha do ministro da Fazenda, o Copom de 4 de novembro e a sinalização do Fed para dezembro. A leitura prática é negociar zonas: 0,1788 a 0,1800 é o suporte decisivo; 0,1894 é a resistência-chave; acima dela, 0,1950.
Cenário | Prob. | Intervalo novembro | Fecho indicativo | Catalisadores |
Base | 50% | 0,1800 - 0,1900 | 0,1830 - 0,1870 | Nome aceitável na Fazenda; Copom mantém 13,75%; DXY entre 101 e 103 |
Real fraco | 30% | 0,1710 - 0,1800 | 0,1740 - 0,1790 | Fazenda sem plano fiscal; Copom corta; Fed duro e petróleo acima de US$ 120 |
Real forte | 20% | 0,1900 - 0,1960 | 0,1910 - 0,1940 | Nome ortodoxo e pacote fiscal crível; Copom firme; dados dos EUA mais fracos |
Real Brasileiro
Eleição e prêmio fiscal
O mercado vinha precificando vitória de Flávio Bolsonaro, lida como virada fiscal. Com a reeleição de Lula, o real sofreu em 26 de outubro uma das maiores quedas diárias das últimas décadas, e a PTAX daquele dia equivaleu a 0,1818 BRL/USD. Houve recuperação parcial nos dias seguintes, mas a pressão voltou no fim do mês, com proteção antes do feriado de Finados e ruído sobre gastos sociais.
O ponto crítico é a Fazenda. Dario Durigan segue no cargo, e os nomes em discussão são Rafael Fonteles, Geraldo Alckmin, o próprio Durigan e Camilo Santana; Galípolo descartou a hipótese. Em 29 de outubro, a notícia de que Lula convidaria Fonteles aliviou os juros longos, com encontro previsto entre 3 e 4 de novembro. Fonteles nega ter negociado o cargo.
Fiscal: O Problema Estrutural
A dívida bruta está perto de 83% do PIB e o superávit primário necessário para estabilizá-la é estimado em torno de 2% do PIB, muito acima da meta de 2027. As medidas eleitorais elevam o custo das contas públicas nos próximos anos. Sem plano crível, o risco é de revisão de perspectiva de rating, o que manteria o real descontado mesmo com carry elevado.
Política monetária e inflação
A Selic está em 13,75% desde 16 de setembro, após cinco cortes de 0,25 ponto. O Copom decide em 4 de novembro. Antes da eleição, o corte era favorito; depois, mercados de previsão passaram a dar cerca de 65% de chance de manutenção e cerca de 22% de corte. A curva também mudou: o DI de janeiro de 2028 fechou 29 de outubro a 14,33%, acima da Selic.
O IPCA-15 de outubro subiu 0,32%, abaixo da expectativa de 0,43%, mas acumula 4,62% em 12 meses, acima do teto de 4,5%. Alimentos lideraram a alta. O IPCA cheio sai em 12 de novembro. Para o real, a manutenção da Selic é positiva; um corte agora seria lido como desatenção ao câmbio e ao fiscal.
Contas externas e suporte
O carry continua a ser o principal amortecedor: com fed funds em 3,75% a 4,00%, o diferencial é de cerca de 10 pontos. As reservas, acima de US$ 360 bilhões, e as operações de swap do Banco Central limitam movimentos desordenados. O petróleo alto melhora os termos de troca de um exportador líquido.
Dólar e DXY
Fed em modo de aperto
O FOMC manteve os fed funds em 3,75% a 4,00% em 28 de outubro, por 10 votos a 2; Lisa Cook e Beth Hammack queriam nova alta. O comunicado manteve que a inflação segue elevada e elevou a avaliação da atividade para forte. O presidente Kevin Warsh reafirmou que não usa forward guidance. A maioria dos investidores espera alta de 0,25 ponto na reunião de 8 e 9 de dezembro.
Inflação e emprego nos EUA
O CPI de setembro subiu 0,6% no mês e 3,7% em 12 meses, com a gasolina respondendo por mais da metade da alta. O emprego é o contrapeso: apenas 29 mil vagas em setembro e desemprego de 4,2%. Os payrolls de 6 de novembro e o CPI de 10 de novembro definem a probabilidade de alta em dezembro. As eleições de meio de mandato, em 3 de novembro, adicionam volatilidade.
Estrutura do DXY
O DXY fechou outubro em 101,88, com máxima de fechamento de 102,58 em 12 de outubro e alta de cerca de 3,7% no ano. O índice opera lateral-altista entre 101,5 e 102,9. O DXY não contém o real, logo funciona como filtro de regime: em outubro, o real caiu muito mais do que o dólar subiu.
BRL/USD: leitura integrada
Força | Impacto no BRL/USD | Intensidade em novembro |
Escolha do ministro da Fazenda | Bilateral | Muito forte |
Copom: manter vs. cortar | Manter sobe; cortar cai | Forte |
Fed duro e alta em dezembro | Cai | Moderado a forte |
Carry de cerca de 10 pontos | Sobe | Moderado |
Reservas e swaps do BC | Limita cauda de queda | Moderado |
Petróleo alto e termos de troca | Sobe | Baixo a moderado |
Análise Técnica do BRL/USD
Gráfico semanal
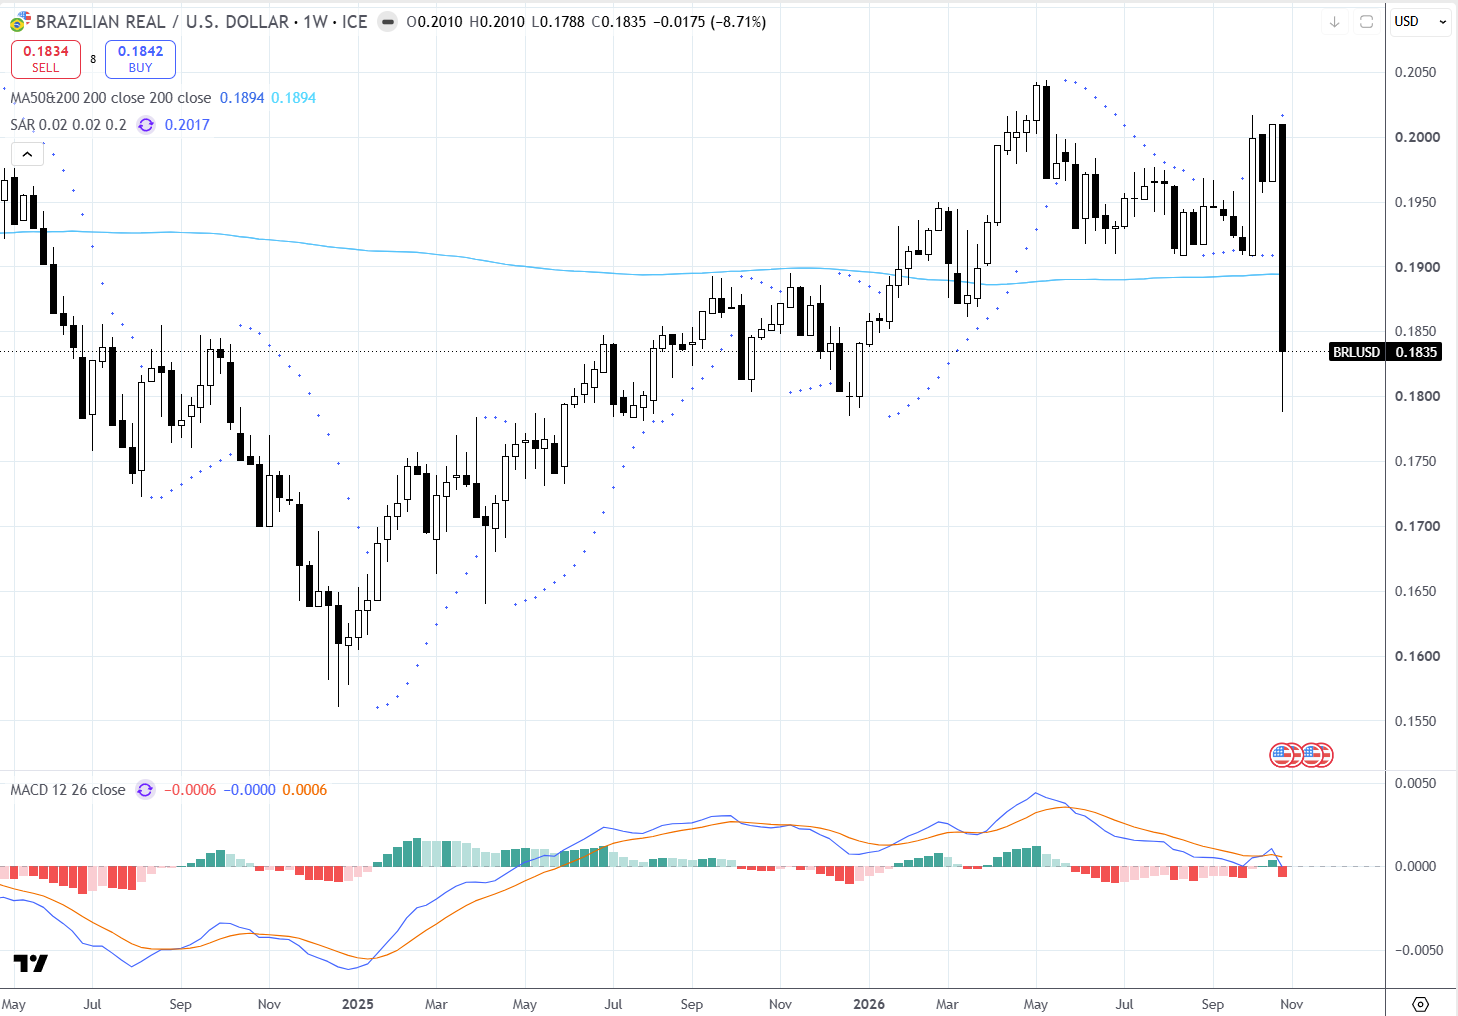
A vela da última semana de outubro abriu em 0,2010, tocou mínima de 0,1788 e fechou em 0,1835, queda de 8,71%. É uma vela de reversão de grande amplitude, que anula a consolidação entre 0,1910 e 0,2000 dos últimos meses. O preço perdeu a média de 200 períodos, em 0,1894, que passa a resistência. O Parabolic SAR saltou para 0,2017, acima do preço, e virou o sinal de curto prazo contra o real. O MACD cruzou abaixo da linha de sinal, com histograma em -0,0006.
Em 2026, o par oscilou entre a zona de 0,1790 e a máxima de 0,2038, em maio. A longa sombra inferior mostra compra relevante perto de 0,1790, o mesmo nível das mínimas de dezembro de 2025. A leitura é de viés negativo, mas com probabilidade relevante de consolidação após o choque, e não de queda linear.
Zona | Interpretação | Próximo alvo |
Acima de 0,1950 | Recuperação do choque | 0,2000 - 0,2017 |
0,1894 - 0,1910 | Resistência-chave (média de 200) | 0,1950 |
0,1835 - 0,1850 | Pivot atual | 0,1894 ou 0,1800 |
0,1788 - 0,1800 | Suporte decisivo | 0,1750 |
Abaixo de 0,1788 | Extensão da queda | 0,1750 e 0,1710 |
Calendário de Novembro
Data | Evento | Canal de transmissão |
3 nov. | Eleições de meio de mandato nos EUA | DXY e apetite a risco |
3 e 4 nov. | Possível definição da Fazenda | Prêmio fiscal |
4 nov. | Decisão do Copom | Selic, carry e credibilidade |
6 nov. | Payrolls dos EUA | Fed e DXY |
10 nov. | CPI dos EUA | Probabilidade de alta do Fed |
12 nov. | IPCA de outubro | Selic e juros longos |
26 nov. | IPCA-15 de novembro | Expectativas para dezembro |
Gatilhos de Cenário
- Base: 0,1800 a 0,1900
Lula indica um nome aceitável, como Fonteles, sem pacote fiscal detalhado. O Copom mantém 13,75% e o Fed segue com viés de alta. O carry compra real perto de 0,1800, mas o prêmio fiscal impede retorno acima de 0,1900.
- Cauda pró-real: 0,1900 a 0,1960
Nome ortodoxo na Fazenda e anúncio de metas de superávit críveis, com Copom firme e payrolls fracos. O par recupera a média de 200 e testa 0,1950.
- Cauda pró-dólar: 0,1710 a 0,1800
Fazenda vista como fraca, sinais de mais gastos e corte da Selic. Em paralelo, CPI forte, petróleo acima de US$ 120 e DXY acima de 102,9. A perda de 0,1788 abre espaço para 0,1750 e 0,1710, com desmontagem de posições de carry.
Aplicação Prática
Comprador de dólar: proteger a primeira parcela entre 0,1880 e 0,1894; ampliar a proteção abaixo de 0,1800; não ficar descoberto antes de 4 de novembro.
Vendedor de dólar: aguardar recuperação para 0,1880 a 0,1900 para monetizar; abaixo de 0,1788, revisar o piso do hedge.
Direcional: não perseguir o primeiro movimento após o anúncio da Fazenda. Par acima de 0,1894 com DXY abaixo de 101,5 é construtivo; par abaixo de 0,1788 com DXY acima de 102,9 é o oposto.
Risco: reduzir tamanho na semana de 3 a 6 de novembro, porque os níveis podem ser atravessados por gaps.
Riscos e Limitações
A maior fonte de erro é política: o nome da Fazenda e as primeiras medidas alteram o prêmio fiscal mais rápido do que qualquer dado. A segunda é energia e geopolítica, que afeta inflação americana, Fed e termos de troca. As cotações divergem entre fontes, e as probabilidades de mercados de previsão têm baixa liquidez. O intervalo-base deve ser revisto se houver fechamento semanal fora de 0,1788 a 0,1894.
Gráfico em Tempo Real BRL/USD
Maximize seus lucros com nossas tendências diárias do mercado Forex. Dê o próximo passo e confira nossa lista das melhores corretoras para o Brasil e aprenda com suas estratégias de trading. Não espere mais!.