

Visão executiva
O cenário-base para o restante da semana é de consolidação muito volátil do BRL/USD entre 0,1800 e 0,1890, com fechamento de sexta-feira mais provável entre 0,1825 e 0,1870. O viés segue assimétrico para baixo no par, isto é, contra o real: o choque eleitoral e a incerteza fiscal brasileira dominam um DXY que, embora firme, não é o motor principal do movimento.
Melhores Corretores de Forex Online
A previsão parte dos dados disponíveis na manhã de terça-feira, 27 de outubro. O BRL/USD abriu a semana em 0,2010, chegou a 0,1788 na mínima e negocia perto de 0,1843 a 0,1861, contra 0,2009 no fechamento de sexta-feira. A vela semanal acumula queda de cerca de 8,3%; a dimensão do movimento confirma uma mudança de regime e de prêmio de risco, não uma oscilação macro normal.
Cenário | Prob. | Intervalo semanal | Fechamento provável | Condição dominante |
|---|---|---|---|---|
Consolidação pós-choque | 45% | 0,1800-0,1890 | 0,1825-0,1870 | Sinal fiscal incompleto, sem escalada institucional; Fed mantém juros |
Estresse prolongado | 35% | 0,1700-0,1830 | 0,1720-0,1800 | Ausência de âncora fiscal ou equipe econômica crível, saída de estrangeiros e/ou Fed hawkish |
Alívio forte | 20% | 0,1850-0,1940 | 0,1870-0,1910 | Equipe econômica ortodoxa, compromisso fiscal e atuação convincente do BCB |
Convicção: moderada a baixa quanto ao nível exato, elevada quanto à volatilidade. O choque de segunda-feira tornou obsoletos os intervalos construídos antes da eleição e elevou o risco de gaps e de rompimentos rápidos de níveis técnicos.
Primeiro: O Real
O que movia o BRL
Antes do segundo turno, o real se apoiava em três fatores: juros nominais muito elevados, exportações fortes de commodities e a expectativa de uma mudança política mais favorável ao ajuste fiscal. Após o primeiro turno, em 4 de outubro, quando Flávio Bolsonaro terminou à frente, o BRL/USD saltou de cerca de 0,1918 para 0,2002 em uma única sessão.
O carry seguia favorável. Em setembro, o Copom cortou a Selic em 0,25 ponto, para 13,75%, o quinto corte consecutivo, mantendo diferencial de quase 10 pontos percentuais em relação ao teto dos Fed funds, em 4,00%. Esse diferencial atraía posições compradas em real, mas também deixava a moeda vulnerável a uma liquidação violenta caso a tese política falhasse.

O choque eleitoral
Lula foi reeleito no domingo, 25 de outubro, com 51,79% dos votos válidos, contra 48,21% de Flávio Bolsonaro, segundo o TSE. O mercado estava posicionado para o resultado oposto.
A reação foi imediata: o real recuou cerca de 8% a 10% na segunda-feira e o Ibovespa caiu perto de 14%. O ponto central é que a venda não reflete apenas preferência partidária. O mercado reprecifica ao mesmo tempo trajetória da dívida, composição da equipe econômica, governabilidade no Congresso e velocidade do ajuste fiscal.
Política monetária brasileira
A inflação limita a margem do BCB. O IPCA acumulado segue acima do teto de 4,5% da meta, e o Focus projetava IPCA de cerca de 5,2% para 2026. Antes da eleição, o mercado esperava corte para 13,50% na reunião de 3 e 4 de novembro. Com o real mais fraco, cresce a probabilidade de pausa do Copom, já que novos cortes poderiam ampliar a depreciação e o repasse cambial.
Uma pausa seria marginalmente positiva para o BRL, ao preservar o carry, mas não resolve o problema fiscal. Intervenções via swaps ou leilões podem reduzir disfuncionalidades, não reverter uma reprecificação baseada em credibilidade.
Balanço do BRL
Força sobre o real | Direção | Intensidade semanal |
|---|---|---|
Surpresa eleitoral e desmonte de posições compradas em real | Negativa | Muito alta |
Dúvidas fiscais e dívida elevada | Negativa | Muito alta |
Ruído institucional pós-eleição | Negativa | Média a alta |
Selic a 13,75% e possível pausa | Positiva | Média |
Balança comercial e commodities | Positiva | Média |
Possível intervenção do BCB | Positiva no curto prazo | Média, mas temporária |
Segundo: o Dólar
O que move o USD
O dólar chega à semana apoiado por inflação americana ainda elevada e por um Fed que voltou a subir juros em 16 de setembro, para 3,75%-4,00%, a primeira alta desde 2023. O CPI de setembro acelerou para 3,7% em 12 meses e o núcleo para 2,6%, acima das leituras anteriores.
Ainda assim, a manutenção na quarta-feira, 28 de outubro, é amplamente esperada: em 22 de outubro, o CME FedWatch atribuía cerca de 90% de chance de juros inalterados. O mercado projeta nova alta em 9 de dezembro. O efeito sobre o dólar dependerá menos da decisão e mais da comunicação de Kevin Warsh sobre dezembro.
Catalisadores americanos
Fed hawkish e dados acima do consenso: DXY rompe resistências e amplia a pressão sobre o BRL/USD.
Manutenção com tom firme e dados em linha: impacto limitado; o BRL/USD segue guiado pelo Brasil.
Fed dovish e PCE fraco: DXY recua, abrindo espaço para recuperação parcial do BRL/USD, sem eliminar o prêmio eleitoral.
Terceiro: DXY
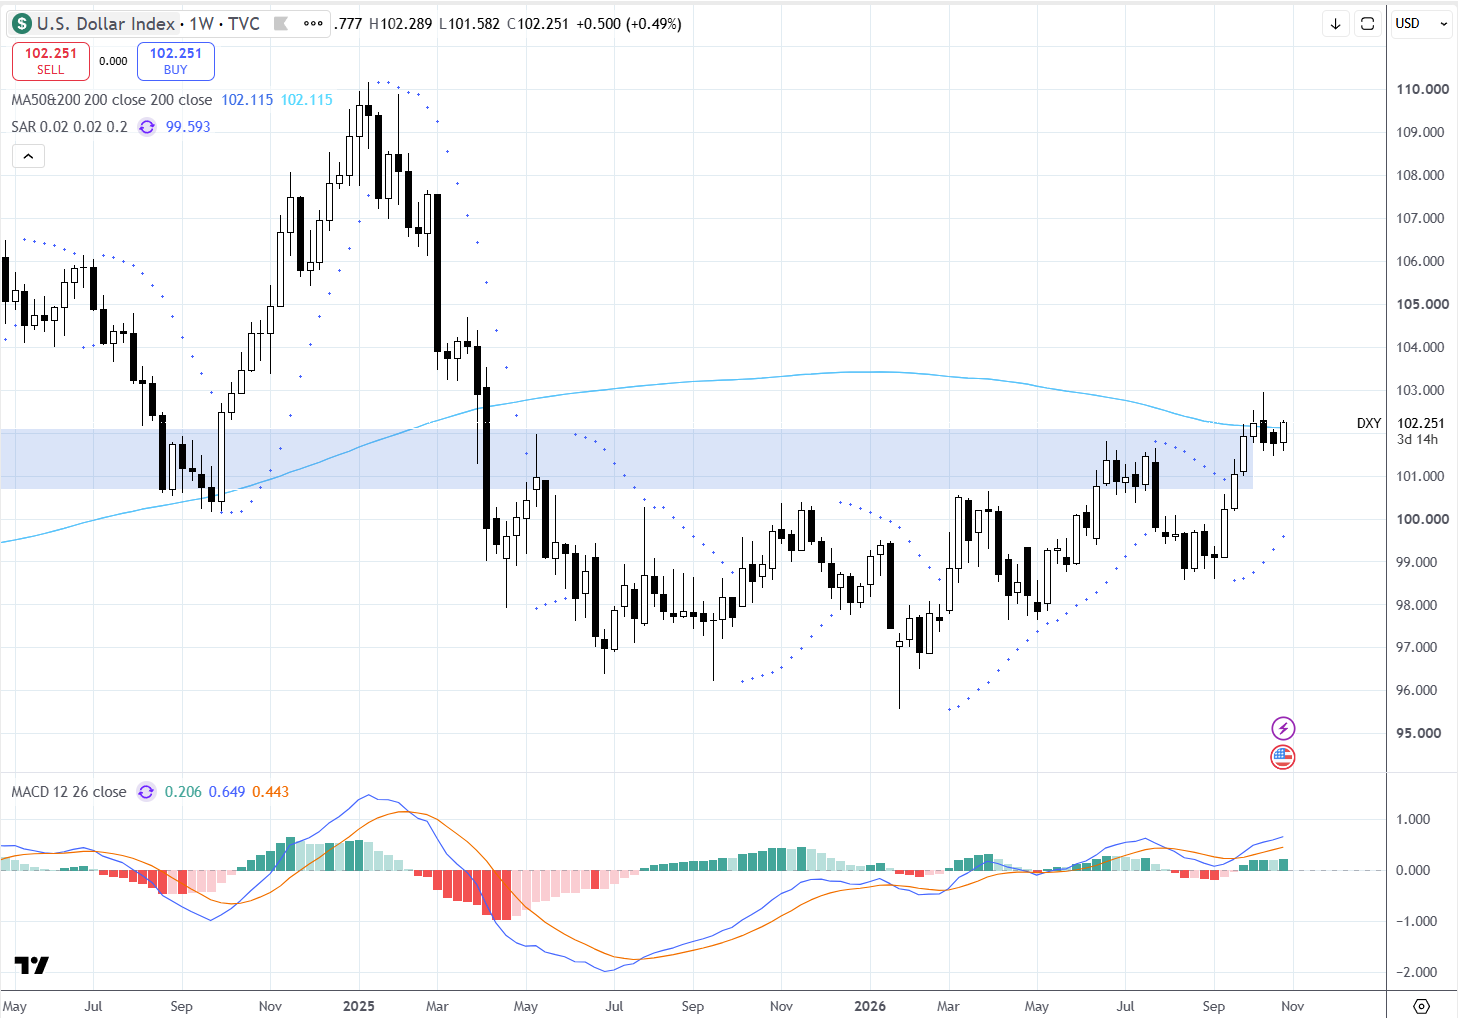
Gráfico 1 - DXY, semanal (TradingView)
No gráfico semanal, o DXY negocia em 102,25 (+0,49% na semana), com máxima de 102,29 e mínima de 101,58. O índice está ligeiramente acima da média móvel de 200 semanas (102,12), que rompeu no início de outubro, e acima da zona de resistência histórica de 100,7-102,1 (faixa sombreada), agora convertida em suporte. O Parabolic SAR em 99,59, abaixo do preço, mantém sinal de alta, e o MACD semanal (0,649 contra sinal de 0,443, histograma +0,206) segue positivo e em expansão.
O limite é a máxima de meados de outubro, perto de 102,9-103,0, que rejeitou o preço. A estrutura de médio prazo é construtiva, mas o índice ainda precisa confirmar fechamento semanal acima da MM200.
Nível DXY | Leitura |
|---|---|
102,90-103,00 | Resistência decisiva; rompimento valida nova perna de alta |
102,10-102,30 | Pivot imediato e MM200 semanal |
101,60 | Mínima da semana; primeiro suporte |
100,70-101,00 | Base da antiga resistência, agora suporte |
99,60 | Parabolic SAR; perda inverte o sinal de tendência |
Cenário-base do DXY para a semana: 101,6-103,0, com viés neutro a ligeiramente positivo enquanto se mantiver acima da MM200.
Finalmente: BRL/USD
Interação das duas pernas
A queda de cerca de 8% do BRL/USD ocorreu com um DXY subindo menos de 0,5% na semana. O movimento veio quase todo da perna BRL: alta do prêmio de risco doméstico e liquidação de posições. Uma queda do DXY pode apenas amortecer o choque; para o par voltar rapidamente a 0,1950-0,2000 seria necessária a combinação de dólar global fraco e sinal fiscal brasileiro crível.
Análise Técnica Semanal
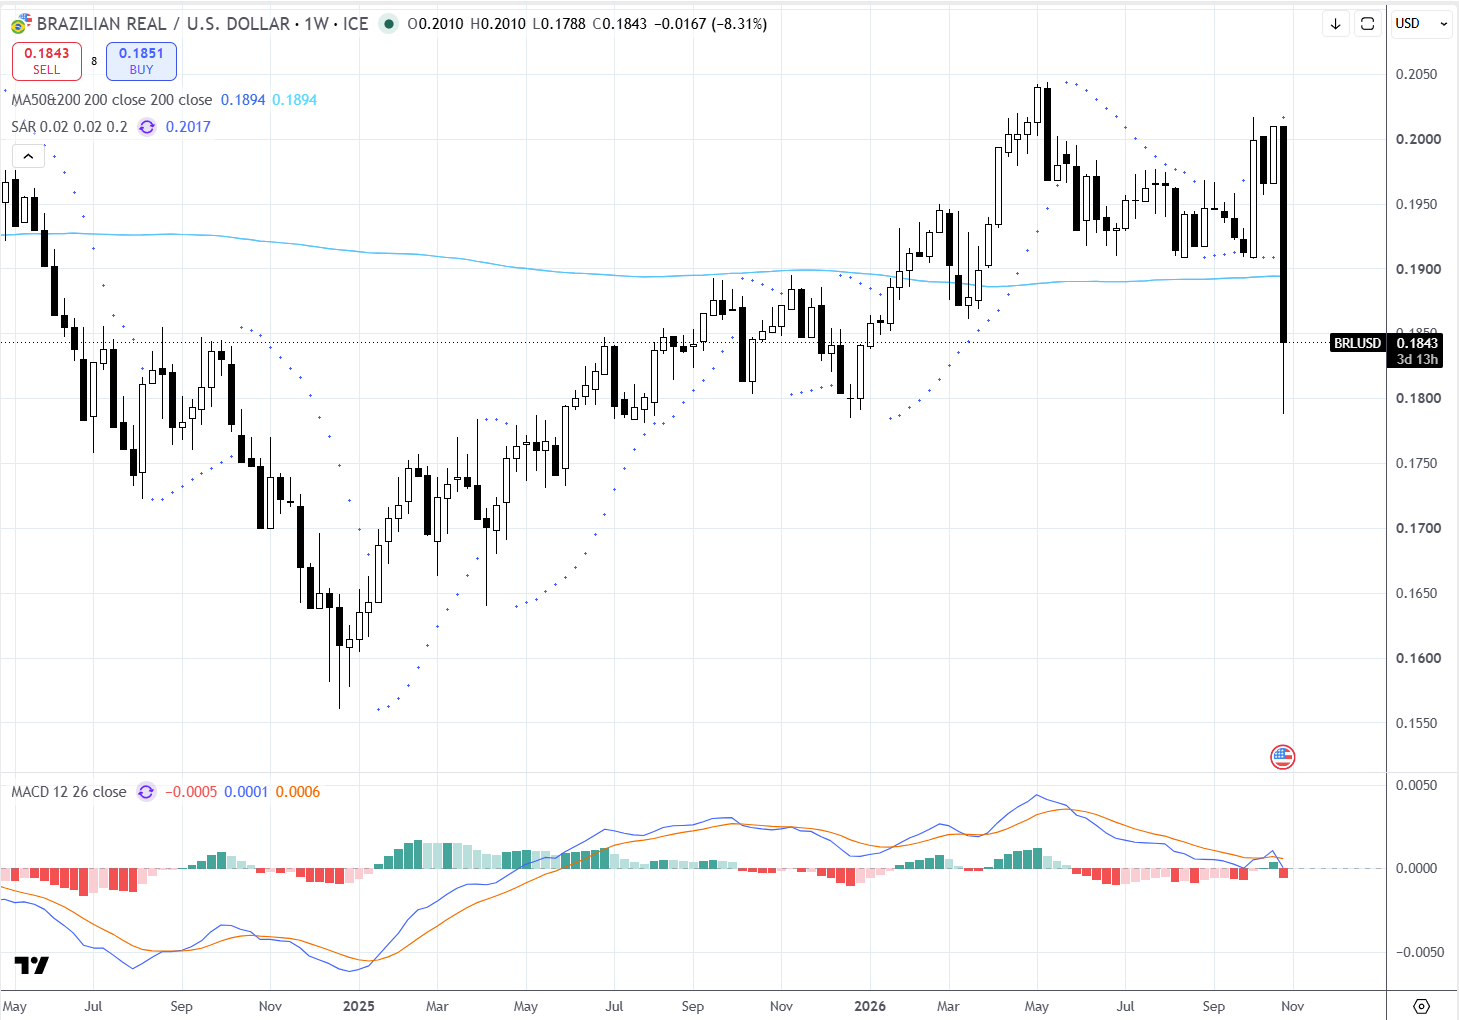
Gráfico 2 - BRL/USD, semanal (TradingView)
A vela semanal abriu em 0,2010 e fechou provisoriamente em 0,1843 (-8,31%), com sombra inferior longa até 0,1788, praticamente na mínima de 52 semanas (0,1783, dezembro de 2025). O par perdeu de uma só vez a MM200 semanal (0,1894) e todo o suporte de 0,1910-0,1920 que sustentou o ano. O Parabolic SAR saltou para 0,2017, acima do preço, invertendo o sinal para baixa, e o MACD (0,0001 contra sinal de 0,0006, histograma -0,0005) cruzou para negativo.
A sombra inferior indica absorção compradora perto de 0,1790, mas uma vela dessa amplitude aumenta o risco de reversões bruscas. Indicadores baseados em fechamentos passados ainda não incorporam a descontinuidade; o comportamento do preço em 0,1790, 0,1850 e 0,1894 é a informação mais útil.
Zona BRL/USD | Função atual | Interpretação |
|---|---|---|
0,2000-0,2017 | Origem do movimento e SAR | Retorno nesta semana exige reversão fundamental excepcional |
0,1910-0,1920 | Antigo suporte do ano | Agora resistência estrutural |
0,1894 | MM200 semanal | Recuperação acima reduz o estresse |
0,1850-0,1860 | Pivot intrassemanal | Centro provável da negociação |
0,1820 | Suporte intermediário | Perda reabre a mínima |
0,1783-0,1790 | Mínima da semana e de 52 semanas | Fechamento abaixo confirma continuação |
0,1740 / 0,1670 | Alvos de estresse | Extensão se falhar a estabilização fiscal |
Caminho provável
Segunda-feira: capitulação e formação do intervalo inicial entre 0,1788 e 0,2010.
Terça-feira: tentativa de estabilização (par perto de 0,1860), dependente de sinais sobre equipe econômica e orçamento.
Quarta-feira: Fed deve manter 3,75%-4,00%; tom paciente alivia o real, sinalização clara de alta em dezembro pesa.
Quinta e sexta-feira: PIB e PCE nos EUA e dados fiscais e de emprego no Brasil. Deterioração fiscal acima do esperado seria o gatilho mais perigoso para teste de 0,1740.
Gatilhos Decisivos
Para vender BRL/USD
Fechamento diário abaixo de 0,1785.
Ausência de anúncio de equipe econômica ou compromisso fiscal.
Contestação institucional prolongada.
Fed mais hawkish e DXY acima de 103,0.
Para comprar BRL/USD
Defesa de 0,1790 seguida de recuperação de 0,1894.
Equipe econômica vista como fiscalmente crível e metas quantificadas.
Pausa do Copom com comunicação firme e atuação do BCB.
Fed dovish, PCE abaixo do esperado e DXY abaixo de 101,6.
Invalidação
O cenário-base fica invalidado para baixo com fechamento diário abaixo de 0,1740, sobretudo com DXY acima de 103,0; nesse caso, 0,1670 vira o alvo dominante. Fica invalidado para cima com fechamento acima de 0,1894 após uma mensagem fiscal crível; nesse caso, 0,1920 e depois 0,2000 passam a ser os objetivos.
A leitura central da semana: o dólar global é um amplificador, não o motor. Sem redução do prêmio fiscal e político brasileiro, o BRL/USD tende a permanecer bem abaixo do intervalo pré-eleitoral, mesmo com o Fed em pausa.
Gráfico en Tempo Real do BRL/USD
Maximize seus lucros com nossas tendências diárias do mercado Forex. Dê o próximo passo e confira nossa lista das melhores corretoras para o Brasil e aprenda com suas estratégias de trading. Não espere mais!