

Abro a semana de 28 de setembro a 2 de outubro com leitura de consolidação em queda leve para o BRL/USD, depois de uma semana em que o real devolveu boa parte do que tinha conquistado na anterior. O par fechou sexta-feira em 0,1924, uma desvalorização de 0,82% no período, com abertura em 0,1939, máxima em 0,1958 e mínima em 0,1922, esta última já muito colada ao fechamento. Trabalho com faixa central entre 0,1898 e 0,1942 e ponto de gravidade próximo de 0,1912 a 0,1927. A convicção é moderada, porque esta é a última semana inteira antes do primeiro turno da eleição presidencial, marcado para 4 de outubro, e porque o calendário americano concentra PCE, ISM e payroll em três dias seguidos.
Melhores Corretores de Forex Online
Onde o Par Abre a Semana
A PTAX confirma a virada de humor: o Banco Central fixou a cotação de 25 de setembro em 0,19236 dólar por real, contra 0,19565 em 21 de setembro, o melhor nível do mês para a moeda brasileira. O real recuou sessão após sessão ao longo da semana. É uma correção, não uma ruptura: o par continua acima das médias longas e dentro da base construída desde maio.
O que Move o Real, do Lado Brasileiro
A âncora doméstica continua a ser o juro. Em 16 de setembro o Copom cortou a Selic de 14% para 13,75% ao ano, o quinto corte consecutivo de 0,25 ponto, em decisão unânime, e a ata divulgada em 22 de setembro reconheceu com mais convicção a desaceleração da atividade sem se comprometer com os próximos passos, citando significativo aumento da incerteza e riscos assimétricos para cima. O Focus já projeta Selic de 13,62% para o fim do ano, ou seja, um mercado dividido entre mais um corte e a pausa na reunião de 4 de novembro, que acontece depois do segundo turno.
A inflação complicou essa conta na sexta-feira. O IPCA-15 de setembro subiu 0,70%, contra mediana de 0,53%, e acelerou para 4,47% em 12 meses, colado ao teto da meta, de 4,50%. O impulso veio de Habitação, com alta de 2,07% e energia elétrica residencial em 7,42% pelo fim do bônus de Itaipu, e de Transportes. O dado é ruim para a qualidade macro, mas trava o ciclo de cortes e, por essa via, sustenta o carry do real. Com Selic em 13,75%, o juro real brasileiro continua perto de 9%, entre os maiores do mundo, e é esse prêmio que impede uma desvalorização desordenada.
O fator idiossincrático negativo é político e fiscal. As pesquisas da última semana mostram disputa apertada: a RealTime Big Data de 24 de setembro apontou Lula com 41% e Flávio Bolsonaro com 37% no primeiro turno, com empate técnico no segundo turno, e o Datafolha de 22 a 24 de setembro trouxe 40% a 36%, também com empate na segunda volta. O que move o câmbio não é quem lidera, mas a leitura que o mercado faz da política fiscal prometida por cada campo. Nas sessões recentes, pesquisas interpretadas como pró-disciplina fiscal apreciaram o real, e o inverso também tem valido.
O que Move o Dólar, do Lado Americano
Na mesma quarta-feira do Copom, o Federal Reserve elevou a faixa dos fed funds em 0,25 ponto, para 3,75% a 4,00%, em votação unânime de 12 a 0, na primeira alta desde julho de 2023. O comunicado foi curto e direto ao dizer que a inflação continua elevada, e Kevin Warsh afirmou na coletiva que os preços estão altos demais há tempo demais. O gráfico de pontos elevou a mediana para 4,1% no fim de 2026, com 16 dos 18 participantes vendo pelo menos mais uma alta neste ano, e manteve o mesmo patamar em 2027, o que retirou do cenário central qualquer corte no próximo ano.
O efeito para o par é indireto mas relevante. O diferencial de juros continua enorme a favor do Brasil, mas está estreitando justamente quando o risco eleitoral brasileiro atinge o pico. O petróleo acima de 100 dólares por barril, um dos gatilhos da decisão do Fed, adiciona inflação global e aversão ao risco, ambas favoráveis ao dólar.
O Termômetro do Dólar Global: DXY
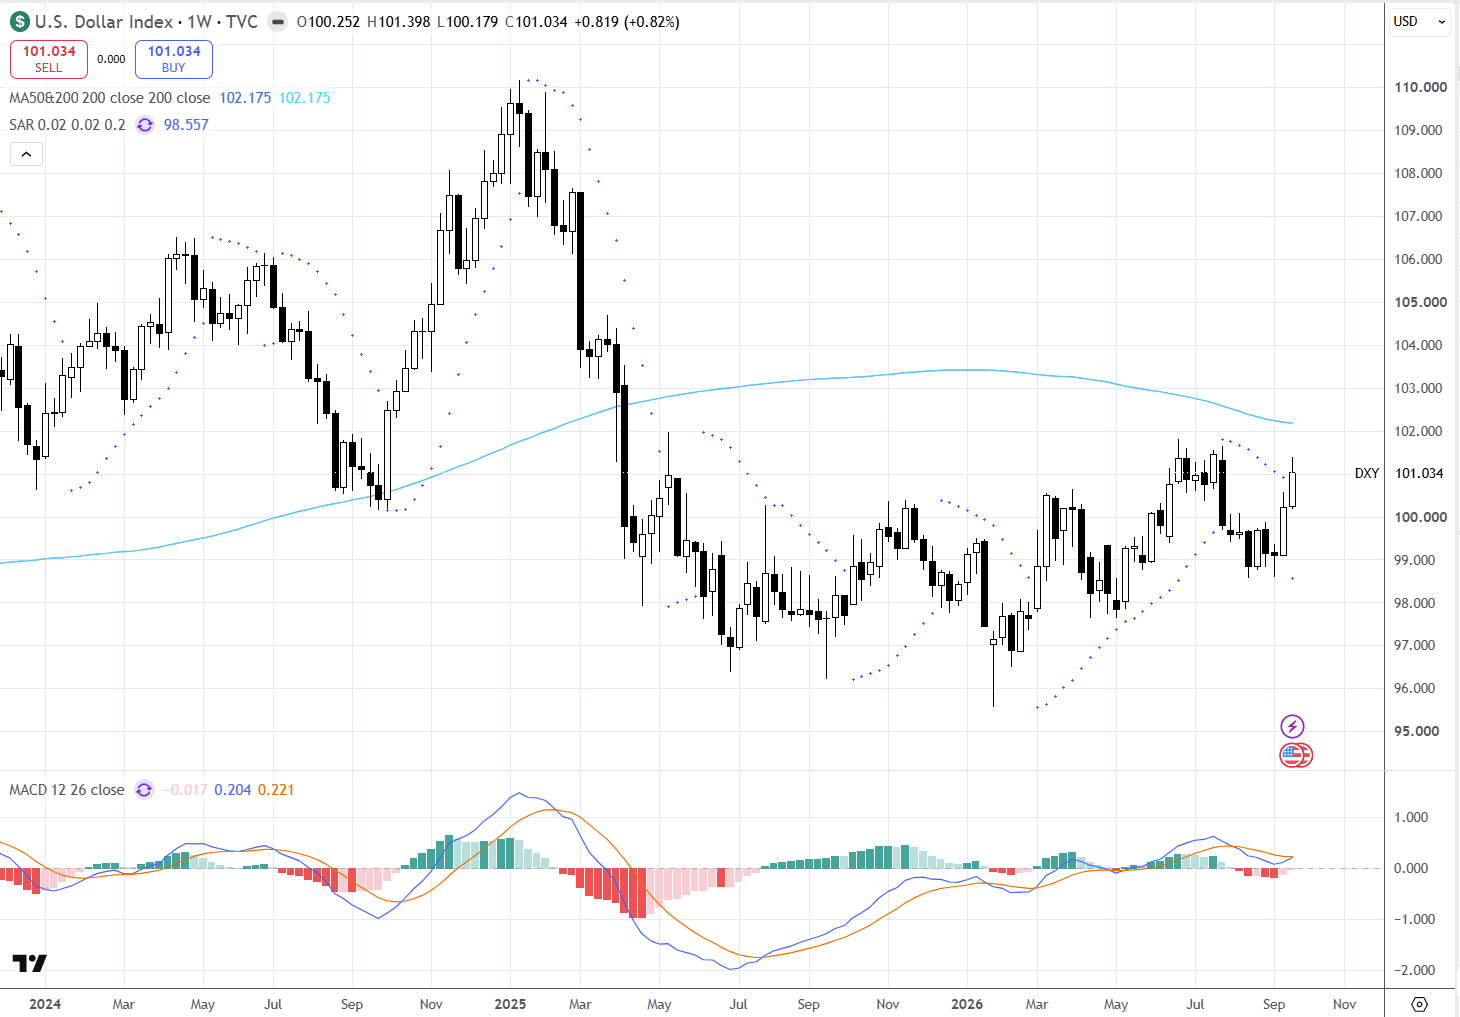
Gráfico 1 - U.S. Dollar Index (DXY), timeframe semanal (1W). Fonte: TradingView / TVC.
O índice do dólar fechou em 101,034, com ganho semanal de 0,82%, depois de abrir em 100,252 e oscilar entre 100,179 e 101,398. É a segunda semana consecutiva de alta e a recuperação mais convincente desde a perda dos 100 em agosto. O Parabolic SAR, em 98,557, trabalha abaixo do preço e dá suporte à leitura altista de curto prazo. A estrutura de médio prazo, porém, continua contida: o índice segue abaixo da média longa, em 102,175, que funciona como teto, e o MACD ainda tem a linha rápida em 0,204 abaixo do sinal em 0,221, com histograma levemente negativo. Um dólar firme, mas ainda encaixotado abaixo de 102, não é condição suficiente para uma desvalorização ampla das divisas de carry.
O Mapa Técnico do BRL/USD no Semanal
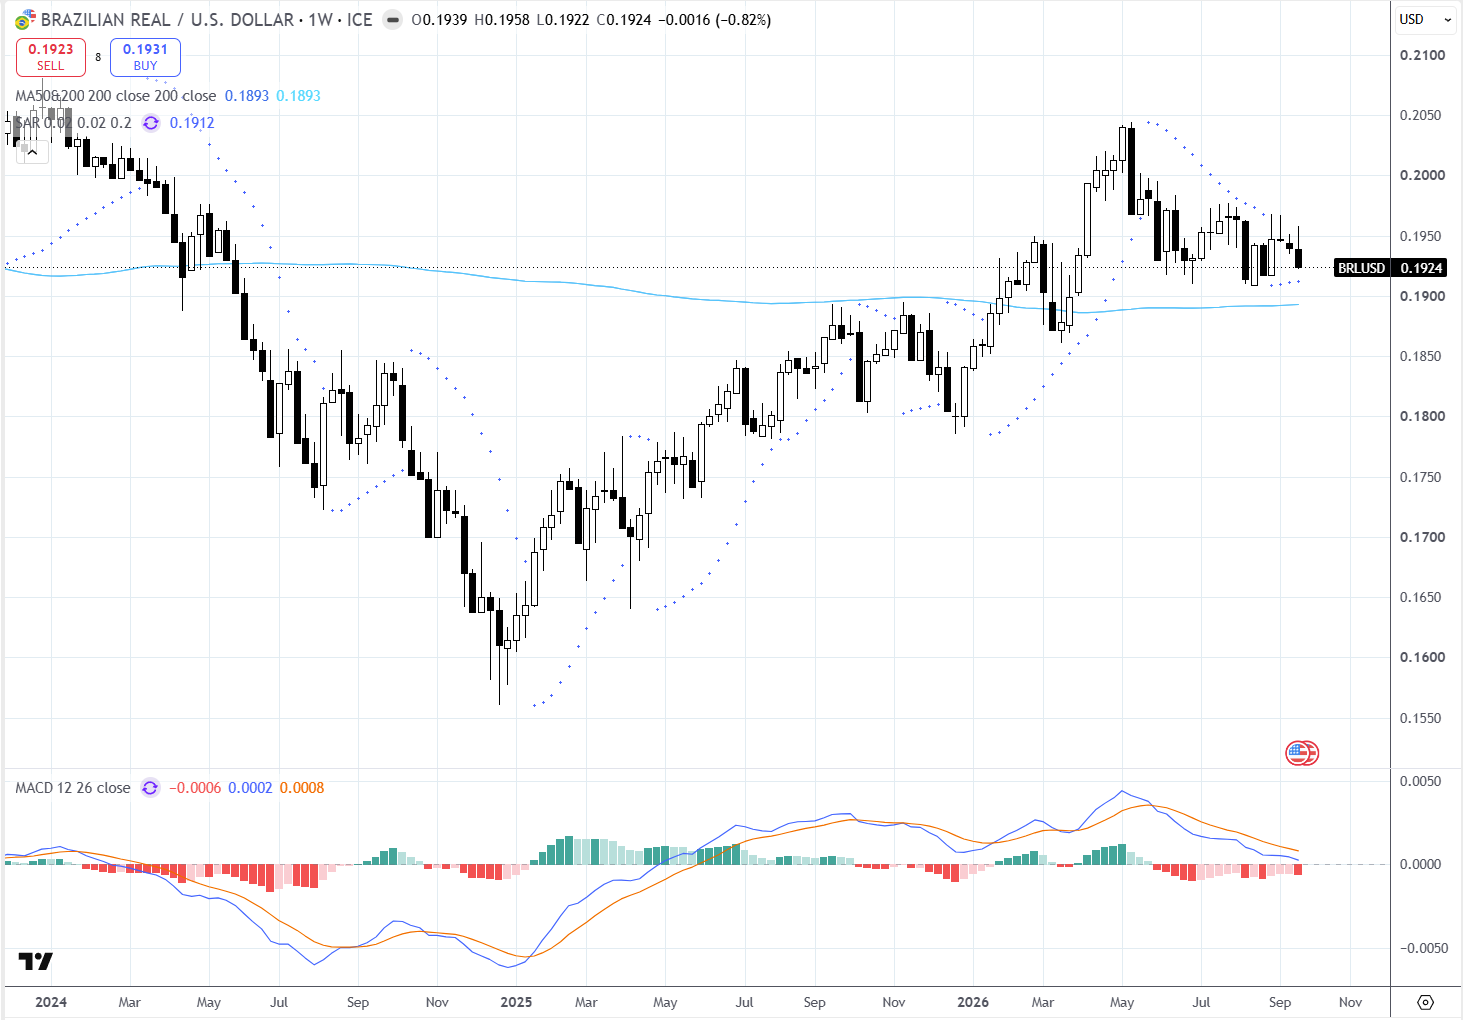
Gráfico 2 - Brazilian Real / U.S. Dollar (BRL/USD), timeframe semanal (1W). Fonte: TradingView / ICE.
No par USD/BRL, o preço em 0,1924 continua acima do cluster de médias longas, praticamente coladas em 0,1893, geometria que mantém o pano de fundo de médio prazo favorável ao real. A deterioração veio do curtíssimo prazo: o Parabolic SAR, em 0,1912, está agora muito próximo do preço, e uma semana de fraqueza adicional o vira contra o real. O MACD reforça a cautela, com a linha rápida em 0,0002 abaixo do sinal em 0,0008 e histograma em menos 0,0006. É o desenho de uma correção dentro de tendência, e não de reversão confirmada, mas sem folga para erro.
As Balizas que Interessam Seguir
Do lado do real forte, a primeira barreira aparece em 0,1935 a 0,1942, zona de abertura da semana passada, seguida da máxima recente em 0,1958; só a superação desta última em fechamento semanal recoloca 0,1976 e os redondos 0,2000 no radar. Invertendo a leitura, a primeira defesa é a mínima da semana em 0,1922, logo abaixo o SAR em 0,1912 e depois o cluster de médias em 0,1893. Perdido esse patamar, o próximo suporte estrutural relevante fica perto de 0,1869, que corresponde ao piso do canal recente.
Três Desfechos Possíveis para 28 de Setembro a 2 de Outubro
No trilho mais provável, ao qual atribuo em torno de 55% de probabilidade, o par lateraliza entre 0,1898 e 0,1942. Os dados americanos saem próximos do consenso, as pesquisas não produzem sobressalto e o carry brasileiro segura a correção. Nesse enredo, o fechamento vem entre 0,1912 e 0,1927.
Num roteiro mais amigo do real, com cerca de 25% de chance, basta que PCE e payroll venham fracos, que os yields americanos cedam e que o DXY volte a perder os 100,5. Somado a pesquisas lidas como favoráveis à contenção fiscal, o par recupera 0,1946 e pode testar 0,1968, sem que eu veja quebra sustentada do topo anual em uma única semana.
No enredo oposto, com os 20% restantes, o gatilho está em Washington ou em Brasília. Inflação e emprego fortes nos Estados Unidos empurram o DXY acima de 101,4 e o par perde 0,1912; no plano doméstico, o mesmo efeito viria de uma pesquisa que assuste o mercado a poucos dias do voto ou de ruído fiscal. O teste seria às médias em 0,1893 e, no limite, a 0,1876, com fechamento provável entre 0,1876 e 0,1898. É a hipótese mais destrutiva para o real, mas continua secundária enquanto o juro real brasileiro se mantiver perto de dois dígitos.
A Agenda que Decide a Semana
A segunda-feira traz o Focus e as contas externas brasileiras, com atenção ao investimento direto, que é o que financia o déficit corrente. Na terça saem IGP-M, crédito e desemprego no Brasil, além de JOLTS e confiança do consumidor nos Estados Unidos. A quarta-feira é o dia de maior risco macro, com as contas fiscais do setor público no Brasil e PCE, ADP e revisão do PIB nos Estados Unidos. Na quinta, PMI industrial brasileiro e ISM americano. E a sexta-feira concentra produção industrial no Brasil e payroll nos Estados Unidos, no último pregão antes do primeiro turno, com liquidez provavelmente mais fina e maior risco de rompimentos falsos.
A Síntese da Semana
Fecho com o veredito ajustado ao pulso do mercado: um BRL/USD ainda estruturalmente amigo do real, mas que entra na semana da eleição com o sinal de curtíssimo prazo em risco. O prêmio de juro brasileiro, reforçado por um IPCA-15 que dificulta novos cortes, continua a ancorar o par; o dólar global reconquistou os 101 e tem os yields americanos a seu favor, embora ainda não reúna força técnica para uma alta ampla enquanto não superar a média longa em 102,17. A tradução prática é gestão de intervalo com viés defensivo: só o rompimento convicto de 0,1958 em cima ou de 0,1912 em baixo abriria uma decisão de fato. Esta é uma análise de mercado de curto prazo, e não uma recomendação individual de investimento ou de cobertura cambial.
Maximize seus lucros com nossas tendências diárias do mercado Forex. Dê o próximo passo e confira nossa lista das melhores corretoras para o Brasil e aprenda com suas estratégias de trading. Não espere mais!