

Abro a semana de 14 a 18 de setembro com a leitura de consolidação tensa para o BRL/USD, agora num enredo bem diferente da janela anterior: pela primeira vez em meses, Copom e Fed decidem juros na mesma quarta-feira, e cada um deles puxa o diferencial de juros para o lado oposto. Trabalho com uma faixa central entre 0,1923 e 0,1980 e um ponto de gravidade próximo de 0,1940 a 0,1960. A convicção direcional é baixa porque o desenho de base já está no preço dos dois lados: o mercado dá cerca de 95% de probabilidade a um corte de 0,25 ponto da Selic, para 13,75%, e algo próximo de 83% a uma alta de 25 pontos-base nos Estados Unidos. O que interessa, portanto, não é a decisão, mas o tom do comunicado do Banco Central e o novo quadro de projeções do Federal Reserve.
Melhores Corretores de Forex Online
Onde o Par Abre a Semana
A vela semanal em curso traduz bem esse compasso de espera. O BRL/USD abriu em 0,1944, tocou a máxima em 0,1951 e a mínima em 0,1935, e negocia perto de 0,1942, uma variação negativa de cerca de 0,26% face ao fecho anterior. É um recuo marginal, que retira ao real uma fração do terreno conquistado na semana passada, quando a deflação brasileira de agosto empurrou o par até à zona mais alta desde o início de agosto. Na fita de 52 semanas o par transitou entre 0,1783 e 0,2047, de modo que o preço atual continua a navegar na metade superior desse anel anual. No acumulado de 2026, o real valoriza-se mais de 7% face ao dólar, com máxima do ano em 0,2038, registada a 11 de maio, e mínima em 0,1812, no primeiro dia de janeiro; a média do período situa-se em 0,1941, praticamente sobre a cotação de hoje. A fotografia é, portanto, a de um par que voltou exatamente ao seu valor médio anual à porta do evento de risco.
O que Move o Real, do Lado Brasileiro
A âncora doméstica continua a ser o juro, mas com um degrau a menos à vista. O Copom reúne-se a 15 e 16 de setembro, na sua 281.ª reunião, e a expectativa quase unânime é a de um quinto corte consecutivo de 0,25 ponto, levando a Selic de 14% para 13,75% ao ano. As opções de Copom negociadas na B3 apontam para uma probabilidade de aproximadamente 95% desse movimento, e a mediana do Boletim Focus mantém 13,75% como o nível de fecho de 2026 há várias semanas seguidas. A ata sai a 22 de setembro e será o segundo tempo do jogo.
O que abriu espaço para este corte foi a inflação. O IPCA de agosto recuou 0,32%, a maior deflação mensal em quatro anos, muito por conta da queda de 7,63% na energia elétrica residencial; sem esse item, o índice teria ficado praticamente estável. Em doze meses, a inflação arrefeceu de 4,44% para 4,22%, já dentro do intervalo de tolerância da meta de 3% mais ou menos 1,5 ponto, e no acumulado do ano soma 3,11%. O Focus desta segunda-feira acompanhou o movimento e cortou a projeção de IPCA para 2026 de 5% para 4,90%, ainda assim acima do teto, o que explica a cautela do Comité e a improbabilidade de uma aceleração do ritmo de cortes.
A atividade reforça o mesmo lado da balança. O PIB desacelerou no segundo trimestre, com alta de 0,5% em cadeia e 1,9% no acumulado de quatro trimestres, e o Focus baixou a projeção de crescimento de 2026 para 1,89%, na terceira revisão em baixa seguida. O desemprego em 5,4% ainda descreve um mercado de trabalho resiliente, o que trava qualquer tentação de corte mais agressivo. Mesmo com a Selic a caminho de 13,75%, o juro real ex-ante segue na casa dos 9%, um dos mais altos do mundo, e é esse prémio que sustenta o real quando o humor global azeda. Os pontos frágeis são conhecidos: resultado primário e nominal negativos, dívida em trajetória de alta e um ano pré-eleitoral que mantém elevado o prémio de risco nos juros longos e no câmbio. Do lado positivo, e de forma menos convencional, o avanço de Flávio Bolsonaro nas sondagens presidenciais tem sido lido pelo mercado como sinal de maior contenção fiscal, o que tem dado algum apoio adicional à moeda.
O que Move o Dólar, do Lado Americano
Atravessando o Atlântico, a variável decisiva continua a ser o Federal Reserve, e desta vez com peso máximo. O FOMC reúne-se a 15 e 16 de setembro, com comunicado às 14h00 de Nova Iorque e conferência de imprensa a seguir, e a reunião traz um novo Resumo de Projeções Económicas, ou seja, um gráfico de pontos atualizado. A faixa dos fed funds está em 3,50% a 3,75% desde o início do ano, mantida em julho por um placar dividido de 9 a 3, e a precificação de mercado atribui hoje cerca de 83% de probabilidade a uma alta de 25 pontos-base, com a curva a descontar no total perto de 54 pontos de aperto nas três próximas reuniões.
O que empurrou essas apostas foi a inflação. O CPI de agosto subiu 0,4% no mês e manteve a taxa anual em 3,4%, com o núcleo a avançar 0,3% e a rodar em 2,4%, ainda desconfortavelmente acima do objetivo de 2%. O mercado de trabalho continuou a criar postos, e os estoques atacadistas avançaram, sinais de uma economia que resiste a juros elevados. Nomes do Conselho de Governadores têm defendido publicamente a subida, embora o presidente Kevin Warsh tenha admitido preferir um Fed mais contido, e o mercado imobiliário dê sinais claros de fadiga, com quedas mensais nas vendas de usados e nos pedidos de financiamento. A leitura relevante para o câmbio é que a força do dólar já não vem de um prémio de juro sobre o real, que continua enorme a favor do Brasil, mas do estreitamento desse diferencial e do estatuto de porto seguro.
O Termómetro do Dólar Global: DXY
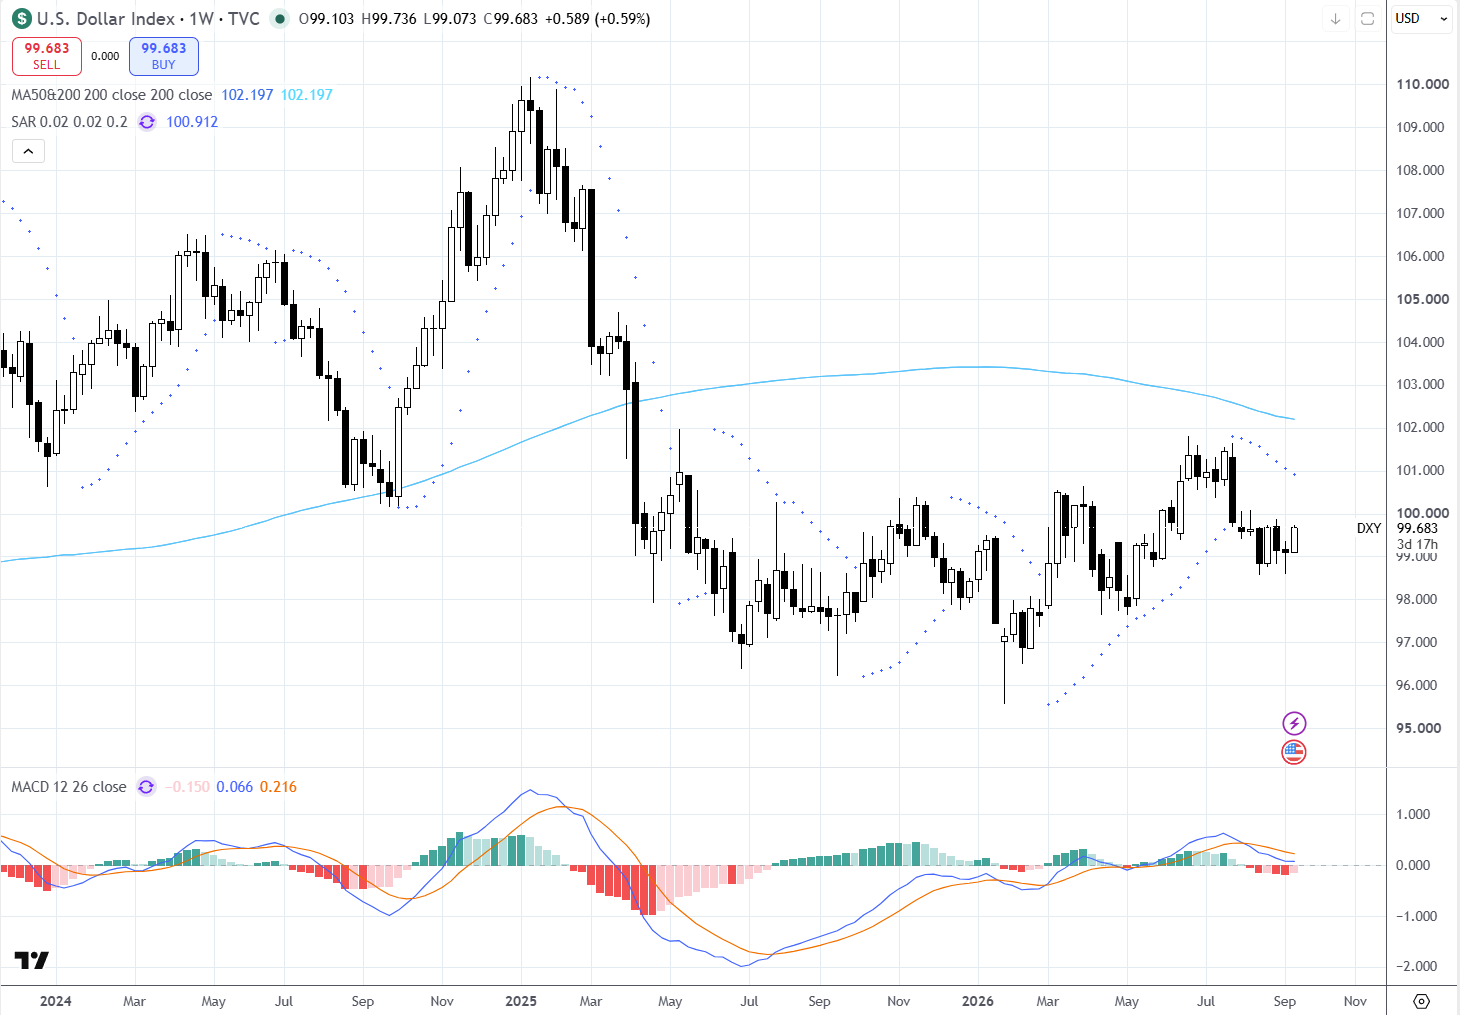
O índice do dólar fechou a semana anterior perto de 99,68, com um ganho de cerca de 0,59%, e tem-se movido na faixa de 98,6 a 99,7 nas últimas sessões, sempre sem conseguir reconquistar de forma convincente a casa dos 100. No semanal, o DXY continua bem abaixo da média longa, que ronda 102,2 e funciona como teto estrutural, enquanto o Parabolic SAR trabalha acima do preço, perto de 100,9, a sinalizar que a pressão vendedora de fundo ainda não foi revertida. O MACD, porém, virou: o histograma está ligeiramente negativo, mas a linha rápida em 0,066 aproxima-se do sinal em 0,216 por baixo, num desenho de perda de força do movimento de queda. Na fita anual, o índice oscilou entre 95,55 e 101,80, o que confirma um regime de intervalo e não de tendência. Um dólar firme, mas encaixotado abaixo de 100, costuma deixar a porta aberta às divisas de carry, com o real à cabeça. A ressalva é evidente: um comunicado do Fed acompanhado de pontos mais altos para 2027 devolveria o índice ao teste dos 100 a 102.
O Mapa Técnico do BRL/USD no Semanal
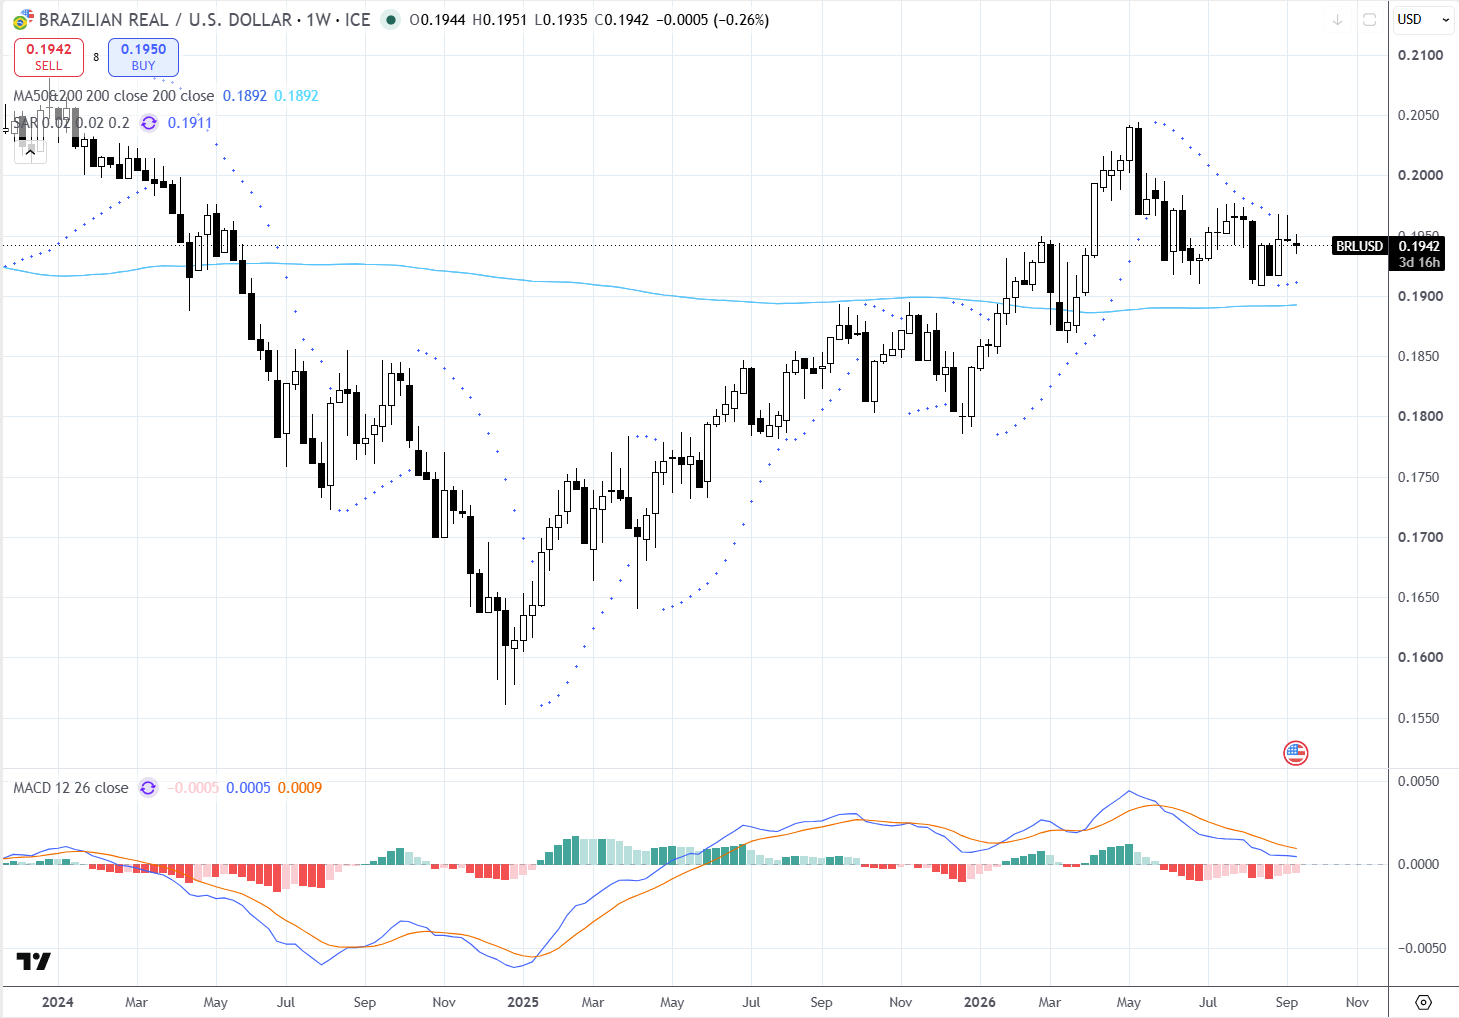
Olhando diretamente para o par, o preço em 0,1942 conserva-se com folga por cima das médias de referência, praticamente coladas em 0,1892, geometria que mantém o pano de fundo de médio prazo inclinado a favor do real, herança da recuperação iniciada na mínima de 0,1613 no fim de 2024 e do avanço que levou o par ao topo de 0,2041 em maio deste ano. A mudança relevante face à semana anterior veio do Parabolic SAR, que voltou a posicionar-se acima do preço, em 0,1911, revertendo o sinal de curtíssimo prazo que se tinha virado a favor do real. O MACD acompanha essa cautela: a linha rápida em 0,0005 continua abaixo do sinal em 0,0009, com o histograma negativo em torno de 0,0005, indício de que o impulso comprador de real perdeu tração antes mesmo de se afirmar. O quadro é o de um mercado em consolidação alta, sem vendedores agressivos de real, mas também sem convicção compradora suficiente para atacar o topo do ano.
As Balizas que Interessam Seguir
Traduzindo o quadro em preços, do lado do real forte a primeira barreira aparece em 0,1951, a máxima da semana em curso, seguida da zona de 0,1976; a quebra desta última num fechamento semanal destravaria a marcha rumo aos redondos 0,2000, com o topo do ano em 0,2038 a 0,2047 como alvo mais ambicioso. Invertendo a leitura, a primeira defesa é a mínima recente de 0,1935, logo abaixo o SAR em 0,1911 e, sobretudo, a projeção mediana do Focus para o fecho do ano, equivalente a cerca de 0,1923. Perdido esse patamar, a referência estrutural passa a ser o cluster de médias em 0,1892, cuja perda abriria espaço até à faixa de 0,1869, alinhada com as casas mais pessimistas, que ainda projetam um real mais fraco no fim de 2026 por causa do estreitamento do diferencial de juros e do risco fiscal eleitoral.
Três Desfechos Possíveis para 14 a 18 de Setembro
No trilho mais provável, o de lateralização entre 0,1923 e 0,1980, o Copom corta 0,25 ponto com comunicado neutro a duro, o Fed sobe 25 pontos-base sem prometer uma série longa de altas e o Brasil não entrega manchete fiscal relevante; nesse enredo, o par navega dentro da faixa e fecha, com boa probabilidade, entre 0,1940 e 0,1960, com volatilidade concentrada na quarta-feira à noite.
Num roteiro mais amigo do real, o Fed mantém a taxa inalterada ou sobe sinalizando que o ciclo terminou, enquanto o Copom endurece o discurso sobre inflação e fiscal mesmo cortando; o DXY escorrega abaixo de 98,5, o carry retoma o protagonismo e o par pode reconquistar 0,1976 e ensaiar aproximação aos 0,2000, sem que eu veja probabilidade material de quebra sustentada acima do topo anual numa só semana.
No enredo oposto, favorável ao dólar, basta um Fed que suba e deixe a porta aberta a outubro e dezembro, com pontos revistos em alta, ou um Copom interpretado como demasiado tolerante, para o par perder 0,1923 e testar as médias em 0,1892, com extensão possível até 0,1869 caso o ruído fiscal em Brasília se some ao movimento. É a hipótese mais destrutiva para o real, mas continua secundária enquanto o juro real brasileiro se mantiver perto dos dois dígitos.
A Síntese da Semana
Fecho com o veredito ajustado ao pulso do mercado: um BRL/USD estruturalmente amigo do real, que entra na semana dos bancos centrais em consolidação, um degrau abaixo da máxima recente e com o SAR novamente contra si no curtíssimo prazo. O prémio de juro brasileiro, mesmo a caminho de 13,75%, continua a ancorar o par; o dólar global não reúne força técnica para uma alta ampla enquanto o DXY não recuperar os 100; e, com Copom e Fed a decidir no mesmo dia, todo o risco de movimento se concentra na quarta-feira. A tradução prática é gestão de intervalo, e não aposta direcional: só o rompimento convicto de 0,1976 em cima ou de 0,1923 em baixo abriria uma decisão de facto.
Maximize seus lucros com nossas tendências diárias do mercado Forex. Dê o próximo passo e confira nossa lista das melhores corretoras para o Brasil e aprenda com suas estratégias de trading. Não espere mais!