

Visão executiva
O cenário-base é de BRL/USD entre 0,1880 e 0,1953 em outubro, com fechamento provável entre 0,1905 e 0,1925. A convicção é moderada: a eleição de 4 de outubro e o provável segundo turno de 25 de outubro tornam a distribuição assimétrica e sujeita a gaps. O ponto de partida é 0,1924, fechamento semanal de 25 de setembro.
Melhores Corretores de Forex Online
O quadro é de forças opostas. O real mantém carry elevado, com Selic em 13,75%, e reservas de US$ 374,4 bilhões. Contra isso, o Fed voltou a subir juros em setembro e o DXY recuperou para perto de 101. A leitura prática é negociar zonas: 0,1893 a 0,1912 é o primeiro suporte; 0,1950 a 0,1958 é o gatilho de rompimento; abaixo de 0,1880, 0,1850.
Cenário | Prob. | Intervalo outubro | Fecho indicativo | Catalisadores |
Base | 50% | 0,1880 - 0,1953 | 0,1905 - 0,1925 | Corrida apertada; carry sustenta o real; DXY entre 100 e 102 |
Real forte | 25% | 0,1955 - 0,2020 | 0,1960 - 0,1990 | Leitura eleitoral pró-mercado; dados dos EUA benignos; DXY perde 100 |
Real fraco | 25% | 0,1835 - 0,1875 | 0,1840 - 0,1860 | Ruído fiscal; dados dos EUA fortes; nova alta do Fed em 28 de outubro |
Real brasileiro
Carry e política monetária
O Copom cortou a Selic em 0,25 ponto, para 13,75% ao ano, em 16 de setembro, no quinto corte consecutivo e por decisão unânime, citando aumento significativo da incerteza e riscos assimétricos para cima, com projeção de 3,2% para o primeiro trimestre de 2028. A ata, de 22 de setembro, não descartou novos cortes, mas condicionou o ritmo aos dados. A próxima reunião só ocorre em novembro, depois do segundo turno.
Com inflação perto de 4,5%, o juro real segue na casa de 9 pontos. Esse carry é o principal estabilizador do real, mas compensa apenas risco gradual: não protege contra gaps eleitorais nem contra desmontagem súbita de posições.
Inflação
O IPCA-15 de setembro subiu 0,70%, acima da mediana de 0,53%, e acumula 4,47% em 12 meses, ante 4,24%. A pressão veio de Habitação, com alta de 2,07%, puxada pela energia elétrica residencial, que subiu 7,42% com o fim do Bônus de Itaipu. No ano são 3,82%, perto do teto da meta de 4,5%.
A leitura é ambígua: inflação resistente limita novos cortes e preserva o carry, o que favorece o real, mas, se vier com deterioração fiscal, eleva o prêmio de risco e pesa contra a moeda.
Atividade e contas externas
A atividade desacelera: o IBC-Br recuou 0,22% em julho e o varejo caiu 0,8%, com PIB projetado em 1,89% pelo Focus.
As reservas internacionais subiram para US$ 374,4 bilhões em agosto, ante US$ 369,7 bilhões em julho, o que reduz o risco de crise externa e dá ao Banco Central capacidade de suavizar oscilações bruscas.
Fiscal e eleição
O fiscal é a vulnerabilidade estrutural e o canal mais rápido de repreçamento. As pesquisas de 24 de setembro mostram disputa dentro da margem de erro: Datafolha com Lula em 40% e Flávio Bolsonaro em 36% no primeiro turno e 47% a 45% no segundo; Palver com empate em 43% e Flávio à frente por 48% a 45%.
O mercado trata melhora relativa de Flávio Bolsonaro como mais favorável a ativos brasileiros, enquanto vantagem de Lula tende a elevar o prêmio fiscal. Como nenhum apresentou ajuste fiscal crível, um movimento pró-real dependerá da equipe econômica e das primeiras medidas.
Comércio
Desde 22 de julho vigoram sobretaxas americanas de 25% e 12,5% sobre parte das importações brasileiras, com base na Seção 301. O USTR excluiu mais de 2.100 produtos, incluindo carne bovina, café e minério de ferro, e as medidas alcançam cerca de 23,1% das exportações. Negociações retomadas em 31 de agosto, sem acordo.
Dólar e DXY
Fed e diferencial de taxas
O FOMC elevou os fed funds em 0,25 ponto, para 3,75% a 4,00%, em 16 de setembro, por 12 votos a 0, na primeira alta desde julho de 2023. Nas projeções, 16 dos 18 dirigentes esperam pelo menos mais uma alta em 2026, e a mediana passou a indicar manutenção em 2027, em vez de cortes.
O diferencial absoluto ainda favorece o real. O problema é a direção marginal: o Banco Central corta enquanto o Fed sobe, e mercados negociam mudanças, não níveis.
Inflação e emprego nos EUA
O CPI de agosto subiu 0,4% no mês e 3,4% em 12 meses, com núcleo em 2,4%; a gasolina respondeu por mais de um terço da alta mensal. O emprego surpreendeu, com 162 mil vagas e desemprego em 4,1%. Inflação resistente e emprego firme sustentam juros longos e dólar, sobretudo se os dados de 2 e 14 de outubro confirmarem.
Estrutura técnica do DXY
O DXY fechou a semana de 25 de setembro em 101,03, com alta de 0,82% e máxima de 101,40. Recuperou a marca de 100, mas ainda opera abaixo da média de 200 períodos, em 102,18. O Parabolic SAR, em 98,56, está abaixo do preço e confirma viés positivo de curto prazo, enquanto o MACD, com linha em 0,204 contra sinal em 0,221, mostra momentum perdendo força na margem.
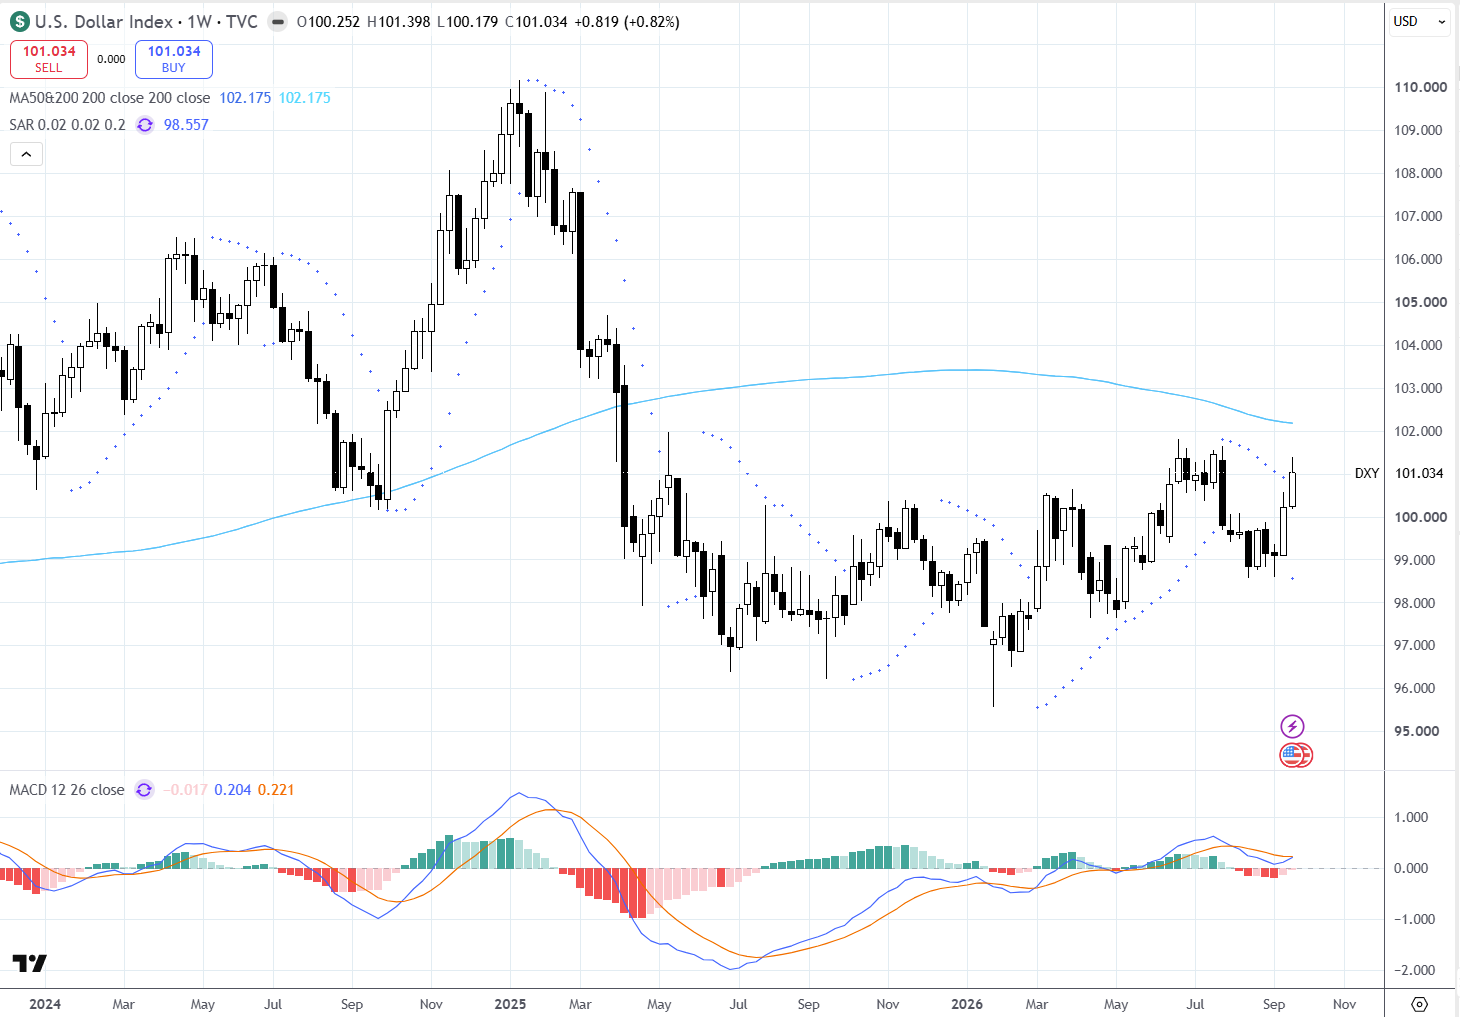
A resistência imediata está entre 101,40 e 102,18, com suportes em 100,00 e 98,50. O DXY não contém o real e é dominado pelo euro, logo serve como filtro de regime, não como explicação do par.
BRL/USD: Leitura Integrada
O par responde a cinco canais: diferencial de juros, prêmio fiscal, termos de troca, apetite global por risco e posicionamento. Em outubro, o prêmio eleitoral pode dominar o DXY por dias inteiros.
Força | Impacto no BRL/USD | Intensidade em outubro |
Selic em 13,75% e carry real elevado | Sobe (real mais forte) | Forte, mas vulnerável a gaps |
Fed em alta e possível novo aperto | Cai (real mais fraco) | Forte |
Eleição apertada | Amplia volatilidade e prêmio | Muito forte |
Reservas de US$ 374,4 bilhões | Limita cauda de queda | Moderado |
Fragilidade fiscal | Cai | Forte |
Dados dos EUA robustos | Cai | Forte |
Sobretaxas comerciais dos EUA | Cai se houver escalada | Moderado |
Análise Técnica do BRL/USD
Gráfico mensal
No mensal, o par USD/BRL segue em consolidação ampla após a recuperação iniciada na mínima de 0,1613, no fim de 2024. Em 2026 o intervalo foi de 0,1812 a 0,2038, máxima de 11 de maio. Desde então há correção ordenada, com preço na metade superior do corredor: congestionamento, não reversão.
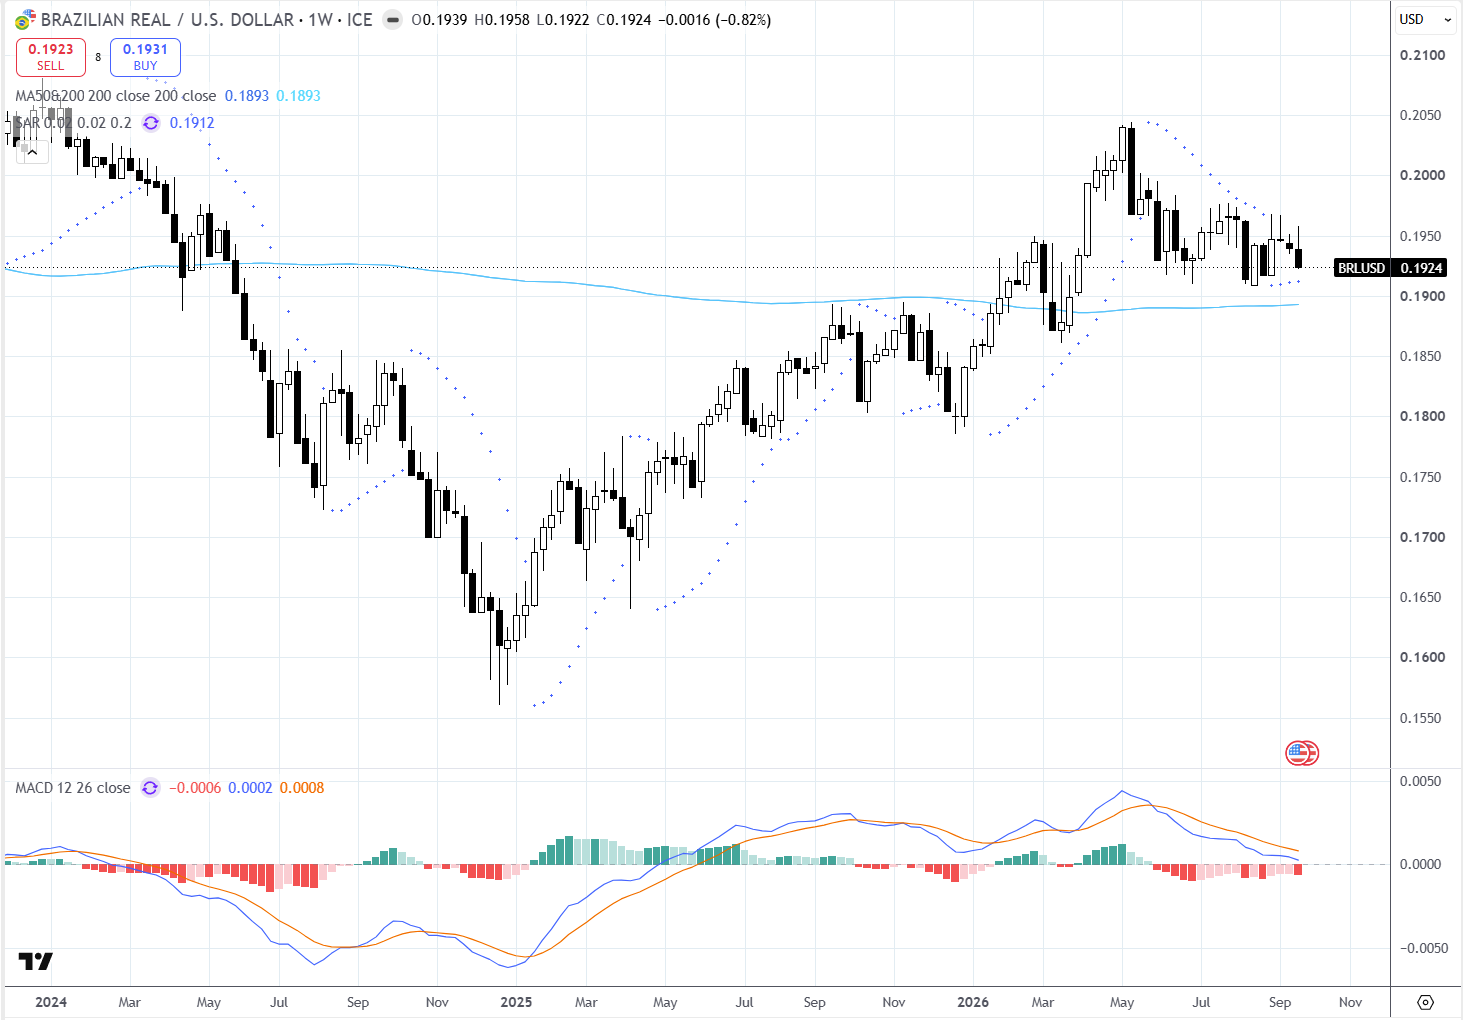
Gráfico semanal
No semanal, o fechamento de 0,1924 permanece acima da média de 200 períodos, em 0,1893, o que preserva pano de fundo construtivo de médio prazo para o real. O SAR, em 0,1912, está abaixo do preço e reforça viés pró-real no curtíssimo prazo. O MACD, com linha em 0,0002 contra sinal em 0,0008, mostra momentum levemente negativo, mas em virada. A combinação favorece teste de 0,1950 a 0,1958 sem confirmação de rompimento.
Com eventos binários no mês, qualquer quebra exige fechamento, não apenas spike intradiário.
Zona | Interpretação | Próximo alvo |
Acima de 0,1958 | Rompimento confirmado | 0,1975; depois 0,2020 |
0,1950 - 0,1958 | Resistência e gatilho | 0,1975 |
0,1912 - 0,1924 | Pivot e suporte inicial | 0,1893 |
0,1880 - 0,1893 | Suporte decisivo (média de 200) | 0,1850 |
Abaixo de 0,1880 | Real perde tendência | 0,1850 e 0,1835 |
Calendário de Outubro
Data | Evento | Canal de transmissão |
2 out. | Payrolls dos EUA | Fed, juros longos, DXY |
4 out. | 1º turno no Brasil | Prêmio eleitoral e fiscal |
14 out. | CPI dos EUA | Probabilidade de alta do Fed e DXY |
23 out. | IPCA-15 de outubro | Selic, carry e juros longos |
25 out. | Eventual 2º turno | Maior risco de gap |
27 e 28 out. | FOMC | Decisão de juros e risco de nova alta |
Gatilhos de Cenário
Base: 0,1880 a 0,1953
O primeiro turno não resolve a disputa, nenhum candidato apresenta choque fiscal imediato e os dados dos EUA mantêm o Fed duro sem grande surpresa. O par oscila com manchetes e o carry compra real nas quedas rumo a 0,1890.
Cauda pró-real: 0,1955 a 0,2020
O resultado é lido como pró-consolidação fiscal e os dados dos EUA arrefecem o suficiente para tirar do preço a alta do Fed em 28 de outubro. O DXY perde 100 e o par rompe 0,1958.
Cauda pró-dólar: 0,1835 a 0,1875
O mercado passa a precificar expansão fiscal ou a tensão comercial escala. Em paralelo, payrolls e CPI fortes levam o Fed a subir de novo e o DXY rompe 101,40. O risco não é apenas direcional: posições de carry podem ser desmontadas ao mesmo tempo.
Aplicação prática
Comprador de dólar: travar a primeira parcela entre 0,1950 e 0,1958; ampliar proteção abaixo de 0,1893; não ficar descoberto antes de 4 e 25 de outubro.
Vendedor de dólar: monetizar parte entre 0,1880 e 0,1900; guardar opcionalidade para 0,1850; acima de 0,1958, revisar o teto de hedge.
Direcional: não perseguir o primeiro spike pós-eleitoral. DXY abaixo de 100 com o par acima de 0,1958 é construtivo; DXY acima de 101,40 com o par abaixo de 0,1893 é o oposto.
Risco: reduzir tamanho na semana eleitoral, porque níveis podem ser atravessados por gaps.
Riscos e limitações
A maior fonte de erro é política: uma pesquisa ou o anúncio de um ministro altera o prêmio fiscal mais rápido do que qualquer dado macro. A segunda é energia e geopolítica, que afeta ao mesmo tempo inflação americana, Fed, DXY e termos de troca. O intervalo-base deve ser revisto se houver fechamento semanal fora de 0,1880 a 0,1958.
Maximize seus lucros com nossas tendências diárias do mercado Forex. Dê o próximo passo e confira nossa lista das melhores corretoras para o Brasil e aprenda com suas estratégias de trading. Não espere mais!